太空資料中心計畫遭融資條款設限,Anthropic超大型IPO引爆AI股震盪,華爾街名嘴警告「AI CapEx即是GDP命脈」,Fed若再升息恐拖垮算力狂潮,從SpaceX到Google、再到中小科技商,AI金融結構正面臨關鍵壓力測試。
在人工智慧被視為「第四次工業革命」關鍵引擎之際,圍繞算力與資料中心的金融結構卻開始出現明顯壓力。從SpaceX籌建太空資料中心受制於融資條款,到Anthropic史上最大IPO後引爆科技股全面回檔,再到華爾街策略師直言Fed不宜再升息,一條圍繞「AI運算、資本支出與利率」的風險脈絡正逐漸浮現。

目前雲端與資料中心產業普遍依賴負債融資模式:業者大量借款建置機房與採購高階晶片,再以營運收入分期償還。關鍵在於,這些晶片本身能作為抵押品,一旦專案違約,放款機構仍可回收並轉售,使資金成本得以壓低。研究機構指出,即便是2023年購入的H100等舊型GPU,如今在二級市場仍可賣回約半數成本,部分H200組態售價甚至接近2024年發行時水準,支撐了這套融資邏輯。
然而,一旦算力被搬上軌道,風險結構立刻改變。《金融時報》報導,參與SpaceX高達400億美元晶片融資案的貸方,要求這批晶片不得用於其軌道資料中心計畫,原因正是「無法收回在太空中以每小時1.75萬英里高速運行的設備」。在沒有抵押品安全網的情況下,太空資料中心的融資難度與成本勢必大幅提升,削弱其與地面機房競爭力。
從技術面看,SpaceX與多家新創如StarCloud、Cowboy Space Company、Sophia Space、Orbital等,仍積極推進太空算力構想。Elon Musk曾在2026年初聲稱,兩至三年內「太空將成為最便宜的資料中心所在地」,前提是Starship火箭需達到完全可重複使用。最新測試中,公司雖成功讓軌道級火箭返抵德州發射場,卻未能回收助推器,第二級再飛時間與翻修成本仍是變數。即便Starship技術成熟,太空資料中心仍必須購買大量晶片,在融資成本更高的前提下,商業模式更顯艱難。
與SpaceX形成對比的是Google母集團內部的Project Suncatcher,鎖定在太空部署自家TPU晶片。由於不依賴外部晶片供應及抵押結構,理論上可減少部分融資障礙。SpaceX與Tesla則聯手規劃在美國興建自有晶圓廠Terrafab,試圖掌握晶片源頭,但該廠尚未動工,距離量產仍需多年與數十億美元投入。在此空窗期內,所有太空算力參與者仍只能與地面營運商競逐有限的高階GPU供給與資金池。
更麻煩的是,宏觀金融環境開始對整個AI算力鏈施壓。OnePoint BFG Wealth Partners投資長Peter Boockvar直言,聯準會在12月之後「不應再升息」,他以數據指出,資料中心建設已占美國GDP成長約半數,AI相關企業約占S&P 500市值的一半,並貢獻約75%的整體獲利成長。高資產階級消費者的財富效果高度綁定於這波AI股漲勢,一旦因利率走高導致股市與AI CapEx回落,連鎖效應恐直擊實體經濟。
Boockvar認為,若AI並非當前成長主軸,Fed仍可專注於通膨,但現況卻是「整個經濟被AI交易綁架」,政策錯誤將對就業、消費與企業投資造成疊加打擊。他點名部分Fed官員「沒有看懂全場」,僅盯著價格指標而忽略資本市場與算力投資的系統性角色。Academy Securities宏觀策略主管Peter Tchir也呼籲,聯準會最好連12月都避免升息,加深了市場對貨幣政策可能過度緊縮的疑慮。
在利率憂慮與監管風險交織下,近期科技股波動明顯加劇。雖然大型模型公司Anthropic於週四完成史上最大IPO,首日股價一度較83美元承銷價溢價34%,開盤站上111.50美元,收在97.17美元,市值約1.28兆美元(完全稀釋約1.75兆美元),但隔日便在AI情緒急轉之下重挫至約85美元。Vanda Research統計,散戶在Anthropic上市首日交易量逾7.5億美元,為其紀錄中IPO首日最高,卻在隔天立刻面臨浮虧。
Yorkville Ives合夥人Dan Ives分析,這輪科技拋售是「完美風暴」:美國政治局勢帶來「反AI/反資料中心」疑慮、AI龍頭領袖遭遇聲譽挫折、中國監管陰影壓在半導體與記憶體股上、Anthropic超成功IPO抽走市場流動性、基金損益壓力削弱買盤,加上通膨黏性與Fed鷹派談話,市場開始折價整個「第四次工業革命」敘事。他認為,對AI長期前景的悲觀折價「是錯誤定價」,建議以多元AI布局持有至2027年。
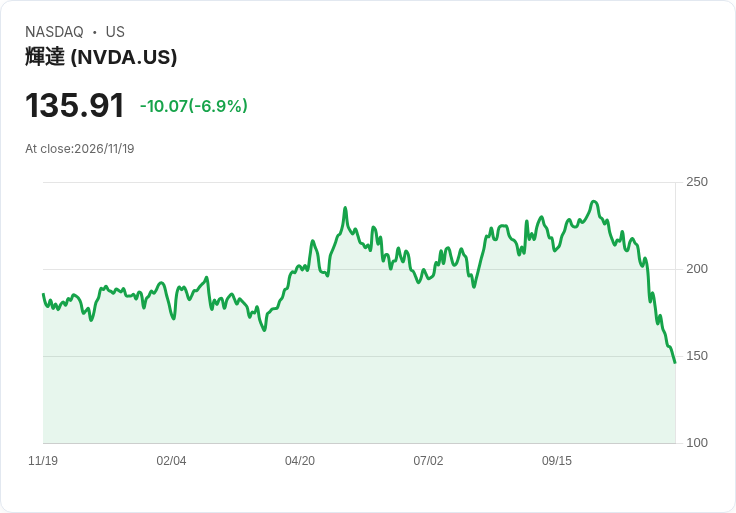
在這波震盪中,部分分析師仍看好像Nvidia等核心AI硬體供應商,指出只要未出現重大基本面瑕疵,「乾淨的財報」結合大型IPO成功,有助為算力概念股反彈鋪路。然而,利率與融資環境已不再只是股價噪音,而是實質決定資料中心何處建、建多少、以及是否有能力把太空夢想變成可持續的現金流商業模式的核心變數。
從地面到軌道,AI基礎建設的下一步將在資本成本與技術門檻間做出艱難取捨。若Fed選擇暫停升息,算力投資或可在高位震盪中尋得新平衡;若利率再度上調,加上太空計畫融資受限,未來兩三年全球AI基礎設施的擴張路徑,恐將從「無限擴張」走向「精挑細選」,也把整個第四次工業革命,正式拉進金融壓力測試的實驗室。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。