美國通膨連三月爆冷,華爾街全面押注聯準會12月再升息,甚至不排除一次升息2碼;但以 CoreWeave、Nvidia 為核心的 AI 概念股意外撐盤,帶動亞洲股市連三日強彈,形成「高利率壓估值、AI 成長撐信心」的矛盾新局。
在通膨再度爆冷、美國聯準會(Fed)被迫重啟「鷹派模式」之際,全球股市卻意外出現「利空中帶利多」的詭異場景:AI 概念股在壓力測試下並未崩盤,反而成為市場撐住風險資產情緒的最後防線。利率與科技成長兩股力量正正面衝撞,華爾街與亞洲股市上演一場高難度的驚險共舞。

先從通膨說起。最新 10 月美國核心通膨月增率達 0.3%,高於預期的 0.2%,也是連續第三個月高於市場共識,徹底粉碎了「通膨已穩、升息將告終」的樂觀想像。數據一出,聯準會官員幾乎集體轉向更為強硬的口徑:Fed 理事 Christopher Waller 就曾明示,若核心通膨落在 0.3%,他將認真考慮在 12 月會議一次升息 2 碼(50 個基點)。達拉斯聯準銀行總裁 Lorie Logan 甚至直接表態,可能還需要兩次升息,而且節奏恐怕相當快速。
市場定價也迅速反應這波鷹派風向。根據 Fed funds 期貨顯示,12 月再升 1 碼幾乎已被「鎖死」在價格中,甚至有約一成機率押注 2 碼的激進升息。到明年年中,市場完全反映出總計三次、每次 1 碼的累積升幅。兩年期美債殖利率單日飆升 18 個基點,帶動亞洲債市跟跌,日本 10 年期公債殖利率拉升 11 個基點、澳洲 10 年期更上探至 5.05%。在外匯市場上,美元指數一舉彈升約 0.5%,再在隔日小幅續漲,澳幣因市場押注當地央行升息循環已結束且明年可能轉向降息,成為最大受害者,單日幾乎重挫 0.9%。
華爾街機構對升息路徑也全面更新劇本。Goldman Sachs(高盛)在最新報告中,將原本預期 12 月後停止升息的看法改寫,現在預測 12 月之後,明年 3 月再有一次 1 碼升息機率更高;其理由是今年底通膨可能暫時緩和,但明年年初在成本仍高企的情況下,恐見新一輪「年初價格調整」壓力。高盛首席美國經濟學家 David Mericle 進一步指出,近期通膨數據偏高,將促使多數聯準會決策官員在 12 月的利率點陣圖中,釋出「第三次升息」的訊號。與此同時,高盛還把啟動降息的時間點,從原先預估的 2027 年 9 月,往後推遲到同年 12 月,後續再於 2028 年 3 月、6 月及 9 月續進行降息,等於明確宣告「高利率將更久」。
宏觀環境如此緊繃,照理說,對估值最敏感的科技與 AI 概念股應是首當其衝。然而,市場焦點另一端,卻出現了與高利率邏輯背道而馳的畫面——由 Nvidia(NVDA)支持的 AI 基礎設施公司 CoreWeave 交出亮眼財報,成功「拆彈」先前市場對 AI 泡沫的疑慮。該公司第三季營收飆升,並釋出將於 2028 年上半年就能轉虧為盈的訊息,激勵盤後股價大漲約 8%,直接帶動 Nasdaq 期貨彈升 1.4%、S&P 500 期貨也漲約 0.6%。
CoreWeave 的好消息,順勢溢出到亞洲市場情緒。MSCI 亞太股指連三日收高,單日勁揚 1.9%,韓股大漲 2.6%,台股更上漲 3%,日本日經指數也收紅 1.5%。資產管理公司 VanEck 副投資主管 Jamie Hannah 形容,市場此前對 CoreWeave 的財報可說是「屏息以待」,結果證明投資人「獲得了不錯的回報」。在他看來,雖然更高的融資成本終究會壓縮企業獲利,但短期內,圍繞 AI 的一連串話題——包括 Anthropic 即將以約 1.4 兆美元估值啟動 IPO——持續吸走市場目光與資金,對風險資產形成某種程度的緩衝。
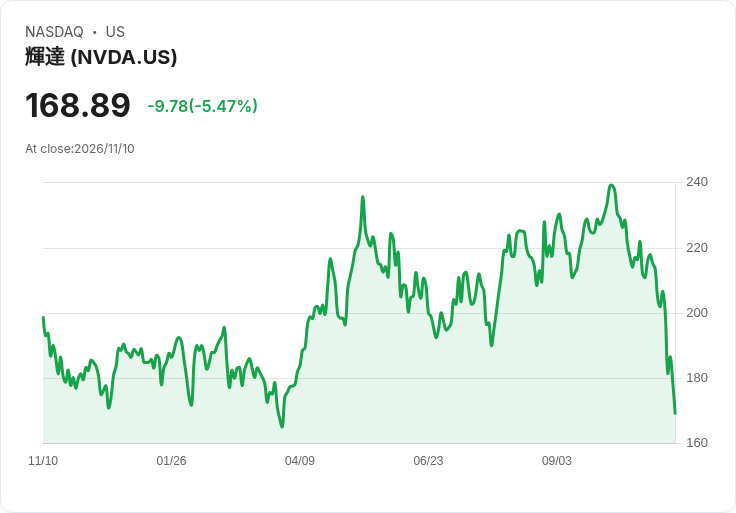
值得注意的是,Nvidia 自身在此波震盪中也出現劇烈調整。先前兩日股價大跌,市值一度蒸發 4,300 億美元,原因包括高估值、利率重估,以及市場對其執行長 Jensen Huang 可能遭外國情報機構鎖定的調查報導感到不安。不過,在 CoreWeave 財報穩住 AI 故事之後,Nvidia 股價暫時止跌,顯示市場尚未準備好放棄整個 AI 成長敘事,只是願意付出的價格開始出現折扣。
AI 概念之外,相關基礎建設與資本支出也同步承壓又托底並存。例如日本軟銀集團(SoftBank Group)第二季認列約 70 億美元淨損,主因是美國資料中心的大規模建置成本拖累。但在 CoreWeave 等 AI 基礎設施公司財報支撐下,軟銀股價盤中跌勢收斂,最後幾乎持平作收,顯示市場認為短期財務壓力雖大,但長期 AI 需求仍具吸引力。
在此背景下,高利率與 AI 熱潮交織成一個充滿矛盾的局面。一方面,聯準會如同 Barrenjoey 利率策略主管 Andrew Lilley 所言,終於回到「過去每一任 Fed 在這種情境下都會做的事」:持續、甚至快速升息,不排除有 4 至 5 名官員支持一次升 2 碼的激進作法;另一方面,市場卻用實際買盤證明,只要 AI 成長故事還在、相關公司能拿出實質營收與獲利時間表,資金就很難完全撤離風險資產。
展望未來,全球股市將被迫在「估值重定價」與「成長敘事」之間艱難取捨。若通膨如高盛預期在年底短暫降溫,可能稍微減輕聯準會 1 月或 3 月升息壓力,但只要能源價格、戰爭風險與 AI 投資推升的成本結構仍然偏高,高利率環境恐難在短期內扭轉。對投資人而言,AI 不再是單純的美夢或泡沫,而是在高利率與宏觀風險夾擊下,少數仍能提供成長想像的主題——只是這份想像,未來很可能得用更大的波動與更長的等待時間來換取。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。