中國生成式 AI 公司營收合計僅約美國 OpenAI、Anthropic 的一成,卻頂著遠高於美企的誇張估值倍數。Rhodium Group 警告,中國前沿實驗室面臨資金缺口與商業化落後雙重壓力,長線競爭力恐遭削弱。
中國 AI 產業被外界視為僅次於美國的第二戰場,但最新數據卻潑下冷水。根據美國研究機構 Rhodium Group 估算,中國主要生成式 AI 模型合計營收,僅約美國 OpenAI(OPENAI)與 Anthropic(ANTHRO)營收的十分之一,卻背負極高估值,資金與商業模式的落差正在放大。

Rhodium Group 的報告以「年度經常性收入」(Annual Recurring Revenue, ARR)為基準,這是雲服務與訂閱制產業常用指標,將近期單月收入乘以十二,以反映快速成長軌跡。在中國多家新創中,DeepSeek(DEEPSEEK)的 ARR 約 5 億美元,是主要公司中最低;MiniMax 的 ARR 約 8 億美元,Moonshot 則約 10 億美元。另一家 Z.ai 則向投資人表示,最新 ARR 已達 18 億美元。
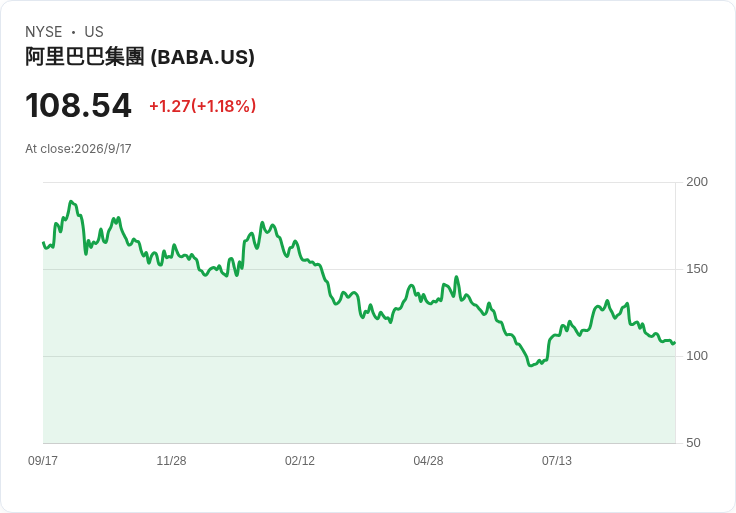
若加入大型科技平台,數字看似可觀。Rhodium 引用資料指出,ByteDance(BDNCE)與 Alibaba(BABA)在 AI 模型相關業務上的 ARR,分別約為 40 億美元與 24 億美元。然而,這些數字加總後,仍遠遠落後於單一美國公司 OpenAI 的 400 億美元,甚至追不上 Anthropic 所報告的 650 億美元。
真正引起市場關注的是「估值與收入」間的巨大落差。Rhodium 在報告中點名 Moonshot 與 DeepSeek,估算其公司估值與營收的倍數(類似市銷率概念)分別高達約 50 倍與 163 倍,遠超過 OpenAI 的 34 倍與 Anthropic 的 21 倍。換言之,在營收規模遠小於美國競爭對手的情況下,中國部分新創卻以更昂貴的價格向資本市場募資。
報告直言,部分中國 AI 新創目前的估值「顯得極為誇張」,背後的風險在於:一旦資金市場轉向保守,投資人開始以實際現金流與獲利能力作為標準,尚未建立穩定商業模式的公司可能面臨估值重估,甚至資金鏈緊縮。Rhodium 合夥人 Logan Wright 在接受 CNBC 訪問時指出:「資金缺口意味著中國前沿 AI 實驗室要『可持續擴張』將更加困難。」
從產品策略來看,中美 AI 模型也呈現明顯差異。Rhodium 引用 Artificial Analysis 的資料指出,美國頂尖模型如 OpenAI 與 Anthropic,多採封閉式授權模式,並搭配較高的任務定價,主攻企業級與高價值應用場景,藉以支撐龐大研發成本。反觀中國,多數模型價格較低,部分甚至開源,雖然有助於快速擴散與導入,但短期內也壓縮了利潤空間,使 ARR 難以追上估值與投資規模。
在資本市場角度,這種結構帶來雙重壓力。一方面,估值已經先行反映「中國版 OpenAI」的想像;另一方面,實際營收與現金流尚未跟上,形成典型的「估值在前、獲利在後」。投資人若持續追逐題材而忽略商業化指標,可能重演過去網路泡沫的劇本,只是這次主角換成大模型與算力平台。
當然,也有觀點認為,中國 AI 新創當前依賴估值支撐,並非全然不合理。支持者指出,AI 模型具有高前期投入、長回收期的特性,一旦技術成熟並形成平台效應,收入與應用場景將有爆發性成長,因此早期以高倍數估值進行布局,是押注未來市場規模。不過,這樣的論點仍需時間驗證,且高度仰賴後續監管環境與國內需求能否真正放量。
對中國 AI 產業而言,接下來最大的變數在於「資金與商業落地誰先補上」。若資金來源持續偏緊,而海外融資受地緣政治限制,前沿實驗室可能被迫放緩模型訓練與硬體投資速度,與 OpenAI、Anthropic 等對手的差距恐越拉越大。相反地,若能在企業級導入、產業垂直場景等領域快速轉化為穩定 ARR,則有機會用現金流替代「故事」支撐估值。
Rhodium 在報告最後提醒,無論是中國還是全球投資人,都必須重新檢視 AI 新創的估值邏輯,從單純比拼參數量與融資額度,回到基本面問題:誰能穩定收費、誰能持續升級模型、誰能在成本與價格之間找到健康平衡。否則,看似熱鬧的 AI 競賽,可能只換來一地未實現的資本利得與被迫中止的科研計畫。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。