受科技板塊大跌影響,Credo 股價大跌、技術面與估值分歧,聚焦 12/1 財報與光通訊業務表現。
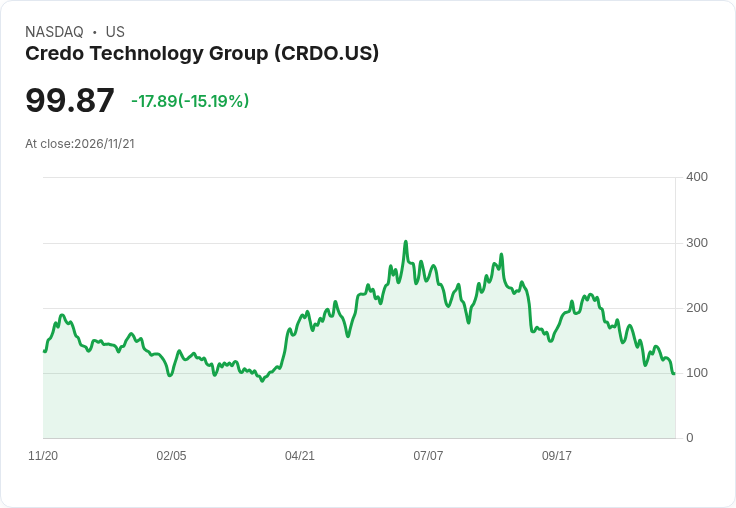
週五開盤後,光連接晶片廠商 Credo Technology Group(CRDO)遭遇急殺,股價下跌 13.54%,當日盤中最低觸及 100.42 美元,收報約 101.81 美元,成交量約 7.39 百萬股,單日蒸發近 16 美元。這波走勢與整體科技股拋售同步,XLK 下挫逾 6%、QQQ 跌約 4%,同業 ALAB、MU、AVGO、ANET 也普遍下跌 12% 至 13%,臺積電則下跌近 9%。

背景與盤面資料: - 公司屬 fabless 半導體,主攻伺服器與資料中心連線介面及光/銅纜相關產品。 - 當日區間:$100.42-$114.08;52 週高點 $308.67(現價約低 67%)、52 週低點 $86.49(現價約高 18%)。 - 短中期動能:5 日報酬 -10.46%、1 個月 -31.86%,50 日與 200 日均線分別在 $168.66 與 $181.02,股價距離均線均逾 30% 下方;14 日 RSI 為 36.79,處於偏弱但未極端超賣。 - 估值與風險指標:市值約 221 億美元(約 221.33 億美元資料來源表述之數值)、前瞻本益比 18.66、前瞻 PEG 0.37、空單比例約 5.75%(佔流通股)。近十日價格波動顯示高波動性,多日出現雙位數漲跌。
公司近期訊息與催化劑: - 11 月 17 日 Credo 與 Marvell 就 AEC(Active Electrical Cable)相關專利達成和解,並解決在美國專利局的挑戰,雙方條款為機密,減少法律不確定性。 - 公司公告將於 12 月 1 日盤後公佈截至 10 月 31 日之第二財季財報,市場視為重要催化劑。 - 近期市場與研究報告多聚焦於 Credo 的銅纜 AEC 產品、市場拓展至光學產品線(optical ramp)、以及對 hyperscaler(大型雲端業者)需求的依賴與客戶集中風險。此外,併購 DustPhotonics 所帶來的整合與盈利壓力也被反覆討論。
分析與論點: - 支援觀點:部分研究者認為此次下挫更多是整體科技、AI 基礎建設迴圈與市場情緒所致,與 Credo 的長期成長動能(如光學產品放量、雲端客戶需求)並不完全匹配;前瞻 PEG 0.37 顯示市場對未來成長已有預期折價,若公司在 12/1 報告中示強勁指引,股價有望回穩或回升。 - 保守/反面觀點:批評者警告客戶集中、競爭(例如 Marvell、Lumentum、MaxLinear 等)與整合後的成本壓力可能壓縮毛利與成長速度;DustPhotonics 併購若未能迅速轉化為規模與獲利,將成為沉重負擔。 - 我方綜合評估:短期股價受整體科技賣壓放大,技術面與情緒驅動明顯;長期走勢仍取決於公司能否把握光學放量、維持毛利改善與分散客戶風險。法律和解降低了一項重大不確定性,但並不等同於競爭和執行風險的消失。
駁斥替代觀點(若適用): - 對「此次拋售完全與基礎面無關」的說法:確實有宏觀與板塊賣壓成分,但不能忽視財務與營運上的實體風險(如毛利率趨勢、併購整合成本、客戶集中度)。因此,把下跌單純視為買進訊號而忽略基本面因素,存在高風險。 - 對「基礎面暗藏增長機會」的樂觀立場:若 Credo 能在 12/1 報告中交出可驗證的收入成長、邊際改善與客戶多樣化路徑,樂觀論點將獲強力支援;否則市場仍可能繼續折價評價。
結論與展望(行動號召): Credo 本次下跌是科技板塊情緒與公司基本面風險交錯的結果。投資人短期應關注 12/1 的財報與管理階層對光學產品放量、毛利率與客戶結構的最新說明;交易者可視為高波動性的選股機會,但應以嚴格風險管理(止損、倉位控制)為前提。長期投資者若看好光通訊與資料中心需求,應等待財報中確認性資料與執行證據再作加碼;保守者則應密切追蹤競爭態勢與併購整合進度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。