摘要 : 報導稱公司與子公司Recurrent聘顧問檢視資產出售、融資或Chapter 11,市場恐慌性賣壓推動股價重挫。
新聞 : 加拿大太陽能大廠 Canadian Solar(NASDAQ: CSIQ)股價在週五重挫約24%,市場反應源自OctusCredit引述匿名訊息指出,公司與其子公司 Recurrent Energy 已聘請顧問評估「戰略選項」,包括資產出售、尋求融資,或在必要時啟動美國Chapter 11重整程式。此報導一出即引發投資人恐慌性拋售,股價短時間內劇烈下挫。

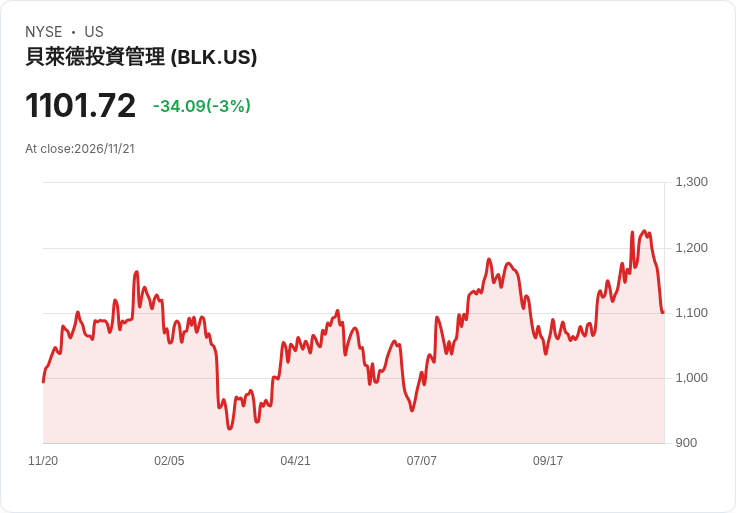
背景說明: OctusCredit報導稱訊息來自未具名來源,並提及BlackRock為CSIQ與Recurrent的股東之一,且由律師事務所 Simpson Thacher 代表。報導同時指出,Recurrent正積極尋求資產出售與融資,但「非處於破產情境」。Canadian Solar對媒體採訪未予回應,BlackRock則表示不評論。值得注意的是,Canadian Solar目前有約29%的空單比例,流動性與投機性壓力已是市場關注焦點;公司預計在12月3日公佈第三季財報,屆時將成為關鍵觀測視窗。
事實與分析: - 事實面:股價下跌約24%;OctusCredit報導為引發賣壓的直接來源;公司短期空單比重高達29%;Q3財報將於12月3日公佈。Recurrent被報導正尋求資產出售或融資、而非明言破產。 - 法律與財務意涵:若觸及Chapter 11,CSIQ可在美國法院架構下進行債務重整、資產出售或契約調整,維持營運同時重整債務;但申請破產亦會大幅侵蝕投資人信心、損害供應鏈與合作夥伴信賴。相對地,透過資產出售或注入新融資可避免破產風險,但需找到買家或融資方並同意交易條件,時間與估值壓力俱在。 - 市場面:高空單比率意味著消息面負向時易出現放大波動;投資人短期內可能以風險控制為先,拋售持股、推高波動度。中長期則取決於公司流動性、債務到期結構、以及Recurrent資產變現速度與條件。
替代觀點與回應: - 替代觀點:有觀點認為「聘顧問檢視選項」屬於企業常見的策略性評估,不必然意味著即將破產,且Recurrent本身曾對外強調其尋求的是非破產的資產出售與融資方案。 - 回應與評估:確實,聘顧問並非破產前兆的唯一指標,健康公司也會進行策略檢視以最佳化資本結構;但當前情況結合高空單比率、股價劇烈下挫與市場信心下滑,讓投資人無法僅以「正常評估」視之,市場風險顯著上升,須以公司後續透明度與實際財務數據來判斷真實程度。
結論與展望(行動呼籲): 投資人與利害相關者應密切關注以下幾項指標:公司或子公司是否向法院提出Chapter 11或其他重整申請、顧問或潛在買家的身分揭露、任何融資或資產出售協議的具體條款,以及即將公佈的12月3日第三季財報中的資金流與負債到期情形。對於風險承受度較低的投資人,建議在取得更明確資訊前採取謹慎觀望;對於市場參與者,亦應警惕高空單與消息面引發的短期波動。Canadian Solar下一步的資訊公開與交易進展,將決定是走向重整邊緣還是成功透過資產與融資操作化解壓力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。