美股科技與 AI 基礎建設族群遭遇猛烈回調,Arista Networks 一度重挫近 12%、POET Technologies 跌破 52 週新低。雲端與 AI 網路設備長線需求看好,但估值過高、政策風險與資本開支可持續性,正成為資金急速撤離的導火線。
美股 AI 與網通概念股在最新一個交易日慘遭血洗,成為市場關注焦點。專注資料中心與雲端交換器的 Arista Networks(ANET) 股價盤中重挫近 12%,光子封裝新創 POET Technologies(POET) 更跌逾 14%,直接摜破 52 週新低。這波殺盤不只單一個股體質問題,而是整個 AI 基礎建設投資循環,正面臨「高估值撞上現實風險」的集體修正。

從盤面來看,這次 AI 網路股下殺具明顯系統性特徵。代表科技股的 ETF XLK 跌近 7%,以大型成長股為主的 QQQ 也回吐約 5%,連帶整體大盤 SPY 亦失守約 3%。在相關個股中,除 ANET 走低外,半導體巨頭 Broadcom(AVGO) 大跌逾 12%,PC 與伺服器廠 Dell Technologies(DELL) 重挫逾 11%,其他 AI 網通與光學基礎建設同業,如 COHR、NBIS、OUST、CRDO 等也普遍下挫超過 13%,顯示資金正大規模從 AI 基礎建設鏈撤出。
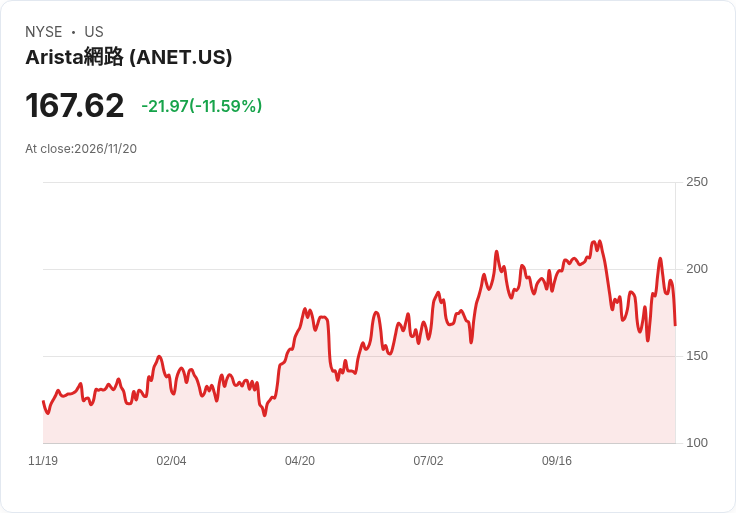
Arista Networks 的表現尤其受到矚目。盤中股價落至 167 美元附近,單日蒸發超過 22 美元,遠離 52 週高點 217.41 美元。不過,若從技術面與基本面交叉觀察,可見市場情緒與公司體質之間存在明顯落差。ANET 50 日均線在 192.65 美元,200 日均線約 168.38 美元,股價已回落至長期均線附近,14 日 RSI 約 51,並非極端超買或超賣水準,顯示這次急跌更像是整體估值重定價,而非單一公司出現劇烈惡化。
從基本面來看,Arista 剛在財報中公布第三季營收約 36.6 億美元,並上調 2026 年營收目標至 133 億美元,同時首度釋出 2027 年初步框架,預期營收約 185 億美元、年成長率達 38% 至 40%。多位分析師先前也肯定公司在 AI 網路架構、資料中心交換器與企業園區網路的擴張機會,認為 AI 需求有機會抵消資料中心擴建腳步可能放緩的疑慮。以目前約 43 倍的遠期非 GAAP 本益比與 1.52 的 PEG 來看,估值雖不便宜,但與其高成長指引尚稱合理。
然而,支撐美夢的關鍵——AI 基礎建設資本支出——正面臨越來越多質疑。一方面,先前針對 Nvidia(NVDA) 的展望報告雖然強調超大規模雲端業者對 AI 運算的強勁需求,暗示網路設備長線仍有龐大空間;另一方面,市場也開始擔心,在政治與監管對資料中心能耗與土地使用盯得更緊之下,AI 資本支出能否維持同樣爆發力,成為壓在估值上的不確定因素。近期就出現「政治壓力恐拖緩資料中心建置、牽動基礎建設支出」的疑慮,引發一波 AI 與半導體族群聯袂殺盤。
對 Arista 而言,另一項風險來自產業結構。部分評論點出,公司在定價能力上仍有壓力,且對 Broadcom 作為關鍵供應商的依賴度高,加上採購承諾持續攀升,還要面對 Nvidia 自家網路產品競爭,讓外界憂心未來毛利與談判籌碼。這些結構性風險在股價高飛時容易被忽視,一旦市場情緒反轉,便會被放大解讀,成為獲利了結的理由。
與 Arista 有穩健獲利與現金實力不同,POET Technologies 所代表的是另一種「高故事、低獲利」的 AI 光子新創風險面向。POET 股價盤中落到 3.47 美元附近,單日下跌近 15%,不僅跌破 52 週低點 3.87 美元,更遠離 20.81 美元的年內高位。技術指標上,POET 現價較 50 日均線 6.26 美元折價超過 35%,較 200 日均線 8.12 美元更是折價近 50%,14 日 RSI 約 33,接近市場常見的超賣區域。
儘管 POET 在基本面上也試圖交出成長成績單。最新財報顯示,公司第三季營收達 103 萬美元,年增約 244%,並宣稱其光學引擎、光源與模組已針對 AI 系統與超大規模資料中心市場布局。公司亦在 11 月初聘任來自 Silicon Labs 的財務主管 Giovanni Pacelli 出任 CFO,試圖強化財務與資本市場溝通。然而,市場仍顯得保守,遠期預估每股盈餘維持在 -0.29 美元附近,本益比為負,凸顯公司仍處虧損階段。
投資人對 POET 的分歧更為鮮明。部分評論看好其現金與短期投資水位、以及約 5,000 萬美元的 Lumilens 訂單與客戶管線,視其為長期、具家族資產配置性質的高風險高報酬標的;但也有聲音警告,製造延誤、潛在股本稀釋與尚未履行的認股權證,可能侵蝕股東價值。更關鍵的是,許多觀察者質疑,POET 至今談論市場機會與技術優勢的時間,遠比真正反映在營收上的數字來得多,市場對其執行力與商業化節奏仍抱持懷疑。
綜觀 ANET 與 POET 的命運,可以看出 AI 基礎建設投資進入「驗收期」。一端是已經有實質營收與現金流、但估值偏高、並承受政治與供應鏈風險的成熟成長股;另一端則是營收雖快增但基期極低、全靠未來夢支撐市值的新創公司。一旦宏觀環境偏空、利率維持高檔或監管變數升溫,市場自然先從高風險與高估值標的開始撤退。
值得注意的是,在這波急跌中,部分投資社群仍把 ANET 的回檔視為短線買點,認為公司營收成長、現金部位、毛利率與零負債的體質,足以抵銷悲觀論點,甚至有人指出股價長線走勢仍偏多;也有人選擇在大漲後逢高獲利了結,反映市場內部對 AI 網路股價位的歧見。對比之下,在 POET 的討論區裡,雖有忠實擁護者,但也不乏強調「該拿出真實營收,而不是繼續講故事」的質疑聲。
展望未來,AI 與雲端基礎建設的長期需求並未被這次跌勢推翻,超級電腦、生成式 AI 與雲服務的運算與頻寬需求仍在攀升。真正的問題在於:資本市場是否願意繼續為高度成長與高風險買單?在估值回調、監管收緊與資金成本偏高的環境下,像 Arista Networks 這類已有穩健獲利與明確成長路徑的公司,可能更有機會穿越週期;至於 POET Technologies 這種仍在商業化前期的光子新創,則必須用更具說服力的訂單與營收證明自己,才能在下一輪資金風向轉變前,站穩 AI 基礎建設浪潮中的一席之地。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。