聯準會首次升息後,美國房地產板塊一週重挫2.3%,住宅REIT跌近5%,30年房貸逼近7%。Zillow(Z)在與Compass(COMP)訴訟中遭法院拒絕禁制令,股價應聲大跌一成,顯示高利率與法律風險正雙重重塑房地產版圖。
美國房地產市場在聯準會(Federal Reserve)啟動三年來首度升息後,立刻感受到寒意。利率猛然拉高不僅讓通膨降溫的藥效有待觀察,對房市與不動產投資信託(REIT)的衝擊卻已即刻反映在股價與成交上。當30年固定房貸利率逼近7%,資金成本與購屋負擔雙雙飆升,過去幾年被超低利率推高的房地產多頭,正面臨一場結構性調整。

從數據來看,升息週期啟動的最新一週,美國10年期公債殖利率收在5.00%,較前一週上升3個基點,利率曲線的上移直接壓縮不動產資產的估值空間。追蹤房地產板塊的S&P 500 Real Estate Sector Index一週下跌2.3%,表現明顯遜於僅微跌0.1%的大盤S&P 500 Index,顯示利率敏感度極高的房地產類股已成市場調整的第一線承壓族群。
在各細項中,住宅REIT衝擊最大,一週跌幅達4.8%。高房貸利率迅速打擊自住與投資購屋需求,空置風險與租金成長前景遭市場重新評估,使以住宅出租與社區房產為主的REIT首當其衝。相較之下,受益於相對穩定的租約結構與較強產業需求的工業REIT族群,跌幅僅0.7%,顯示投資人仍偏好具長期契約與物流、倉儲等剛性需求支撐的資產。
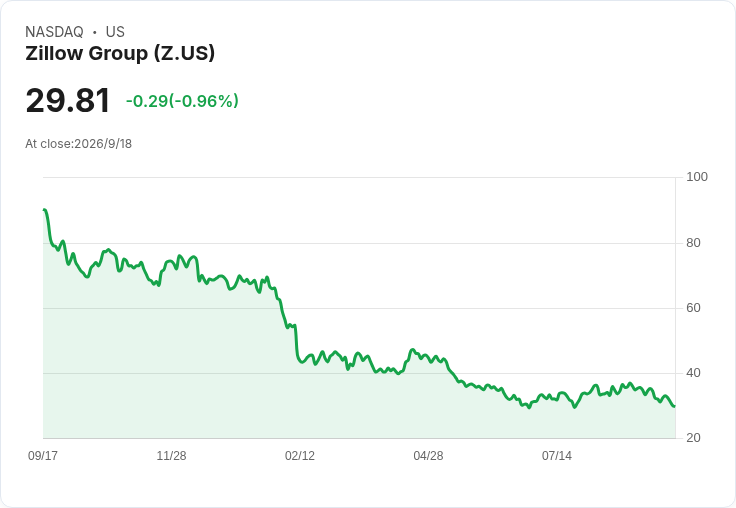
同一時間,房地產科技平台也在升息浪潮中暴露出制度與商業模式的脆弱點。線上住宅仲介Zillow(Z)(ZG)本週遭法院拒絕其針對Compass(COMP)與Midwest Real Estate Data提出的初步禁制令,訴訟進程受挫引發市場擔憂。Zillow的Class C股(Z)單週重挫10%,Compass(COMP)也下跌5.4%。在成交量轉冷、仲介佣金壓力升高的環境下,法律攻防失利加劇投資人對平台未來獲利能力的疑慮。
除了交易平台,其他不動產公司也在利率與景氣交錯影響下出現明顯分化。其中,專注資料中心電力基礎設施的Fermi(FRMI)大跌9.5%,反映資本密集型項目在高利率環境下融資成本急升的壓力。住宅線上平台Opendoor Technologies(OPEN)下挫8.2%,升息推高房貸利率使其「即時買賣屋」模式的風險與庫存壓力放大。抵押型REIT Armour Residential(ARR)下跌7.1%,面對殖利率走高與債券價格波動,槓桿操作空間被迫收縮。
若從營運面來看,租賃結構與標的類型的差異,成為本輪修正中各家公司股價抗跌或暴跌的關鍵。Essential Properties Trust(EPRT)專注服務與體驗型商業租戶,同樣下滑7.1%,顯示在消費者可支配所得被利率侵蝕、體驗型消費可能收斂的情況下,市場對相關租賃物件的穩定性抱持保留態度。醫院物業業者Medical Properties Trust(MPT)則在週內先因出售兩家醫院消息而短暫大漲,最終仍收跌6.6%,反映投資人對醫療不動產負債結構與租戶財務健康的長期擔憂並未因個案資產出售全數解除。
與此同時,具特定利基與成長敘事的REIT則展現相對韌性。偏重生命科學物業投資的Alexandria Real Estate Equities(ARE),鎖定波士頓、聖地牙哥、灣區、紐約市與馬里蘭等創新集群,一週逆勢上漲4.2%,市場顯然認為生技與研發空間的長期需求足以抵銷利率壓力。工業REIT如EastGroup Properties(EGP)上漲2.2%、Stag Industrial(STAG)漲1.2%,而剛完成12億美元資產出售的Rexford Industrial REIT(REXR)亦小漲0.9%,顯示工業與物流資產在供應鏈重組與電商需求持續的背景下,仍被視為相對安全的收租標的。以旅館為主的Pebblebrook Hotel Trust(PEB)也上漲1.1%,反映旅遊與商務活動在疫情後復甦帶來的支撐力。
在策略層面,部分大型業者選擇逆勢布局,藉機調整資本結構與區域配置。Realty Income(O)宣布成立以歐元計價的合資事業,鎖定西班牙、愛爾蘭、波蘭及荷蘭四國的穩定淨租賃資產,藉由多元貨幣與區域分散,降低單一市場利率與景氣波動的風險。Digital Realty(DLR)則與土耳其Rönesans Infrastructure結盟,進入土耳其資料中心市場,瞄準數據運算與雲端服務長線需求,試圖以成長型基礎設施對沖傳統不動產板塊短期的估值壓力。
然而,這波利率驟升並不僅是景氣循環的單次事件,而是將長期重塑資本市場評價邏輯的關鍵拐點。過去五年以上的高通膨環境搭配極低利率,催生了房市與REIT的資產泡沫疑慮,如今在借貸成本重回「正常化」區間後,市場開始重新檢視每一平方英尺、每一筆租約的真實現金流與風險溢價。投資人不再為高殖利率表面數字買單,而是更重視資產類型、地點與租戶結構是否能在不同利率環境下維持穩健。
也有觀點認為,若通膨確實因升息而逐步回落,中長期將為房地產帶來新的平衡價格,不再倚賴過度寬鬆的貨幣政策撐場。但反對者警告,目前7%房貸利率與5%的10年期殖利率水位,對首次購屋族與高度槓桿的投資型買家都是沉重負擔,短期內恐引發成交量急凍與價格修正,並外溢至建商、仲介與不動產科技公司整條價值鏈。
展望未來,美國房地產與REIT市場將在高利率、新監管與科技平台競爭三重力量拉扯下,進入更劇烈的汰弱留強階段。生命科學、資料中心與工業物流等具明確長期需求的資產類別,可能持續吸引防禦型資金。而住宅與高槓桿物業則需面對利率高檔與政策不確定性帶來的深度調整。當前的股價震盪,既是對過去寬鬆年代的清算,也是對下一輪房地產秩序重建的前哨戰,投資人與業者都必須在這場高利率壓力測試中,重新定義「穩健收益」的真義。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。