在中美供應鏈角力與利率高檔未退的環境下,美企正押注「美國製造」新一波資本支出。福特在肯塔基再砸10億美元建廠、星巴克重裝上萬家門市,配合基金與全球企業調整投資布局,揭示一場結合政治壓力、成本風險與回流紅利的製造業大轉向。
美國製造業正在上演一場看似振奮、實則充滿風險的「回流賭局」。在關稅與對中供應鏈審查持續升溫之際,從傳統汽車巨頭到連鎖咖啡品牌紛紛宣告大手筆投資本土產線,試圖在政治壓力與市場期待之間,殺出一條兼顧效率與形象的生路。這股潮流,既是企業策略,也是資本市場與華府共同塑造的結果。

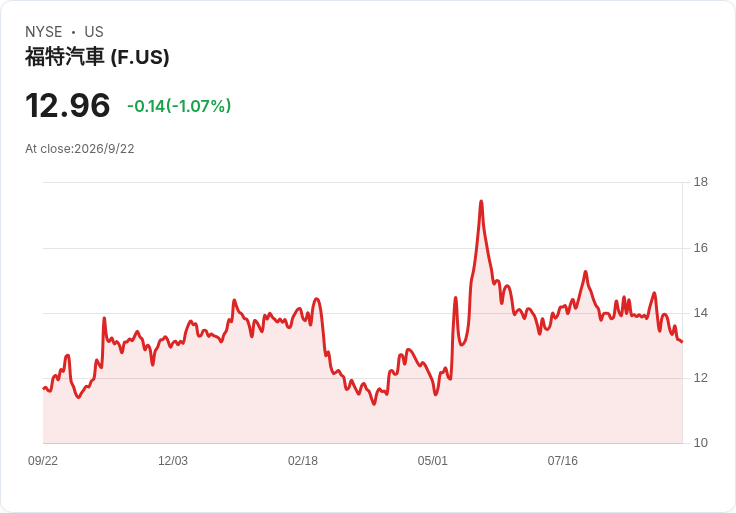
最新一個醒目的案例,是 Ford Motor Company (NYSE:F) 宣布在肯塔基州 Louisville 的 Kentucky Truck Plant 再投資 10 億美元,興建全新最先進烤漆廠,取代現有設施。這座被福特視為「全球最重要、最賺錢」工廠,生產 F-250 至 F-550 Super Duty 皮卡,以及 Ford Expedition 與 Lincoln Navigator 多款高毛利車型。這筆投資並非單一事件,而是福特近年在肯塔基累計約 50 億美元資本支出的一部分,其中還包括通用電動車平台與電池營運布局,意圖在美國本土建立更完整的產能與供應鏈。
然而,這個「美國製造故事」背後充滿政治張力。就在福特發布投資消息前兩天,美國交通部長 Sean Duffy 才公開對福特與中國企業的關係提出「深切關切」,點名其採用中國寧德時代 (CATL) 電池技術、與 Geely 關係,以及 Lincoln Nautilus 至 2030 年前依賴中國生產的安排。白宮一方面稱讚福特擴大美國投資,另一方面華府官員與國會則要求更嚴格限制中資車輛與技術,讓福特在長期製造策略上幾乎走在政策地雷區。
在這種情況下,肯塔基新烤漆廠既是實質產能升級,也是對外宣示「我們在美國投資、在美國創造工作」。但政治風險並未因此消失。若未來政策進一步收緊中國技術與零件,福特可能被迫重構合作關係與供應鏈,導致目前以效率與成本為考量的全球布局被迫重洗。對股東而言,10 億美元只是福特龐大轉型資本支出的一小塊,公司還得同步現代化傳統燃油車業務、壓低電動車成本、擴產電池,任何一環執行不佳,都足以侵蝕獲利與現金流。
類似的資本支出壓力,也出現在服務業巨頭身上。Starbucks Corporation (NASDAQ:SBUX) CEO Brian Niccol 兩年前接掌公司後,高調宣稱「Starbucks is back」,下一階段轉型重點,就是砸約 10 億美元翻修北美多達 9,000 家自營門市。過去九個月,星巴克已完成超過 1,000 家門市整修,目標在 2026 財年前至少達到 1,500 家以上,結合「Green Apron Service」計畫強化吧台人員與顧客互動,並透過流程改造,把美國店面與得來速的出杯時間壓在四分鐘內。
數據上看來,這套策略初步奏效。星巴克 2026 財年第三季全球同店銷售成長 7.9%,北美同店成長 8.1%,交易次數增加 4.5%,顯示「回到星巴克」策略確實把人潮拉回店內。管理層預期,隨著客流回溫與營運效率提升,營運利潤率可望在 2028 財年前拉升至最高 15%,每股盈餘目標介於 3.35 至 4 美元。關鍵在於:這些投資能否像福特的工廠升級一樣,變成長期的產能與效率紅利,而不是只換來短暫的營收虛火。
問題是,星巴克的轉型同樣付出沉重代價。公司已在勞動成本上額外砸下至少 5 億美元,導致營運利潤率從兩年前的 15.8% 下滑至目前的 12.9%。股價表現也未完全說服市場——自 Niccol 被任命為 CEO 以來,星巴克股價約漲 30%,卻仍落後 S&P 500 約 42% 的同期漲幅。這代表投資人尚未完全買單「裝修 + 服務升級」最終能轉化為穩健、可持續的獲利成長。
在實體經濟劇烈投資的同時,資本市場與專業投資機構也在調整對「回流投資」與利率環境的評價。Gabelli Investment Management 旗下 Global Rising Income and Dividend Fund 第二季報酬 5.78%,落後 MSCI World Index 13.90% 的漲幅,某種程度反映在高利率環境下,偏重股息收入與價值股的策略,很難跟上由 AI 與科技股主導的漲勢。基金在季報中明確預期,因通膨仍高於聯準會 2% 目標,短期內降息機會不大,意味企業在進行福特與星巴克這類長期資本支出時,必須面對更久的高融資成本。
然而,這些基金仍透過全球多元配置,押注具現金流與資產實力的企業。例如 Gabelli 持有 Berkshire Hathaway Inc. (NYSE:BRK.B),強調其「堡壘型資產負債表」與 1965 至 2025 年年化 19.7% 報酬紀錄;也持有 Sony Group Corporation (NYSE:SONY),看好其在遊戲、音樂、影視串流與影像感測器的長期成長,並提到 Sony 與 TCL Electronics Holdings 合作切出家用娛樂事業,以及作為 Apple iPhone 影像感測器主要供應商的優勢。這些案例說明,在製造與娛樂產業的結合下,「內容 + 硬體 + 製造」一體化的跨國企業,反而成為基金在波動環境中的避風港。
另一頭,Polaris Capital Management 的 Global Equity Strategy 第二季報酬 13.26%,接近 MSCI World 13.90%,但今年上半年累計報酬 19.95%,遠勝大盤 9.94%。其表現主因來自資訊科技與 AI 相關持股的強勢,包括記憶體半導體供應商。Polaris 在季報中特別點名 ORIX Corporation (NYSE:IX),指出該公司在新任 CEO 帶領下,出售 Orix Bank 給 Daiwa Securities 套現約 23 億美元,既用於股票回購,也上調 2027 年獲利預測。ORIX 透過 OQCI Fund 與持股 Toshiba 因出售 Kioxia 股份而獲利,顯示在高利率與產業轉型背景下,企業也可透過資產重組與財務操作創造股東價值。
從福特大幅強化美國卡車工廠,到星巴克翻修成千上萬咖啡館,再到 Sony、Berkshire 與 ORIX 等跨國企業調整資產組合,全球企業共同面對的是同一套難題:在利率高檔、政治風險升溫、供應鏈重組的大環境下,如何用有限資本做出最有回報的一手牌。美國所謂「回流製造」與「本土投資」,看似是對選民與政策的回應,但最終仍必須接受市場檢驗——若不能轉化為更高的生產效率、更穩定的現金流與更具說服力的獲利成長,這波轟轟烈烈的投資潮,很可能只會變成下一輪成本壓力的來源。
展望未來,華府對中國供應鏈的態度、聯準會利率路徑與消費需求韌性,將共同決定這場「美國製造大賭局」的成敗。投資人必須同時關注企業在本土資本支出上的節奏與紀律,也要留意像 Gabelli、Polaris 這類長期資金如何在「回流製造」與「科技成長」之間調整持股,因為那將是判讀這場產業與資本遷徙的最佳風向球。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。