全球AI算力大爆發,掀起一波「電力+土地+GPU」的基建狂潮。從Cipher Digital與Amazon簽下150億台幣級長約,到IREN為Microsoft部署液冷GPU,再到Sunrun把家用電池變成虛擬電廠,雲端巨頭鎖定容量,真正冒險的是手握資產的中小型基礎設施供應商。
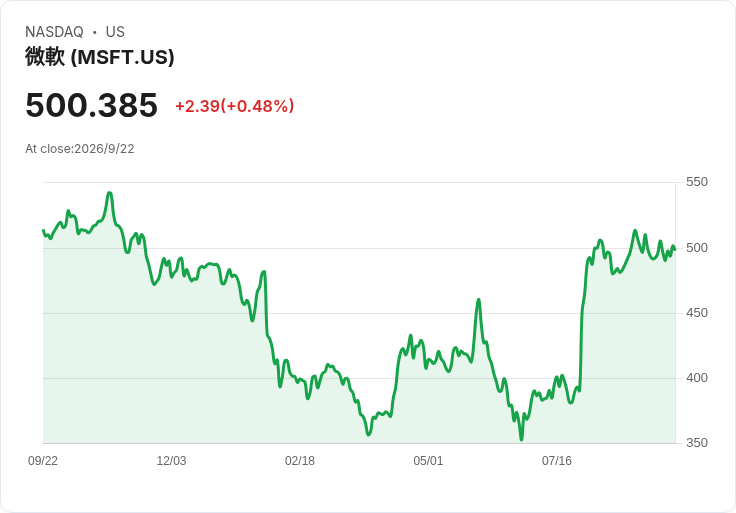
生成式AI推高全球算力渴求,真正被推上火線的,已不再只是晶片商,而是掌握電力、土地與資料中心建設能力的「新型基建股」。過去靠挖比特幣、賣太陽能的公司,如今紛紛轉身成為Amazon.com, Inc. (NASDAQ:AMZN)、Microsoft Corporation (NASDAQ:MSFT) 等雲端巨頭的「AI基礎設施房東」,在長約租金與鉅額資本支出之間走鋼索。投資人要看懂這波浪潮,關鍵已從「有沒有GPU」,轉向「誰能把電力穩穩變成現金流」。

以 Cipher Digital Inc. (NASDAQ:CIFR) 為例,轉型路徑愈來愈具象。Morgan Stanley 9 月中將目標價從 43.50 美元上調至 54 美元,給出的核心理由不是比特幣,而是一紙長達 15 年、約 55 億美元的租約。Cipher 在 Black Pearl 站點替 Amazon Web Services 提供約 300 兆瓦容量,並已於 2026 年 8 月提前兩個月開始交付,租金也正式啟動。對 Amazon 而言,這是一種「不必自己蓋每一座資料中心」的資本支出替代方案;對 Cipher 而言,則是把過去挖礦場址與電力接入權,轉化成類基建型的長期現金流。但市場也清楚,一紙長約只有在工程如期完工、成本不失控時,才是資產而非負債。
Cipher 的風險樣貌,其實是整個 AI 基建鏈的縮影。建設期動輒數百兆瓦、數十億美元的資料中心,一旦遇上施工延誤、設備交期拉長或融資成本走高,原本算得漂亮的專案報酬率就可能被吃掉。更何況 Cipher 仍背著比特幣挖礦的歷史包袱,新業務要燒錢,舊業務又受幣價波動拖累,投資人等於在押注一場仍在進行中的「體質改造」。截至 2026 年第二季,持股的對沖基金數量從 49 檔增至 72 檔,顯示機構認同度提高,但真正決勝點,還是未來幾年 Black Pearl 及其他站點能否按期、按預算交付,並讓租金如預期反映在現金流上。
另一端,IREN Limited (NASDAQ:IREN) 則演出更極端的資產負債表變形。這家由比特幣礦工轉型的 AI 雲端營運商,截至 6 月底握有約 76 億美元現金(其中 17 億為受限現金),管理層估算,連同已承諾的 GPU 融資與客戶預付款,整體資金動員能力約達 140 億美元。第一個重要驗證點已浮現:Microsoft 在 8 月已接收第一個 Horizon 部署,成為 IREN 這波轉型的旗艦客戶。這代表 Azure 在電力與 GPU 緊俏時,得以透過 IREN 取得液冷 GPU 容量,而不必自己持有全部實體資產。
然而,這筆現金到底是安全墊,還是下一輪超大支出周期的起點,仍是一個問號。IREN 表示,2026 年的容量幾乎已售罄,目標在 2026 年累積交付約 300 兆瓦 IT 負載、2027 年達 800 兆瓦,並預估 2027 會砸下 250 億至 300 億美元資本支出。管理層強調,新簽合約中的客戶預付款可負擔約半數 GPU 資本支出,但這樣的前置投資尺度,讓公司暴露在非常典型的工程與週期風險:若 AI 需求成長不如預期、硬體效率快速進步,長約簽在高點,就可能成為未來獲利拖油瓶。對 Microsoft 來說,這種結構某種程度上把風險「外包」給 IREN ;對 IREN 股東而言,則必須承受一場高槓桿的 AI 基建豪賭。
值得注意的是,金融市場已經敏銳反應這種結構風險。據資料顯示,IREN 在 2026 年第二季被 69 家對沖基金持有,高於前一季的 53 家,看似機構熱情高漲,但同時空頭部位約 9,361 萬股,約占流通股 25.01%,顯示多空對決激烈。市場擔憂的不只是 AI 需求變數,還包括 IREN 本身的融資結構——公司持有可轉債與其他複雜融資工具,讓名目空頭比例可能高估純粹看空部位,但也增加了估值判讀難度。換言之,Microsoft 提供了訂單與需求可見度,真正得把數十億美元資本轉成已投產容量、並在技術迭代前收回投資的,仍是 IREN 自己。
如果說 Cipher 與 IREN 代表的是「大客戶長約+重資本 AI 資料中心」模式,那麼 Sunrun Inc. (NASDAQ:RUN) 則展示另一種去中心化版本:把分散在屋頂的家用電池,集合成虛擬電廠,向公用事業與市場賣「可調度容量」。9 月 9 日加州熱浪期間,Sunrun 與 Tesla, Inc. (NASDAQ:TSLA) 宣布,其聯合家庭儲能艦隊在加州電網上釋出 580 兆瓦功率,足以在尖峰時段供應整個 Sacramento County 家戶用電。這 580 兆瓦並非來自任何一座大型電廠,而是來自超過 14 萬顆分散在家中的電池,透過加州能源委員會「需求側電網支援」計畫與公共事業委員會的「緊急負載削減」專案,由系統營運商在日前電價突破每兆瓦時 200 美元時觸發。
這場調度有兩層意義。其一,它讓 Sunrun 的儲能艦隊從「附加產品」變成可參與批發市場與需求回應計畫的電網資產。Sunrun 指出,第二季儲能附掛率已創新高,達 74%,高於去年同期的 70%,公司並透過一筆將新簽儲能資產出售給第三方、卻保留客戶關係的交易,推升營收年增 53% 至 8.7 億美元。其二,第三方研究機構 The Brattle Group 受 Sunrun 與 Tesla 委託的分析認為,類似方案到 2028 年可為加州電力消費者節省高達 2.06 億美元成本,意味著分散式資源有機會取得經濟與政策上的雙重正當性,為未來更多虛擬電廠計畫鋪路。
但這個故事並非只有亮點。Sunrun 的核心成長指標正在轉冷。2026 年第二季,訂戶新增數量年減 31% 至 19,793 戶,Aggregate Subscriber Value 下滑 24% 至 12 億美元,反映每位客戶帶來的總價值下降;扣除獲客成本後的 Net Subscriber Value 更劇降 44% 至 9,444 美元。實際安裝的儲能容量年減 15%,太陽能裝置容量年減 23%。現金面亦不寬裕,該季營運活動淨現金流出 1.86 億美元,所謂的 Cash Generation 僅 2,300 萬美元,若排除 2,200 萬美元設備 safe harbor 投資也不過 4,500 萬美元。公司被迫調降全年 Cash Generation 指引,從原先的 2.5 億至 4.5 億美元,下修至 2 億至 3.75 億美元區間。
為了填補資金缺口,Sunrun 今年已透過無追索資產層融資籌得約 15 億美元,包括 8 月一筆殖利率 6.33% 的 2.67 億美元證券化案。雖然相較先前交易,利差略為收斂,顯示債市對其資產證券化仍有一定信心,但本質上仍是依賴外部融資維持成長。這種「靠負債滾動資產」的模式,在利率環境保持偏高、訂戶成長放緩的背景下,風險與日俱增。最新季度對沖基金持股數量從 45 家降至 40 家,空頭比率則高達 26.36%,顯示市場對 Sunrun 的商業模式與資本結構仍存高度疑慮。
從 Cipher、IREN 到 Sunrun,可以看出一個共同脈絡:AI 與能源轉型正把「容量」本身變成稀缺資源。無論是有線供電的大型資料中心,還是分散在家庭端的電池,只要能在關鍵時刻提供可調度的千兆瓦級能力,就有機會與雲端巨頭、公用事業甚至超級用電客戶簽下長約。差別在於,誰來承擔長期資本支出與週期風險。Amazon、Microsoft 等雲端巨頭,更多扮演「長期租戶」角色,把資產周轉壓力轉嫁給基建供應商;而像 Cipher、IREN、Sunrun 這類公司,則必須在利率、硬體效率、需求成長與政策變化的多重不確定中,拼命把一紙紙長約兌現為穩定現金流。
對投資人而言,這波 AI 基建狂潮值得關注的,不只是 GPU 出貨量或雲端收入成長,而是這些「第二線供應商」能否守住工程進度與資本紀律。未來三到五年,若 Black Pearl 如期滿租、IREN 如計畫交付 800 兆瓦 IT 負載、Sunrun 持續用實際調度案例說服監管機關與電力公司,市場可能重新給予這類資產股更高評價。反之,一旦 AI 熱潮降溫、利率居高不下,或專案大幅超支,今天被視為「AI 基建門票」的合約與站點,也可能在下個周期變成拖累。AI 時代的黃金路口已經畫在地上,但最後誰是收租者、誰是被收割者,仍是一道需要用時間與現金流來回答的考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。