



Q3調整後EPS $1.67、自由現金流$116M,Truckload與Logistics強勁,惟美國LTL執行、UPS合作終止導致Q4保守指引。
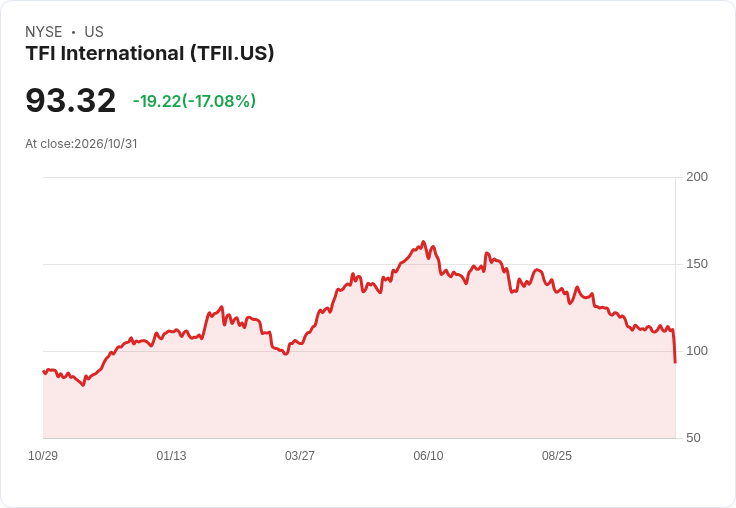
TFI International(TFII)公佈2026年第三季財報,整體表現仍具韌性:調整後稀釋每股盈餘為$1.67,單季自由現金流$1.16億,年初至今逾$4.4億,並將第四季調整後EPS預估下修至$1.30–$1.40。管理層將此次保守指引主要歸因於美國LTL(少於卡車負載)執行問題與一項關鍵合作(UPS)在2027年初結束帶來的不確定性。

背景與財務要點: - 營收(不含燃料附加費)約19億美元,年增8%;整體營業利益成長17%至1.8億美元。公司連兩季在合併基礎上實現低於90%的營運費用比(operating ratio)。 - 細分表現:Truckload表現突出,調整後OR 86.7%,營業利益近乎倍增;Logistics營業利益跳升約59%,至4900萬美元;LTL營收6.78億美元,調整後OR為91.3%,營業利益4400萬(含非現金減損)。 - 資本結構:調整後有息淨負債對EBITDA為2.1(更新口徑排除信用證與或有對價);預估2026年淨資本支出(不含不動產)為2.25–2.5億美元。
問題核心:美國LTL執行與UPS合作終止 管理層在電話會議多次強調,美國LTL是本季主要壓力來源,指出密度下降、服務品質下滑以及第三方長途運力(linehaul)在即期市場上的高昂成本,導致成本與量能失衡。執行面與人員文化被點名為問題根源(「the problem is the human」),且管理層披露與UPS的六年夥伴關係將於2027年1月底結束,預期在過渡期會有客戶與貨量再分配的風險,這也是Q4指引謹慎的具體理由。
市場質疑與公司回應: - 質疑:多位分析師對美國LTL持負面或偏負面看法,甚至建議評估出售或拆分該事業,認為問題具結構性並可能持續影響獲利能力。 - 回應:公司明確表示無意出售美國LTL,正進行包括人事、流程與網路調整(「changing the recipe」)與增聘關鍵人才以改善執行,管理層重申瞭解問題並有具體修正計畫,同時強調Truckload與Logistics的持續動能可部分緩衝短期衝擊。
深入分析: TFI本季展現現金生成與資本彈性(季度現金流$1.16億、負債比相對健康),使其能在需求波動時持續投資並回饋股東(回購或潛在併購能力以債務撐至10–15億美元收購規模)。Truckload受惠於產業運力緊縮及專業化使用者需求,成為利潤主引擎;Logistics靠資產輕型與經紀收入年增49%呈現高成長性。相對地,LTL問題屬操作性而非純市場定價,若管理層能在2027年上半年穩定密度、降低第三方linehaul依賴,LTL恢復空間存在,但若客戶於UPS過渡後流失或成本持續高企,風險將延伸至全年獲利表現。
結論與展望(行動呼籲): 投資者應重點關注三項指標:1) 美國LTL服務與密度改善進度(管理層提出的組織與網路改造成效);2) 與UPS合作終止後的客戶留存與貨量重整情況;3) Truckload與Logistics的利差能否持續抵銷LTL壓力。短期內公司以Q4 $1.30–$1.40指引反映謹慎態度;若未來兩季LTL執行改善可驗證,TFI具恢復上行的機會,否則需警惕結構性調整延長對整體利潤的拖累。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





