



CHD公佈Q3優於預期:有機銷售成長5.1、毛利率回升至46.8%,上調2026展望並授權10億美元回購。
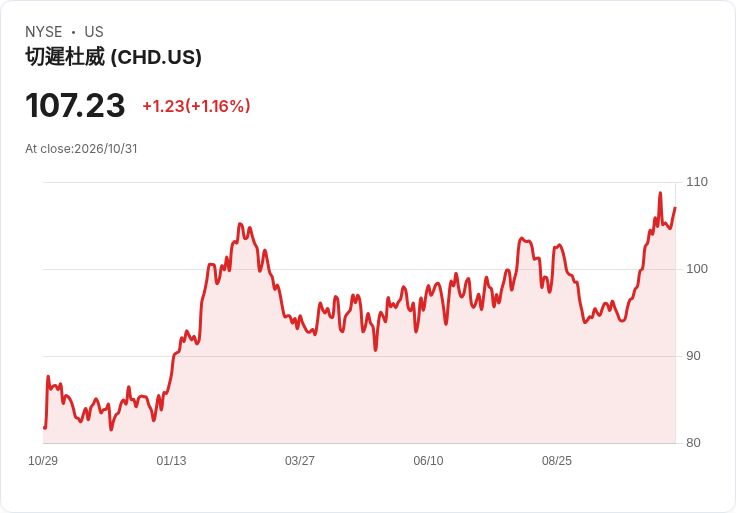
Church & Dwight(CHD)在最新財報與電話會議中表示,第3季表現超出公司預期並上調全年展望:公司將2026年有機銷售成長目標從先前範圍上修至約5%,並把調整後EPS成長率收緊至約7%,同時預告第4季調整後每股盈餘將較去年增加約17%至19%。董事會也核准一項新的、無到期日的10億美元庫藏股授權,引發市場關注資本回報與併購取捨的策略意涵。

業績與關鍵資料:CHD報告第3季淨銷售年增1%,有機銷售成長5.1%,量能成長4.6%;調整後每股盈餘為0.92美元,優於公司預估的0.89美元;毛利率回升至46.8%,較前期提升170個基點。行銷支出佔銷售比率約11.9%,調整後營業費用(SG&A)為2.61億美元,約佔淨銷售16.3%;調整後營業利益為2.98億美元,較上年增加2700萬美元。前三季營運現金流為8.41億美元,資產負債面顯示總債務約22億美元、現金約4.47億美元。公司指出第3季受關稅退稅淨利影響約1500萬美元,預估第4季約500萬美元。
品牌與通路動能:管理層強調THERA BREATH表現亮眼,市佔創紀錄達26.8%,且牙膏重複購買率接近30%;WATERPIK呈現雙位數成長;但TOUCHLAND在美國的成長已放緩至「接近持平」,公司規劃透過擴充套件通路與國際佈局回補缺口。管理層同時指出某些品牌在本季線上銷售成長顯著(報告稱「營收成長20%」),全球線上消費佔比已達25.9%。
成本、通膨與展望前提:公司將2026年的成本壓力估算提高至約1.5億美元,假設油價約100美元/桶,並警告中東衝突與運輸費用上升是主要通膨來源。儘管如此,管理層表示透過持續的生產力改善與RGM(收益成長管理)工具、行銷投資與費用控制,已能在2026年每季提升毛利率,並對2027年持謹慎樂觀看法。財務長預估全年營運現金流約11.75億美元。
市場質疑與管理層回應:分析師在會中對未來毛利擴張、商品避險程度及定價策略表達疑慮(例如BofA、Goldman Sachs、JPMorgan等),質疑在高油價與運費壓力下,毛利能否如期改善。管理層回應強調今年達成「紀錄的生產力提升」,並表示會在1月底的Analyst Day提供更詳盡的2030成長計畫與2027年初的毛利路徑說明;對於定價則較為剋制,重申首要任務為生產力與利潤擴張,而非公佈具體價格策略細節。
替代觀點與駁斥:部分市場觀點認為上修展望可能低估了持續的運費與原料通膨風險,或高估行銷與生產力能短期抵消成本;公司則以本季資料(毛利率回升170個基點、Q3 EPS優於預期)回應,並提出具體保護措施:商品避險略高於去年同期、透過通路與產品組合最佳化(包括線上份額與新類別)分散風險,以及靈活運用庫藏股或併購以提升資本效率。
風險提示與未來觀察重點:主要風險包括油價與運費進一步上揚、TOUCHLAND在美國的能否回穩、以及2027年毛利是否能延續今年的改善趨勢。投資人與市場應關注公司在1月Analyst Day釋出的具體2027毛利展望、庫藏股實際執行狀況(回購或留作併購)、以及TOUCHLAND與國際業務的成長節奏。
結論(行動號召):Church & Dwight以量能驅動的有機成長與毛利改善結合行銷投資,成功把2026展望上修並授權新一輪資本回報,但在宏觀成本面仍面臨不確定性。建議關注公司在1月底Analyst Day的細節披露、Q4實際EPS公佈與TOUCHLAND下一步的通路策略,這些將決定管理層上修承諾的可持續性與股東回報的實際落實。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





