從Eli Lilly、Novo Nordisk到Roche、Merck,多家大藥廠靠肥胖與免疫疾病新藥推動獲利狂飆,分析師甚至喊出2兆美元市值想像空間。肥胖療法如何改寫全球製藥版圖,成為資本市場最新「黃金礦」?
全球製藥版圖正在靜悄悄翻轉,主角不再只是癌症或心血管用藥,而是過去被忽視的「肥胖市場」。隨著新一代GLP-1減重針藥物席捲全球,Big Pharma股價連創新高,分析師更將肥胖療法視為可能媲美甚至超越AI的下一個超級成長故事,資金正全面湧向少數關鍵玩家。

在眾多製藥巨頭之中,Eli Lilly(LLY)與Novo Nordisk(NVO)顯然站在浪頭上。兩家公司最新一季財報均大幅優於市場預期,不僅反映減重藥品實際銷售熱度,更讓分析師認為肥胖治療仍處於「早期市場」階段,成長空間遠未封頂。Stephen Ayers指出,他看好這些肥胖藥帶來的現金流,未來可反過來投入其他創新研發,包含使用AI輔助藥物開發,等於以肥胖市場獲利支撐更廣泛的創新布局。
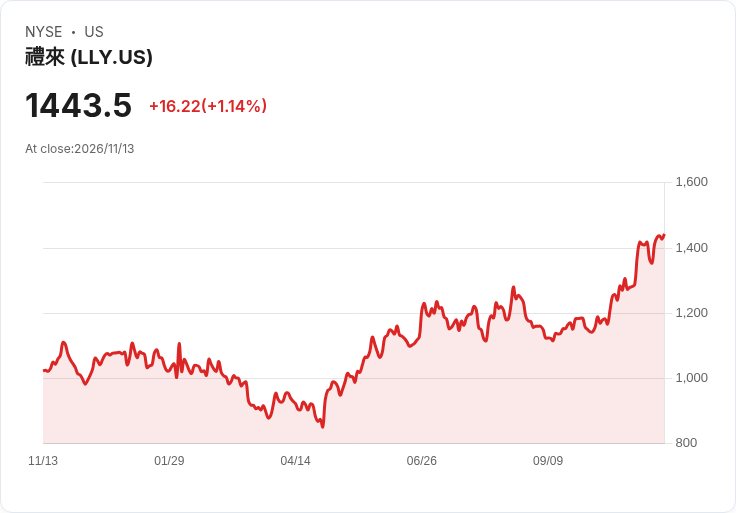
Eli Lilly(LLY)更被部分市場人士視為史上第一家「兆元級」製藥公司,其市值一度突破1兆美元門檻。分析師Edmund Ingham認為,Lilly在GLP-1抗肥胖市場中的主導地位,可能讓外界對其成長高度仍低估。他指出,Lilly的旗艦分子tirzepatide已獲市場領先優勢,而臨床階段候選藥retatrutide在平均體重減輕數據上更令人驚豔,80週減重幅度超過28%,使得營收想像空間難以設定天花板。Lilly甚至上調2026年全年財測,幅度高達50億美元以上,引發市場猜測2兆美元市值是否成為下一個里程碑。
不過,肥胖市場並非Lilly與Novo Nordisk的「雙頭壟斷」天下。包括Amgen(AMGN)與Roche(RHHBY)等後進者,正伺機切入這塊高成長領域。Ayers提到,Amgen準備推出每月施打一次的GLP-1 agonist/GIP antagonist複方療法,希望以不同給藥頻率與機制搶佔市場。而Roche則透過收購Carmot Therapeutics,迅速充實肥胖治療管線,企圖在不過度集中單一療法領域的前提下,靈活推進多元研發,走一條「低調但全面」的擴張路線。
Novo Nordisk自身也沒有停下創新腳步。該公司公布REDEFINE 1晚期試驗的兩項額外分析,聚焦其實驗性肥胖治療CagriSema的不同受試者反應。CagriSema結合cagrilintide與semaglutide,以每週注射形式模擬調控食慾的荷爾蒙。試驗顯示,在受試者中有67.8%在8週內就減重至少5%,這些「早期反應者」在第68週平均減重25.4%,遠高於較晚反應者的17.8%。申請方也透過問卷量化生活改善:有73.1%受試者自評日常活動明顯變好,69%認為自尊與社交舒適感提升,而安慰劑組只有約半數以下有類似感受。
但這份亮眼數據背後也有代價。Novo Nordisk指出,CagriSema受試者中約79.6%出現消化相關副作用,相較安慰劑組的39.9%高出一倍;因副作用中途停藥的比例分別為5.9%與3.5%。公司強調,這些分析屬探索性資料,主要用於理解不同病人的反應模式,不應直接被視為更改臨床處置的指引。CagriSema目前在美國仍未獲批准,預計2026年第四季才會迎來監管機構的關鍵審查決定。
在肥胖療法之外,其他免疫與抗病毒領域也成為資金追逐焦點,進一步鞏固Big Pharma在資本市場的地位。ALLKA Research指出,VanEck Biotech ETF(BBH)與iShares Biotechnology ETF(IBB)目前均處於多年高點,背後關鍵便是多家大型藥廠如Gilead Sciences(GILD)、Merck(MRK)與Eli Lilly(LLY)財報全面優於預期。以Gilead為例,在其主攻的HIV市場中,第三季營收年增6.8%,達83億美元,其中Biktarvy、Yeztugo與Livdelzi合計銷售45.7億美元,年增率高達19.2%,顯示傳染病與慢性病治療仍是穩健現金牛。
免疫疾病方面,Sanofi(SNY)則被視為相對低估的Big Pharma。ALLKA Research指出,Sanofi在IMIDs(免疫介導炎症疾病)治療領域具領導地位,其與Regeneron(REGN)合作開發的重磅藥Dupixent,第三季營收達56.9億歐元,年增高達35%。這些數字顯示,除了減重市場外,慢性免疫疾病療法同樣在快速擴張,為整體製藥產業提供多重成長引擎。
Merck(MRK)則展現截然不同的長線策略。市場一度憂心其年營收逾300億美元的癌症藥Keytruda(pembrolizumab)即將面臨2028年左右的專利期滿風險,屆時學名藥湧入可能造成所謂「谷底年」,營收出現下滑。Ingham認為,Merck早已在腫瘤領域建立龐大管線,且透過自建與併購雙軌拓展,即使Keytruda失去獨佔地位,也有機會快速以新藥補上缺口。他甚至直言,Merck的腫瘤研發陣容已是全球最具說服力之一,甚至可與Roche相提並論。
然而,肥胖神藥與免疫療法的爆發也引來質疑聲音。部分醫界人士擔心,過度依賴藥物減重可能忽略生活型態調整,長期是否會形成「藥物依賴型健康管理」仍待觀察。此外,GLP-1類藥物昂貴的定價,也讓各國健保與保險系統面臨財務壓力,如何在療效與成本之間取得平衡,將成為政策與產業共同面對的難題。
站在投資人的角度,肥胖與免疫療法看似提供了高成長、高現金流的迷人組合,但此一趨勢也伴隨研發失敗風險、監管不確定性以及市場競爭加劇等挑戰。未來幾年,隨著更多臨床數據出爐與美國、歐洲主管機關做出關鍵審批,Big Pharma能否真正在肥胖與免疫市場建立長期壟斷地位,還是會走向多方割據、利潤被壓縮的局面,仍充滿變數。可以確定的是,從Eli Lilly與Novo Nordisk的減重管線,到Roche、Merck、Sanofi與Gilead的多元布局,肥胖與免疫疾病正在重塑全球醫療與資本市場的權力結構,成為左右未來十年製藥產業的核心戰場。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。