分析師看好莉莉、羅氏與默克,肥胖藥與穩健管線驅動藥廠股長多。
最近幾位藥業分析師一致把目光投向肥胖藥與具多元管線的大型藥廠,認為這類公司最能在未來數年內交出亮眼財報與現金回報。主導理由是肥胖市場剛起步、核心產品營收可反哺研發,以及部分公司在腫瘤學、診斷與免疫科學上的長期競爭力。

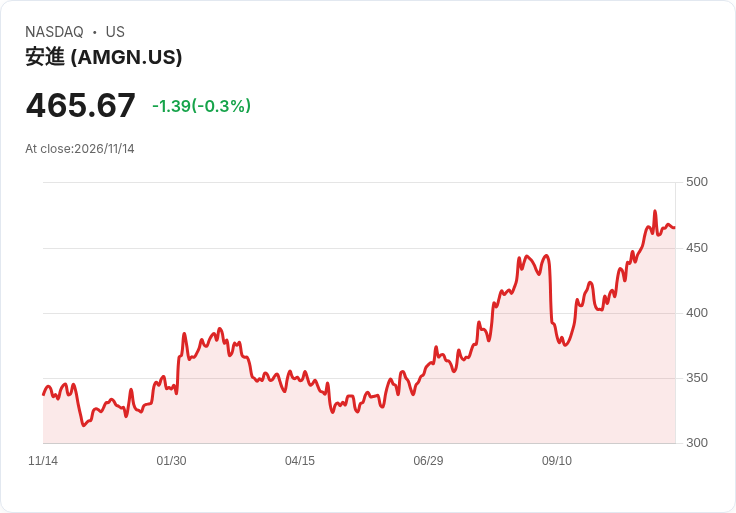
背景與重點資料 - 肥胖藥趨勢:Eli Lilly(莉莉)與Novo Nordisk(諾和諾德)在第三季均交出超預期業績,肥胖相關GLP?1/雙促效藥物被視為可能改變整個製藥業營收結構的關鍵領域。莉莉的主打藥物tirzepatide已經帶動市佔與營收跳升,公司市值首度突破1兆美元大關;其臨床階段候選藥retatrutide 在80週的平均減重超過28%,顯示潛在市場規模難以估量。莉莉並已上調2026全年指引超過50億美元,且正於賓州興建35億美元的製造設施以備產能。 - 多元化與防守性:羅氏以腫瘤、神經科、血液科、免疫與眼科等多領域著稱,且旗下診斷事業每年約貢獻200億美元左右的額外營收,為公司提供現金流與風險分散。默克雖面臨抗癌藥Keytruda專利到期(預估2028年周邊)壓力,但其近年透過內生成長與收購累積了廣泛的腫瘤學管線,被視為能較快自跌幅回穩的公司。Amgen 正在準備推出每月給藥的GLP?1/GIP類藥物,羅氏則透過併購Carmot Therapeutics補強肥胖療法管線,顯示大型藥廠也積極佈局此一新興領域。 - 其他業績亮點:生技ETF如VanEck BBH與iShares IBB皆處於多年高位,反映市場對大型藥廠與創新藥物的樂觀情緒。Gilead在第三季營收約83億美元,Biktarvy、Yeztugo與Livtencity等產品合計銷售約45.7億美元,年增19.2%;Sanofi 與Regeneron 合作的Dupixent第三季銷售57億歐元,年增35%,顯示慢性免疫疾病藥物仍具穩定成長動能。
分析與論點陳述 分析師共同論點是:肥胖藥有機會成為史無前例的大市場,領先者(如莉莉)可能帶來長期且龐大的現金流,進一步投資到AI藥物研發、製造擴產與併購;而像羅氏與默克的多元化管線與診斷、腫瘤學實力,提供防守性與成長性的平衡。Amgen等公司則可能在不那麼受矚目的路徑上逐步取得突破,成為市場的隱形贏家。
替代觀點與駁斥 反對者主要擔憂包括:估值過高(部分公司市值已高企)、市場競爭或自我侵蝕(cannibalization)、以及像Keytruda之類的專利懸崖風險。對此,支援方指出(1)肥胖藥市場規模與需求仍在快速擴張,短期估值看似昂貴但未必反映未來現金流潛力;(2)主導廠商的高利潤將資助持續研發與新藥開發,減少單一產品風險;(3)像默克已用併購與研發補強其腫瘤學管線,足以緩衝Keytruda專利期過後的衝擊。至於定價壓力,有研究指出若GLP?1每月定價低於約350美元,整體可為醫療體系節省成本;這代表價格與採用政策將成為未來觀察重點,但也顯示政策面或市場接受度仍有彈性。
案例與實務觀察 - 莉莉:市值突破1兆美元,retatrutide臨床資料亮眼,且擴建製造基地,為長期供應與成本控制做準備。 - 羅氏:診斷事業提供約200億美元年收入,併購Carmot強化肥胖藥管線,顯示其以多角化策略抗衡單一領域風險。 - 默克:雖面臨Keytruda專利期結束,但現有與新興腫瘤藥物管線被認為全球最完整之一,具回彈潛力。 - Gilead/Sanofi:Q3資料顯示在HIV與免疫疾病領域仍有穩健成長,可作為組合投資的補強標的。
結論與投資建議(未來展望) 肥胖藥浪潮確實改寫了大型藥廠的成長地圖,市場正由少數領先者向更多競爭者與多元供給演進。對投資人而言,應在「成長機會」與「估值風險」之間取得平衡:若偏好高成長可重視莉莉與專注肥胖藥的龍頭;若偏好防守與分散風險,羅氏與默克的多元化管線和穩定現金流更具吸引力;另可透過ETF或組合持股分散個股特有風險。持股者與潛在買家應密切跟進臨床試驗里程碑、價格與保險給付政策、製造供應能力與專利到期時間,以快速調整配置。總之,肥胖藥與傳統強勢療法的協同推進,將是未來數年藥廠股能否持續上漲的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。