生成式 AI 帶動軟體業進入「代幣經濟」,從 Salesforce Dreamforce 現場到 Anthropic、OpenAI 獵地新機房,企業一邊追高階模型、一邊被運算成本壓到喘不過氣。SaaS 毛利率可能從 80% 掉到 40%,誰扛得住?
生成式 AI 熱潮燒進企業 IT 預算,但在華麗願景背後,是一場現金流與成本結構的硬仗。從 Salesforce 年度盛會 Dreamforce 現場傳回的訊號顯示,多數企業還在苦苦摸索如何把現有 AI 用好;同一時間,Anthropic、OpenAI 則在全球獵地蓋機房,從數百兆瓦超級資料中心,到 20〜30 兆瓦級的小型據點全都要。AI 不再只是技術故事,而是徹底改寫軟體產業商業模式的一場成本革命。

在今年於舊金山登場的 Dreamforce,被號稱「軟體界超級盃」,場內氣氛卻與高層舞台上的「安全 vs 速度」辯論大不相同。Salesforce 執行長 Marc Benioff 與 Anthropic、OpenAI、Nvidia(NVDA) 領袖高談 AI 未來與安全框架時,會場多數使用者坦言:光是把現有 AI 功能導入流程就已經忙不完,根本還輪不到擔心「模型進展太快」。來自芝加哥零售數據公司的 Salesforce 主管就指出,很多客戶連「先把腳伸進水裡」都還在適應,若真放慢前沿模型研發腳步,反而是企業補課的黃金時間。
這種落差也反映在模型選擇上。顧問公司 SummitX 負責人就說,所謂 frontier models 的能力其實已經遠超多數企業現階段需求,「客戶還在起步階段」,去年一代的模型對多數銷售、客服場景已綽綽有餘。軟體評測平台 G2 創新長 Tim Sanders 更直言,多數「agentic」應用的成果,並不是靠最新最強的模型,而是「去年的 AI」,真正的關鍵反而是如何把這些模型嵌進既有 SaaS 產品與流程。
成本卻是所有人的共同痛點。Sanders 指出,AI 讓 SaaS 業者第一次真正面對「變動成本」:從過去訂閱制一口價,改為依照 token(代幣)使用量計價,一個 token 約等於四分之三個字。這意味著,每一個客戶詢問、每一次自動生成回應,都會直接噬吃供應商的成本結構。以往 SaaS 公司提供雲端服務幾乎沒有邊際成本,毛利可以高掛 80%、甚至 85%;但改採廣泛使用 AI agent 的模式後,毛利率恐怕下探到 45% 左右,「整個利潤結構被翻轉」。
這迫使廠商發展出「模型路由」等新技術,以成本效益為優先。像是電子簽章平台 Docusign 就同時導入多家 frontier 模型與開源 open-weight 模型,並依不同任務自動分流:需要高判斷力、多文件推理的複雜條款分析,才會送到昂貴的高階模型處理;一般摘要、結構化文本處理,則交給更便宜的模型。這種「對症下藥」的 AI 架構,已成為壓低雲端成本、維持獲利的關鍵手段。
同場的雲端聯絡中心業者 Nice 技術長 Kevin Lee 也指出,現有甚至前一代模型已足夠應付客戶大多數需求,真正的挑戰在於如何在「效能與成本」之間取得平衡。Databricks 則走另一條路,直接把 OpenAI 最新 GPT-6 Astra 開放給 3,500 名工程師使用,並強調其在高度複雜任務上的優勢。兩種策略背後共同點是:沒有人能忽視 token 計價帶來的成本壓力,只是各自選擇在何處「豪賭」。
另一方面,提供運算基礎建設的雲端與資料中心業者,則站在這波成本革命的另一端。據多名消息人士透露,Anthropic 和 OpenAI 在過去一年已簽下多筆超級資料中心合約,規模動輒數百兆瓦甚至千兆瓦;但如今兩家也積極尋找 20〜30 兆瓦等級的小型機房合作,足跡遍及英國、北歐與美國。OpenAI 對外表示,正在打造「多元化運算組合」,不同工作負載需要不同基礎設施,會依效能、可靠度、時程與成本來挑選合作夥伴。
結構研究機構 Structure Research 的分析指出,相較於等待單一大型園區完工,在既有供電場址先搶下幾兆瓦容量,往往更快、更實際。對於可以分散運作的推論(inference)工作負載而言,由多個小型部署加總,也可形成可觀的整體算力。隨著 AI 從訓練階段走向大規模上線服務,推論使用的機房容量占比將持續拉高,房地產顧問 JLL 甚至預估,到 2030 年推論將吃掉 37% 的全球資料中心容量,遠高於訓練的 13%。
這樣的分布式需求,已吸引 neocloud 新勢力加碼投資小型資料中心。為 OpenAI 打造德州大型園區的 Crusoe,如今也佈局更小、更快建成的機房,以因應美國各地大型專案延宕。Nvidia(NVDA) 亦與多方合作,研究專為分散式推論設計的小型資料中心架構,顯示硬體供應鏈也正為「小而多」的新型態需求預作準備。
值得注意的是,AI 模型開發與導入節奏也出現分歧。系統整合商 Nagarro 就坦言,公司不會搶在 frontier 模型剛發布時立刻導入,而是習慣等待約三個月,等生態系與工具鏈相對穩定後再評估。對多數企業而言,穩定性與合規風險往往比「第一時間用上最新模型」更重要。這也讓 Salesforce 推出的 Claudeforce 等新整合方案,比「下一代模型規格」更受客戶關注。
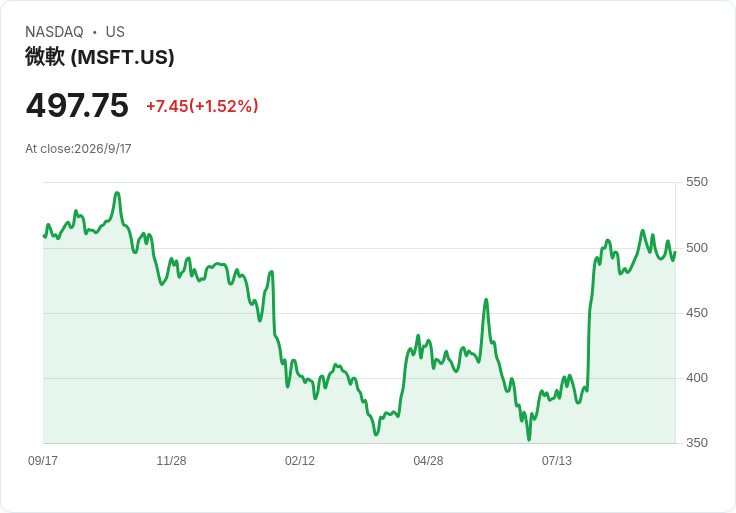
對投資人來說,這場 AI 成本革命帶來兩個關鍵疑問。第一,傳統高毛利 SaaS 公司能否在代幣經濟下重塑商業模式,例如透過差別定價、內建 AI 額度或發展自家較低成本模型,維持合理利潤?第二,掌握 AI 資料中心與 GPU 生態的雲端與半導體巨頭,如 Microsoft(MSFT)、Nvidia(NVDA),是否會在這波「基礎設施重編排」中進一步強化護城河?
可以確定的是,AI 不再只是功能表上的一個新按鈕,而是把整個軟體產業從營收、成本到資本支出一併改寫的核心變數。接下來幾年,誰能在「算力風暴」中把成本踩穩、把模型用好,誰才有資格談 AI 時代的長期贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。