



摘要 : 美國AI/半導體波動擴散,歐股因科技權重低與能源業績強勁而相對受益。
新聞 : Nvidia執行長本週驟然離職的震撼,成為觸發美國科技板塊波動的新導火線;然而這波動卻意外讓歐洲股市受惠,凸顯「缺乏巨型科技股」在此次AI與半導體風險下的相對優勢。

背景與現況 - 受AI題材與半導體巨頭訊息影響,全球資金出現輪動。泛歐STOXX 600週四創新高,本週有望創下自六月以來最大單週漲幅,月初迄今上漲約2.6%。 - 同期比較上,Nasdaq-100呈現盤整,日本日經跌逾3%,而南韓與臺灣的科技指數在兩個月內分別下跌約23%與9%。過去兩個月STOXX上漲逾4%,S&P 500則下跌約0.8%。 - 歐洲公司獲利表現支援行情:彭博/倫敦證交所集團資料顯示,STOXX 600公司本季營利年增約25%,為四年來最強,能源公司領先。
核心論點:為何歐股在這次震盪中相對受益 - 結構性差異:MSCI 美國可投資市場指數中資訊科技權重逾35%,其中Nvidia單檔約佔約6.6%;相較之下,MSCI 歐洲資訊科技僅約8.8%,歐股權重分佈更廣,金融、醫療與能源比重較大,使得單一科技公司事件對歐股指數影響較小。 - 資金輪動與估值疑慮:投資人開始從被過度擠入的AI相關交易撤出,對估值、以債務資金驅動的支出與政治監管風險(如美國中期選舉後的監管變數)出現疑慮,促成對防禦性與非科技題材的偏好。 - 能源與宏觀緩衝:能源股在地緣政治(如中東局勢)與油價波動中提升了獲利,同時能源價格回落亦舒緩市場情緒;此外強於預期的企業獲利與部分經濟資料,抵銷了法國因債務引發的債市動盪。
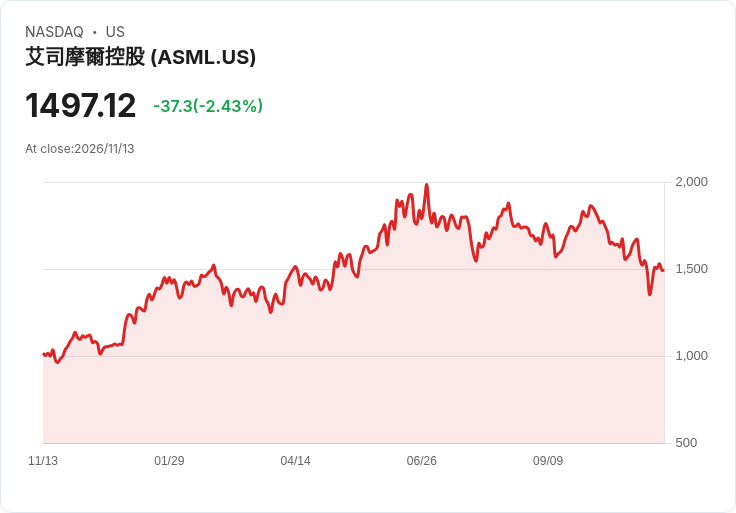
案例與專家觀點 - 受訪業內人士如LFG+Zest投資長Alberto Conca指出,市場正在擴大主題,歐洲較為防禦性的配置可能持續受寵。St. James’s Place投資長Justin Onuekwusi與HSBC Private Bank全球CIO Willem Sels亦提到,英國與歐洲市場在美元計價下的五年表現優於美股,強調分散配置的重要性。 - 在供應鏈層面,歐洲較直接接觸半導體與AI鏈者包括ASML、Siemens Energy與Infineon,但整體比重仍遠低於美國市場的科技集中度。摩根士丹利估計,直接受AI資本支出利多的公司僅佔MSCI Europe盈餘約8%,而銀行業佔比約21%,受通膨或利率環境的影響更大。
替代觀點與反駁 - 替代觀點:有人主張歐洲「少科技」是在AI多頭行情下的劣勢,長期可能錯過高增長機會。 - 反駁:此論點在AI題材上漲期確實成立,但在當前以事件驅動的短期震盪(如Nvidia高層變動、估值回撥、政治監管風險)階段,低科技集中反而降低單一公司系統性風險;長期投資仍需於不同市場間取得平衡以兼顧增長與風險控管。
風險提示與未來展望 - 保護是相對而非絕對:若美股出現更廣泛的拋售,歐股也難以完全獨善其身;此外,能源價格、區域債務問題(如法國)和全球經濟資料仍可能改變資金流向。 - 投資建議與行動號召:投資人應檢視投組的集中風險,考慮在地緣、行業與股權結構上的多元化——例如在追逐AI題材的同時,維持對歐洲金融、醫療與能源等防禦或價值型部位的配置。持續關注美國科技企業治理動態、資本支出趨勢、以及歐洲企業獲利報告與債市走勢,將有助在波動中做出更穩健的資產配置決策。
總結 短期來看,Nvidia事件與AI題材帶來的市場震盪,正使得歐洲市場憑藉較低的科技集中度與強勁的能源盈利表現,一度成為資金避險或分散風險的選擇。但長期勝敗仍取決於AI資本支出演進、企業獲利走向與全球宏觀風險的變化;投資人應以多元化與風險管理為核心,密切追蹤美國科技領導者的動態與歐洲基本面。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





