



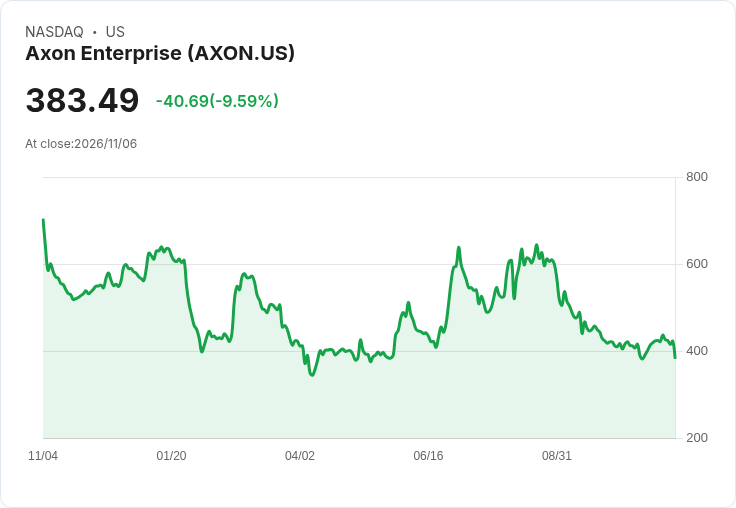
第三季淨利5700萬美元、調整後每股盈餘1.72美元,營收9.086億美元皆低於市場預期,股價近一年下挫逾四成。
Axon在本季交出「由虧轉盈」的報表,但數字仍未滿足市場期待,導致投資人擔憂下波成長動能。公司公佈第三季淨利為5,700萬美元,合計每股盈餘(GAAP)0.68美元;扣除一次性專案後的調整後每股盈餘為1.72美元,營收為9.086億美元。根據Zacks彙整,分析師平均預期調整後EPS為1.90美元、營收預期約9.311億美元,兩項皆高於實際數字。

背景說明:Axon為以製造電擊槍與執法用隨身攝影機聞名的美國公司,近年亦積極推展軟體與雲端訂閱服務以建立經常性營收。市場對其訂閱成長與硬體更替迴圈抱有較高期待,因此任何短期營收或利潤落差都可能放大股價波動。
事實與資料: - 第三季淨利:57百萬美元;GAAP EPS:0.68美元;調整後EPS:1.72美元。 - 第三季營收:908.6百萬美元,低於分析師預估931.1百萬美元。 - 指引:公司預期本季(截至12月)營收介於9.90億至10.1億美元,全年營收預估介於36.1億至36.3億美元。 - 股價表現:今年以來下跌約33%,過去12個月下跌約40%,近期股價報380.83美元。
分析與評論: 營收與盈餘雙雙不及預期,顯示Axon面臨數個可能挑戰:硬體出貨節奏放緩、軟體訂閱成長未如市場預期,或是成本與一次性專案影響獲利表現。儘管公司提出明確的季度與全年營收指引,但數值並不足以完全抵銷市場對短期成長的不安。股價已反映出投資人對未來成長的不確定性,短期內若無強勁訂閱合約或硬體回補動能,股價恐延續波動。
替代觀點與駁斥: 支持者可能指出「調整後EPS 1.72美元」仍顯示營運基礎穩健,且Axon正由硬體轉向訂閱與平臺生態,長期價值可期。但反方則認為,市場目前更重視短期數字與現金流,若訂閱擴張速度無法彌補硬體下滑,長期成長論述也難以說服投資人。綜合看法:調整後獲利固然正面,但若成長節奏放慢,時間將考驗公司把長期願景轉化為穩定財務成果的能力。
結論與展望(行動號召): 投資人應關注下一季實際營收與訂閱淨增數據、毛利率走向及資本支出節奏;管理階層在未來幾季能否交出穩定的訂閱成長與更明確的獲利展望,將決定股價回穩的機會。短期內,保守投資者可等待下一次季報和管理層電話會議揭示更多細節,再評估佈局時機;積極型投資者則需警覺業績變動帶來的高波動風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





