AI算力需求推升半導體測試設備商 FormFactor(FORM)股價狂飆、雲端與資料中心基礎設施代工大廠 Jabil(JBL)卻在優於預期財報後暴跌逾一成,顯示市場開始精挑「AI供應鏈贏家」,測試與高階設備獲溢價,廣泛代工體系則面臨估值重估。
在全球資本市場上,「人工智慧供應鏈」早已成為最火熱題材之一,但最新一連串個股表現卻顯示,投資人正快速分辨誰是真正的受益者。半導體測試設備公司 FormFactor Inc.(FORM)股價持續飆漲,與雲端與資料中心代工巨頭 Jabil Inc.(JBL)在繳出亮眼財報後反而重挫形成鮮明對比,凸顯市場正在對 AI 相關產業鏈進行新一輪篩選與定價。

先看本週最受矚目的 Jabil。這家全球製造與供應鏈服務公司公布 2026 會計年度第四季營收達 106 億美元,非 GAAP 核心攤薄每股盈餘 4.40 美元,雙雙優於市場原本預期的 97.2 億美元營收與 4.08 美元 EPS,全年度營收也來到 360 億美元。更具指標意義的是,Jabil 管理層對 2027 會計年度提出約 445 億美元營收與 17.55 美元核心攤薄 EPS 的展望,首季 EPS 指引落在 3.80 至 4.20 美元區間,並鎖定 6.1% 核心營運利潤率與約 16 億美元調整後自由現金流,整體指引水準亦高於華爾街共識。
然而就在財報數字與前景指引均「優於預期」的情況下,JBL 股價卻在財報公布後單日下挫逾一成,從前一日收盤價 318.84 美元急跌至 286.86 美元,盤中低點一度觸及 284.39 美元,成交量約 491 萬股,是近一個月平均的 4 倍以上。技術指標方面,JBL 目前股價略低於 50 日與 200 日均線附近,14 日 RSI 約 55,顯示並非過度超買,但市場對未來成長動能顯然抱持更高期待,導致優於預期的指引仍被解讀為「不夠驚豔」。
分析師 Daniel Jones 在最新評論中指出,Jabil 股價暴跌反而為價值型投資人提供布局機會。他強調,公司在 Intelligent Infrastructure 智慧基礎設施業務上受惠於雲端與資料中心需求,這正是 AI 時代計算與儲存能量的基石。依照管理層中期指引及預計啟動的資本回饋計畫,理論上應有助支撐多頭論點。不過,市場短線拋售反映的是投資人對「AI 相關公司」的評價標準愈來愈嚴格:即便基本面扎實,若成長曲線無法呈現爆發式跳升,股價仍可能遭到修正。
與 Jabil 相對的是 FormFactor 在資本市場的火熱表現。這家專注半導體測試與量測的設備供應商,本週股價再度勁揚近一成,收在 149.31 美元,距離 52 週高點 160.27 美元僅約 6.8% 空間。近兩週來,FORM 幾乎天天收紅,連續多日單日漲幅動輒 3% 至 6%,推升股價遠高於短中期技術均線,目前已較 50 日均線高出約兩成,較 200 日均線溢價逾 27%。
從估值來看,FormFactor 目前市值約 106 億美元,過去收盤本益比接近 94 倍,前瞻非 GAAP 本益比也高達約 46.6 倍,遠高於許多傳統設備製造業。儘管融券空頭持股比率僅約 3.8%,偏低,代表市場普遍願意給予公司高估值溢價。原因在於,AI 時代對高頻寬記憶體(HBM)、高階 GPU、光通訊晶片等產品的測試與驗證需求暴增,測試設備商被視為掌握產業升級門票的重要角色。
多位分析師在 9 月中旬先後給予 FormFactor「買進」評級。一方指出,隨著半導體日益複雜,進階記憶體與光學測試需求提升,加上產品組合與工廠稼動率改善,將是成長主軸;另一方則把投資焦點放在公司在 HBM 市場的市占提升、GPU 測試資格認證、共封裝光學(co-packaged optics)成長,以及 Farmers Branch 設施產能擴充。這些論點共同反映市場高度相信,AI 投資浪潮不僅推升晶片設計與製造商,同時也為測試設備供應商打開長期成長空間。
當然,高估值背後仍有風險。分析師提醒,FormFactor 客戶集中度偏高,一旦主要客戶投資週期放緩,營收波動恐加劇;此外,德州 Farmers Branch 工廠資格認證進度若延宕,可能影響產能開出與毛利率改善節奏。更關鍵的是,現在市場願意為 AI 相關設備支付高溢價,但若未來 AI 或 HBM 資本支出趨緩,估值修正壓力也不可忽視。相較之下,Jabil 雖然市盈率與成長預期較為溫和,卻因短期情緒與指引解讀而承受股價急跌,可說是兩種不同風險樣貌的縮影。
從更廣角的供應鏈視角來看,這次 Jabil 與 FormFactor 股價表現的強弱分化,某種程度反映資本市場正在將 AI 題材切割得更精細。如同傳統製造領域中,一般代工廠與掌握技術門檻的關鍵零組件廠,往往享有不同估值水準;在 AI 供應鏈,雲端與資料中心硬體架構設計、晶片與模組測試、光通訊與高階封裝等環節,逐漸被視為「高附加價值」區塊,股價也相對更為敏感。
另一方面,個別公司財務操作與資本結構調整,也在這波產業變革中潛藏壓力與機會。例如飲料公司 Reed’s Inc.(REED)近期將原本 925 萬美元的有擔保循環信貸重組為定期貸款,並延長到 2027 年到期,利率鎖定在年息 8.75%,若延長三個月再升至 9.25%。同時,公司必須在 2026 年 11 月前完成至少 1000 萬美元現金增資。這類傳統消費品企業的融資條件,與高估值的 AI 供應鏈公司形成鮮明反差,凸顯資金正持續向成長與技術題材集中,其他產業為維持營運彈性只能接受較高融資成本與更嚴苛條件。
市場也出現藉由企業結構調整提高專注度的案例。Madison Square Garden Sports(MSGS)宣佈將把 New York Rangers 事業自 New York Knicks 業務中分拆出來,預計 10 月下旬完成,屆時將形成 MSG Knickerbockers(MSGK)與 MSG Rangers(MSGR)兩家獨立公司。雖然這起分拆與 AI 供應鏈沒有直接關聯,但同樣反映企業在資本市場聚焦核心資產、讓不同業務獲得更清晰估值的趨勢,與 Jabil 等多元事業體在評價上的折溢價問題不無相似之處。
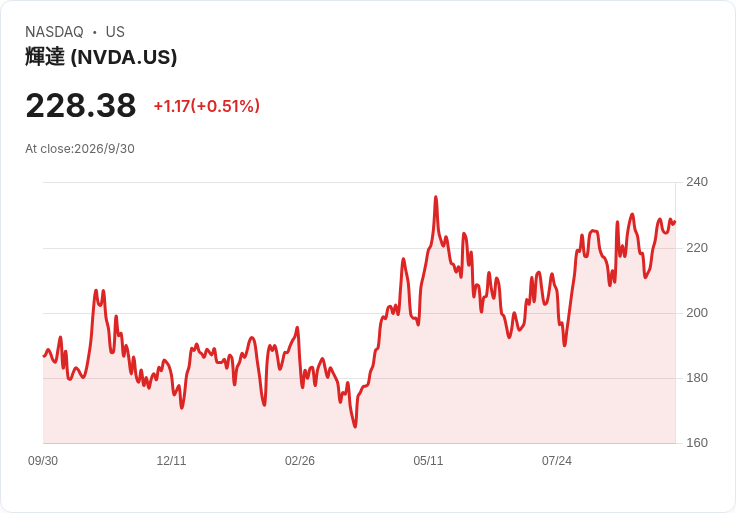
展望未來,AI 相關投資潮短期內難以降溫,從 NVIDIA(NVDA)、Microsoft(MSFT)等大型科技股到中游設備與代工廠,整條供應鏈都在想辦法卡位。然而,從 Jabil 財報後股價急挫、FormFactor 估值飆高與風險提示、傳統產業融資成本攀升等現象來看,資本市場對「誰是真正的 AI 贏家」愈來愈挑剔。對投資人而言,單純看到「AI」標籤已不足以成為買進理由,更重要的是拆解每家公司在供應鏈中扮演的角色、技術門檻、客戶結構與資本配置策略,才能在狂熱題材與劇烈波動之間,找到真正具備長期競爭力的標的。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。