



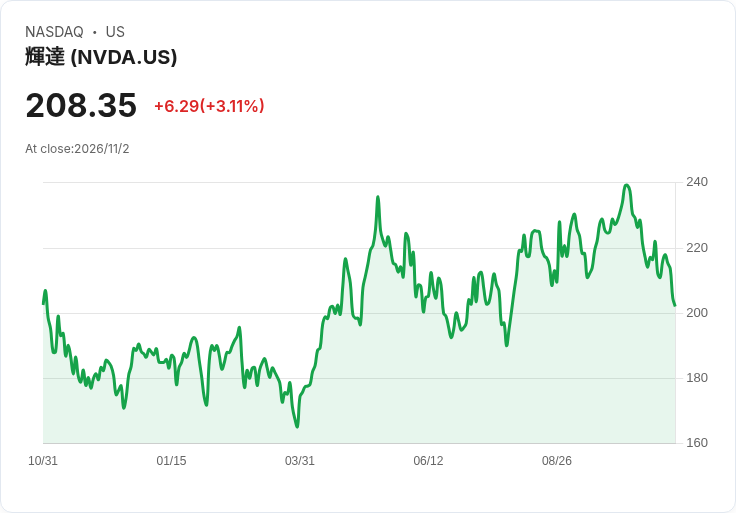
準備赴美掛牌的 AI 新創 Anthropic 更新招股說明書,揭露雲端算力成本正急遽侵蝕利潤:單季營收成長近五成,但高價短約算力讓「算力毛利」惡化,顯示整個大型模型產業高度依賴 NVIDIA(NVDA)、微軟(MSFT) 等雲端與晶片供應商的基礎建設,恐成長愈快、越難賺錢。
在全球盯緊生成式 AI 前景之際,即將 IPO 的 Anthropic,意外把產業最不願對外攤開的一頁,寫進最新的招股說明書更新:算力成本。文件顯示,公司第三季營收由上一季的 115 億美元跳增至 170 億美元,表面看來成長動能強勁,但相對應的運算支出卻同步飆升,讓投資人開始質疑,這場 AI 狂飆究竟是黃金礦,還是「燒錢遊戲」。

從數字看問題更清楚。Anthropic 披露,第三季用來推論與訓練模型的「compute」成本,已占營收的 58%,比前一季的 48% 明顯惡化。若以「每花一美元算力能換回多少營收」來看,公司自 2025 年起這項指標原本一路走高,本季卻從逾 2 倍滑落至 1.72 倍,也就是算力投入效率出現倒退。在 IPO 關鍵時點,本應給市場看到毛利改善的趨勢,卻反向走弱,成為掛牌前最大的陰影。
招股書對原因沒有粉飾。Anthropic 直言,為了滿足暴增的客戶需求,第三季算力支出衝上 100 億美元,其中約 50 億美元來自「短期承諾合約」,成本明顯高於公司與雲端服務商(CSP)簽訂的多年期合約。也就是說,在 NVIDIA GPU 與大型資料中心供給吃緊的環境下,Anthropic 被迫不斷向價格更高的「新型雲供應商」(neocloud)洽購即時運算容量,來維持服務線上可用。
這些昂貴合約並非空穴來風。過去一年市場已見到 Anthropic 與 SpaceX 簽下每月 12.5 億美元的算力合約,外加與 Nscale、Akamai、Volta 等新興雲端業者的多筆高價合作。招股書也坦言,這些合作雖提升了供給彈性,但短約價格遠高於傳統多年度約定,直接拖累整體利潤結構。更具關鍵性的是,公司預期「算力與基礎建設費用在可預見的未來仍會是最大營運成本」,隨著更多多年合約上線,絕對金額還會持續上升。
面對成本壓力,Anthropic 並非毫無應對。招股書提到,內部正推動名為「Anthropic Direct」的專案,希望逐步打造自有算力基礎,減少過度依賴外部雲端供應與市價波動。但公司也坦承,以目前需求增速而言,自建算力的進度難以追上用戶成長,短期內仍必須高度依賴新型雲與大型 CSP 的支援。換言之,在基礎設施投資尚未全面到位前,算力成本高居不下幾乎是整個產業的結構性宿命。
從投資角度看,這些數據一體兩面。一方面,Anthropic 單季營收近五成成長,顯示企業與開發者對高階模型需求仍然強烈,反證 NVIDIA(NVDA)、微軟(MSFT) 等雲端與晶片巨頭的「AI 基建」故事並非空談;另一方面,當算力支出吞噬過半營收,且呈現惡化趨勢時,投資人必須重新評估這類 AI 實驗室的商業模式是否可持續,尤其在利率維持高檔、資本成本升高的環境下,市場對「燒錢換成長」的容忍度顯然較疫情期間低得多。
值得注意的是,Anthropic 的困境並非孤例,而是整個大型模型生態的縮影。目前多數頂級實驗室都仰賴「兆美元級」資料中心建設作為後盾,從 GPU 產能、變壓器與冷卻設備,到地方政府對大型園區的土地與電力審查,任何環節出現瓶頸,都可能讓算力供給進一步吃緊、價格飆升。Anthropic 在招股書中也點出這種風險:若未來債市對基建融資轉趨保守,或地方反對聲浪升高,資料中心建設放緩,公司幾乎無能改變,卻會直接承受算力價格波動的衝擊。
從產業結構來看,這意味著 AI 實驗室的命脈,被緊緊繫在雲端與晶片供應商身上。只要 NVIDIA 的 GPU 供給或微軟等雲端巨頭的資料中心投資進度稍有改變,下游模型公司就得承受成本與產能的雙重壓力。Anthropic 的最新數據,形同提前把未來幾年可能上演的劇本演了一遍:當需求快速成長遇上硬體與基建短缺,獲利空間會先被算力成本全面擠壓。
當然,對部分投資人而言,這或許仍屬「香檳問題」。只要營收持續以近五成速度成長,短期算力成本居高不下未必會成為絕對阻礙,而一旦需求放緩,算力合約回歸多年期、價格趨穩,反而可能帶來毛利率顯著改善的空間。但這也提醒市場,評價這些 AI 公司時,不能只看模型效能與用戶數,更要盯住背後那一長串算力合約價格、合約期限與供應風險。
在 Anthropic 邁向 IPO 之際,最新招股書揭露的算力經濟學,可能改寫投資人對整個生成式 AI 產業的想像。真正的關鍵不只是誰的模型更聰明,而是誰能在 NVIDIA 與雲端巨頭主導的基礎建設棋局中,拿到成本可控、供給穩定的席位。未來一年,隨著其他實驗室財報與招股文件陸續攤牌,「算力是否成長愈快、越難賺錢」這個問題,恐怕會成為檢驗 AI 商業模式能否經得起時間考驗的核心。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





