第3季每股虧損0.25美元、營收1,430萬美元,雙雙低於分析師預估。
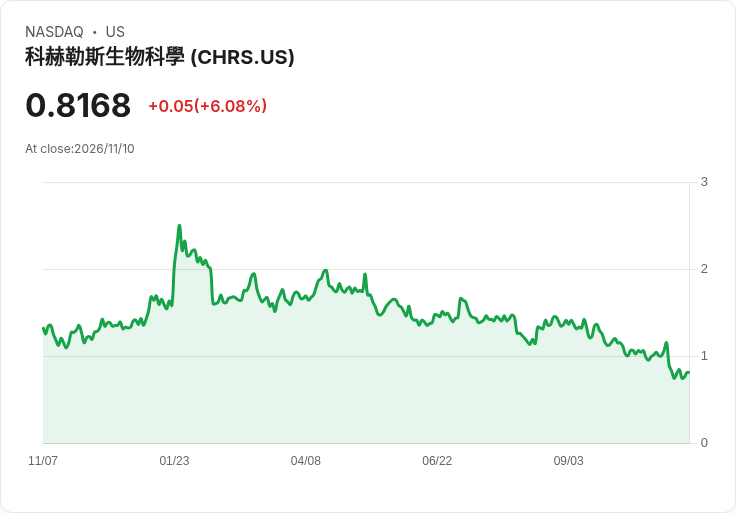
紅杉城(加州)藥廠Coherus Oncology公佈第3季財報,交出淨損3,930萬美元、每股虧損0.25美元的成績單,與市場預期出現落差,但盤中股價反而上漲約4%。

背景說明:Coherus Oncology為一家美國藥物開發公司,總部位於加州紅杉城。本次財報資料來自公司對外公告,分析師預估則依據Zacks投資研究對三位分析師的平均預測。市場關注該公司能否在研發投入與商業化之間取得平衡。
事實與資料: - 第3季淨損:39.3百萬美元(每股虧損0.25美元)。 - 分析師平均預估每股虧損:0.22美元,實際EPS較預期多虧0.03美元。 - 第3季營收:14.3百萬美元,低於三位分析師平均預估的15.9百萬美元,差額約1.6百萬美元,約降幅10%。
深入分析: - 短期表現:本季營收與每股虧損雙雙不及市場預期,顯示公司仍面臨拉昇營收與控制成本的壓力。營收落後幅度約10%,對於成長型藥廠而言是值得關注的訊號,可能反映產品銷售、採購或市場接受度未達預期。 - 股價反應:儘管財報數據偏弱,股價盤中上揚,可能有多重解釋,包括:市場預期本季表現會更差而實際情況「沒那麼糟」、投資人對公司長期研發佈局仍抱持信心,或出現短期技術性買盤與空頭回補。投資人應關注公司管理層對業務展望與現金流的說明,以判斷上漲是否具可持續性。 - 成本與投資:藥廠普遍會在研發與商業化上投入高額成本;若這些投入預期能在未來轉化為新產品收入,短期虧損可能被市場容忍。但若缺乏明確的里程碑或銷售成長,投資者對現金耗盡與股本稀釋的擔憂會增強。
替代觀點與反駁: - 支持者論點:有些投資人會指出,研發投入代表未來成長潛力,短期虧損可接受,應以長期管線與臨床里程碑評估公司價值。 - 反駁與平衡看法:此說法成立的前提是公司必須能在可預見的時間內交出明確的產品進展或收入成長;目前營收與每股虧損均低於預期,投資人不應僅以未來可能性替代當前財務健康狀況,特別是若現金消耗速度超過預期或缺乏融資渠道,風險會顯著上升。
未來展望與行動建議: - 監控重點:留意公司管理層在下一次財報或投資人會議中對營收成長、成本控制、現金流與資本需求的說明;同時關注任何臨床試驗、授權或商業化里程碑的公佈,這些都是推動股價與基本面改善的可能催化劑。 - 投資建議:風險偏好較高的投資者可將本次下修視為入場機會,但應設定明確的風險控管(例如觀察現金燃燒率與里程碑達成進度)。風險承受度較低的投資者則宜等待公司展現穩定的營收改善或更清晰的資本計畫。
總結:Coherus Oncology第3季財報在營收與每股虧損上均未達分析師預期,顯示短期挑戰仍存;雖然股價出現短暫上漲,但投資決策應以公司未來現金流、研發里程碑與市場接受度為主要評估依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。