美國通膨壓力不減、Fed恐再升息,AI資料中心投資被點名為新一波需求過熱來源;同時,對中國高階晶片出口管制與對Nvidia(NVDA)的國安調查升溫,國會監管路線與企業遊說正正面衝撞。
在汽油價格短期回落之際,美國通膨卻沒有如預期明顯降溫,聯準會官員開始把矛頭指向「新經濟火種」:包括人工智慧(AI)資料中心投資、企業資本支出與結構性服務物價上漲。這場通膨新戰場,不只牽動聯準會下一步升息決策,也牽動華府對AI晶片出口中國的國安審查,更把Nvidia(NVDA)這家AI時代關鍵企業推上風口浪尖。

根據市場預估,即將公布的消費者物價指數(CPI)雖然月增率較9月放緩,但仍顯示物價壓力揮之不去。美銀(Bank of America)推算,若排除去年政府關門造成的統計缺口,10月整體通膨年增率約3.8%、核心通膨約2.7%,雙雙高於聯準會2%的目標。芝加哥聯準銀行總裁Austan Goolsbee直言,通膨本來被視為暫時性供給衝擊與關稅效應,但如今漸漸演變成需求過熱問題,尤其是在AI帶動的超大型資料中心建設上。
Goolsbee指出,為支撐AI運算,市場正瘋狂興建資料中心,這不只拉高對高階伺服器與晶片的需求,更推升建築、電力與相關設備價格。「原本大家以為油價與關稅造成的通膨應該早就退潮,但現在看到的是,跟AI資料中心相關的支出正在把經濟再一次推向過熱。」在這樣的判讀下,市場透過CME FedWatch工具,已反映超過八成機率,聯準會在12月將再升息一碼,避免物價失控。
通膨壓力並非均勻分布。能源價格近期回落,汽油價格10月跌逾4%,替消費者略微減壓;但服務價格、健康保險與汽車相關支出仍具韌性。更關鍵的是,AI投資帶來的需求帶動,對實體經濟形成長期壓力。強勁的GDP成長與仍健康的就業市場,讓聯準會更難以用「經濟疲弱」作為暫停升息的理由。非農就業在10月增加16.5萬人,失業率約4.1%,但實質薪資成長為負,顯示通膨已侵蝕家庭購買力。
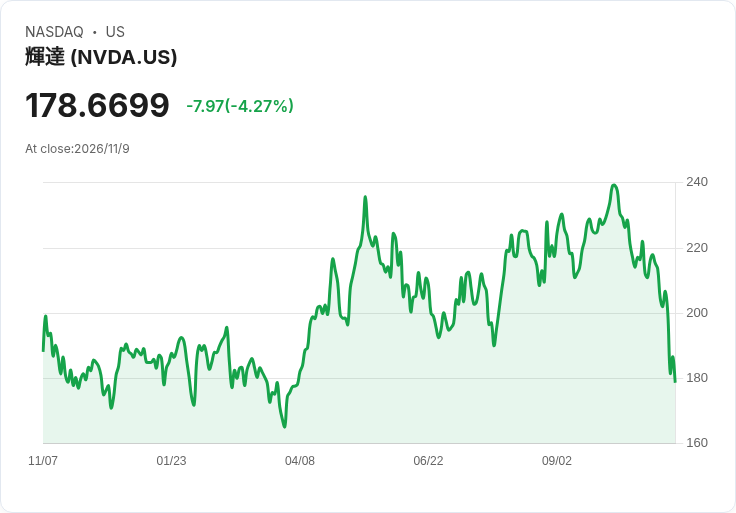
在這個背景下,AI產業被視為一把雙面刃。一方面,它被寄望為提高生產力、緩解長期成本的技術解方;另一方面,短期內巨額資本支出卻成為需求與物價的新推力。Nvidia作為AI基礎建設核心供應商,其高階GPU與雲端架構被全球科技巨頭搶購,也讓其對中國市場的暴露程度成為國安與通膨議題的交會點。
研究機構New Street Research估算,約有多達10%的Nvidia營收直接或間接來自中國,若以市場對其2027會計年度營收預測計算,涉及金額約在370億至470億美元之間。雖然美國對高階晶片出口中國已設下嚴格管制,但該機構指出,約6%屬於仍符合法規的直接銷售,另約4%則是在境外訂單後經由第三地或「中資控制的離岸產能」流入中國。這類「繞道」模式,也讓華府對管制漏洞愈發警覺。
Nvidia在2026年股東會上強調,公司「完全遵守美國法律」,並與政府合作。但知名媒體披露,美國商務部曾調查一家涉及疑似中國間諜的公司,之後案件轉交司法部,而這起調查是在Nvidia律師主動聯絡政府後發生。隨著報導層層揭露,華爾街開始擔心,若華府認定Nvidia在中國市場的營運存在國安風險,不排除祭出更嚴格的出口限制甚至執法行動,勢必衝擊其成長故事。
風暴更集中在Nvidia執行長Jensen Huang身上。報導指出,他與一名被美國情報單位指認、在新加坡雲端公司Megaspeed任職的中國籍高階主管有親密關係,引發國會對機密技術外洩的疑慮。Huang已向公司承認這段關係並道歉,Nvidia董事會也啟動獨立調查。他公開表示,自己愛國、支持美國國安,並會全力配合調查。然而,這段關係被揭露後,華府對他與川普政府之間的密切互動也被放大檢視。
根據公開資料,Nvidia近年大幅增加在華府的遊說支出,2026年前三季就斥資近4,690萬美元,幾乎追平2025年全年。公司也成立政治行動委員會(PAC),並有高階主管向共和黨陣營捐款。更具爭議的是,Nvidia與川普政府密切合作期間,曾多次出現對華出口管制「先喊卡再鬆綁」的戲碼,包括對H20與H200等高階晶片的出口政策,多次在白宮會晤後出現轉折,讓民主黨議員質疑金錢與政治影響是否侵蝕國安判斷。
即將接掌參議院銀行委員會的參議員Elizabeth Warren,已將「收緊AI晶片對中出口」列為新會期三大優先事項之一。她的辦公室透露,委員會將著手制定更嚴格的出口控制框架,同時針對AI在國內金融與預測市場上的風險提出規範。Warren並已公開點名Nvidia與其他科技巨頭,要他們保存所有文件,準備接受國會聽證與調查,以釐清華府在AI與中國政策上的決策過程是否受到企業遊說扭曲。
在通膨壓力與國安疑慮雙重壓力下,Nvidia與整個AI供應鏈面臨前所未見的政策風險。一旦出口管制再度升級,不僅中國市場將受限,美國內部的AI投資節奏也可能被迫放緩,短期內壓抑通膨,但同時降低生產力提升的速度。反之,如果華府選擇放手,任由AI投資持續「燒錢」,則可能換來更持久的物價壓力與對電力、建設的供給緊張。
對投資人而言,這場AI與通膨的雙向博弈,意味著未來幾季的CPI數據與出口政策將比單一公司財報更具市場殺傷力。聯準會若在通膨未明顯回落前被迫再度升息,不僅科技股估值將面臨重估,企業債與商用不動產市場也難以置身事外。AI究竟是化解成本壓力的長期解方,還是眼前推高物價的新火種?答案可能不在矽谷,而在聯準會與國會山莊的下一紙決定。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。