美國就業、房市與國際收支等關鍵數據接連公布,搭配多位聯準會官員密集發言,市場將從中尋找貨幣政策下一步線索,評估利率走向對科技股與整體股市的潛在衝擊。
在聯準會(Federal Reserve)仍處於利率政策關鍵十字路口之際,本週美國經濟與金融市場迎來一連串重要事件:從就業數據、房市指標到國際收支與能源庫存,再加上多位聯準會高層密集公開談話,使得市場對未來利率走向與資金流向高度戒備。科技股如 NVIDIA(NVDA)、Microsoft(MSFT)等近年因資金寬鬆受惠最深,成為投資人研判政策變化的核心觀察標的。

首先,在衡量景氣溫度方面,每週公布的失業救濟金初次申請數(Initial Jobless Claims)持續是市場最敏感的指標之一。最新一週共識預估,申請人數將由前一週的19.6萬人回升至20.4萬人。雖然絕對水準仍偏低,顯示勞動市場尚稱穩健,但若升勢持續,可能被解讀為景氣開始降溫,有助於壓抑通膨壓力,進而強化市場對聯準會未來放緩甚至反轉升息腳步的期待。這樣的預期若成形,通常有利成長型與科技股估值,卻也反映出美國經濟動能可能不如先前強勁,投資人需在利率與基本面之間取得平衡。
在國際收支方面,季度公布的經常帳(Current Account)數據,是觀察美國對外貿易與資金流動的重要窗口。市場預期最新一季赤字將擴大至2525億美元,相較前一季的2268億美元更為惡化,預估區間從2050億美元赤字到3150億美元赤字不等。經常帳持續偏弱,代表美國在貨品與服務貿易上的逆差依舊龐大,也突顯美元強勢與內需旺盛的結構性問題。若赤字明顯擴大,可能加深部分人士對美國長期財政與外部平衡的疑慮,但同時也反映國際資金仍願意持有美元資產,包括美國公債與大型科技股,使得資本帳流入在一定程度上緩衝了經常帳壓力。
房市方面,新屋銷售(New Home Sales)則提供另一個判讀利率政策影響的窗口。市場預期8月新屋銷售年化將微幅回升至61.5萬戶,略高於7月的60.7萬戶。面對高利率環境,美國房市近月呈現降溫後的調整格局,若新屋銷售能維持在相對穩定水準,代表消費者與建商逐漸消化利率壓力,經濟「軟著陸」的機率相對提高。反之,若數據顯示明顯走弱,將引發對景氣後段疲軟的擔憂。這樣的不確定性,也會反映在與房市相關的金融股與耐久財企業評價上,進一步牽動整體股市情緒。
除了宏觀數據,多位聯準會官員在同一天密集現身,傳遞政策思維與風險判讀,成為市場研讀的重點。紐約聯準銀行總裁 John Williams 在 London Macro Policy Forum 參與座談,談話內容備受矚目,原因在於紐約聯準銀在市場操作與政策傳導上具有關鍵角色,其對通膨與中性利率的看法,常被視為接近決策核心的參考。另一方面,里奇蒙聯準銀行總裁 Thomas Barkin 在華府經濟俱樂部(Economic Club of Washington D.C.)的爐邊談話,也可能就地方景氣、貸款動向與企業信心提供第一線觀察,讓市場捕捉「區域端」對利率環境的反應。若兩人言論偏向鷹派,將強化利率高檔維持的預期,不利高估值成長股;若釋出對通膨趨緩的信心,則可能帶動股債雙漲。
與通膨和金融科技相關的專題會議則從另一個角度補完政策思路。Beth Hammack 在「Inflation: Drivers and Dynamics Conference 2026」上的開場談話,聚焦通膨動力與未來演變;而 Anna Paulson 則在費城聯準銀行舉辦的「Fintech Evolution: Looking a Decade Back and a Decade Forward」第十屆金融科技年會中,參與回顧與前瞻討論。這兩場活動雖然偏學術與政策研究,但其內容可能影響聯準會對金融創新、支付系統與市場結構的長線看法。隨著金融科技與數位支付滲透加深,貨幣政策在傳導機制與金融穩定上的考量也愈趨複雜,科技股與金融股的監管環境,因此不再只是企業議題,而是央行策略的一環。
在實體經濟面,能源與製造業數據同樣不容忽視。美國能源資訊署(EIA)每週公布的天然氣庫存報告,揭露全美及五大區域地下天然氣儲量變化,直接影響能源價格預期與公用事業成本結構。配合堪薩斯城聯準銀行的製造業指數(Kansas City Fed Manufacturing Index),預估9月將由8略降至8,低於8月的10,顯示該區製造業景氣可能略有降溫。若能源成本上升而製造業景氣疲弱,將形成企業利潤雙重壓力,對中小型工業股與傳統產業估值構成挑戰,也讓市場更加關注聯準會是否會在評估實體經濟負擔後調整政策步伐。
金融條件方面,美國財政部7年期公債標售(7-Yr Note Auction)以及聯準會每週公布的資產負債表(Fed Balance Sheet),則提供資金面與利率結構的重要線索。7年期公債標售所形成的得標利率與投標倍數,反映全球投資人對中長期美債的需求與風險偏好;若需求疲弱、殖利率走高,恐推升整體利率水準,壓縮股市尤其是高估值科技股的折現空間。聯準會資產負債表則彙整十二家聯邦準備銀行的資產與負債,一旦縮表速度加快,意味系統性流動性收緊,市場波動可能加劇;反之,若維持穩定甚至放慢縮表節奏,風險資產的承接力道相對有支撐。
在企業面,本週盤前公布財報的 BlackBerry Limited(BB)、Darden Restaurants(DRI)、TD SYNNEX Corporation(SNX)、Uxin Limited(UXIN)等個股,雖然產業屬性各異,卻共同提供企業端面對高利率與成本壓力時的實際反應。BlackBerry 代表資安與軟體服務轉型的挑戰;Darden Restaurants則反映餐飲消費與勞動成本變化;TD SYNNEX屬於 IT 通路與解決方案供應商,可間接觀察企業科技支出情況;Uxin則是線上二手車平台,與消費金融與汽車需求息息相關。這些財報與展望,將幫助市場檢驗宏觀數據與央行談話中「景氣軟著陸」或「通膨降溫」假設在實務上的真實程度。
整體來看,美國經濟與金融市場目前處於「數據主導、政策指引、市場解讀」三方交錯的階段。失業救濟申請、新屋銷售、經常帳與製造業指數等數據,為景氣與通膨提供量化證據;聯準會官員的公開談話與各類研討會,則揭示決策者對風險與路徑的主觀判斷;公債標售、資產負債表與企業財報,則是資金流向與企業韌性的實際展現。未來幾週,若數據顯示勞動市場與通膨同步降溫而經濟仍維持擴張,利率高檔但不再急升的情境,將有利科技股與成長股維持高估值;若經濟明顯轉弱或通膨再度抬頭,聯準會可能面臨兩難,市場波動恐難避免。投資人在關注 NVIDIA、Microsoft 等指標科技股之際,也必須同步解讀這些宏觀變化,才能在政策轉折前,更精準地調整資產配置。
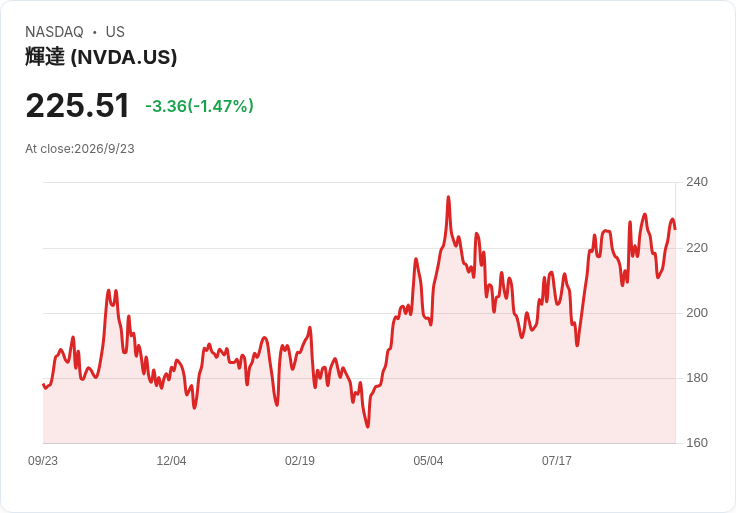
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。