摘要 : Anthropic登場未帶動連鎖反彈,亞洲股市單周重挫、美元走強、債市獲避險買盤。
新聞 : 開場引人注目:本週亞洲股市遭遇痛擊,市場本期待Anthropic(ANT)IPO能為AI板塊注入新動能,但股市反應顯示投資人信心尚未回溫,反而引發更大程度的風險撤離。

背景與資料:MSCI亞太(不含日本)指數週五下跌3.3%,為近四個月來單日最大跌幅;整週累計下跌8.5%,為自2020年3月COVID衝擊以來最糟一週。日本日經指數當日下挫5%,周跌7.7%;韓國KOSPI下跌5.2%,週跌8%;臺股週五跌6.2%、本週暴跌17.5%,為1990年以來最大單周跌幅。美股方面,前一交易日S&P 500與那斯達克均下挫逾2%,亞洲盤中美股期貨亦指向續弱走勢。
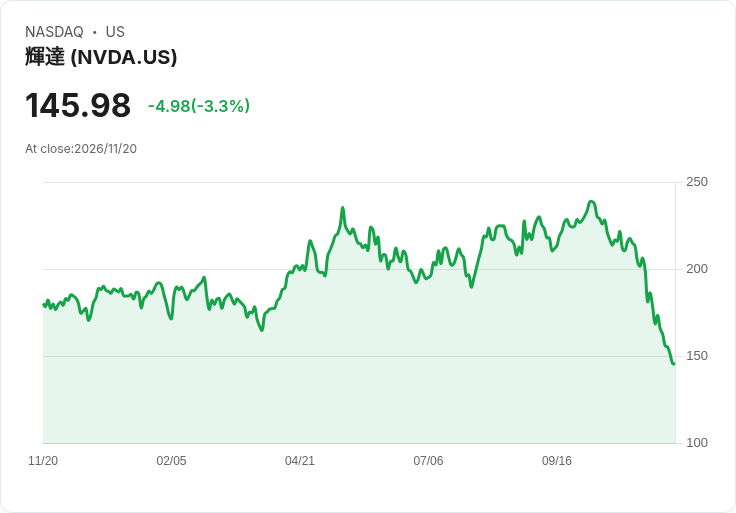
核心原因分析:市場人士指出,Anthropic上市當日雖創下話題但未能帶動其他AI概念股齊揚,顯示資金青睞高度分散與位置擁擠(crowded positioning)正被快速解除。花旗分析師指出,Nvidia(NVDA)先前發表強勁財報並未成為市場「重設」契機;再加上一則針對AMD的做空報告,質疑其與中國實體的關聯可能招來更嚴格的美國監管,進一步壓抑半導體與AI概念股情緒。
市場情緒與流動性:高盛分析指出,資產管理人與對沖基金在宏觀類別上淨賣出,同時在消費與金融等窄幅區塊選擇性買入;整體市場流動性偏差,放大了價格波動。另有觀點指出,除個別利空外,市場也在重新評估AI產業的槓桿、資料中心擴張的政治阻力與高估值風險,這些累積疑慮加速了賣壓。
避險資產與利率動向:風險趨避情緒推升美元走強,美元指數報103.86且本週已升至今年4月以來高點,正在爭取連續第四週上漲。債券方面,10年期美債殖利率連五天下跌至約5%,2年期觸及10日低點4.7216%,顯示股債間避險資金移動。市場亦普遍預期聯準會(Fed)12月仍有機會再加息25個基點,期貨顯示此機率幾乎已被定價。
其他資商品行情:國際油價波動有限,布蘭特原油報約92.37美元/桶,上漲0.4%但連三週趨勢偏弱;黃金在非利息資產下滑,報3,552.20美元/盎司,單週下挫約8.5%。
替代觀點與反駁:部分市場參與者主張Anthropic的成功上市本應成為AI板塊的催化劑,但現場情況顯示單一IPO難以撼動長期累積的估值疑慮、槓桿與政策風險。此外,將下跌歸咎於單一做空報告(如針對AMD)也過於簡化:該報告固然加劇短期恐慌,但真正推動賣壓的,是投資人對整體流動性、資產配置及貨幣政策前景的集體再評估。
結論與未來展望:短期市場料將維持高度波動,關鍵觀察點包括:1) AI與半導體公司財報與資金流向是否能提供穩定預期;2) 美歐監管對科技供應鏈的進一步訊息;3) 聯準會利率路徑與美元強弱對新興與亞太市場的資金影響。對投資人而言,建議檢視風險承受度、控制槓桿並分散配置;對交易者而言,留意流動性回升時的反彈機會與政策面變化。若希望減少短期波動暴露,應採取明確停損與增強現金部位的策略。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。