



AI 帶動 NAND 記憶體與資料中心需求火熱,Sandisk(SNDK)財報與前景皆優卻暴跌逾一成,突顯半導體產業在AI盛宴與消費電子寒冬、價格循環與競爭壓力間的拉扯,投資人對「高成長低本益比」模式仍存隱憂。
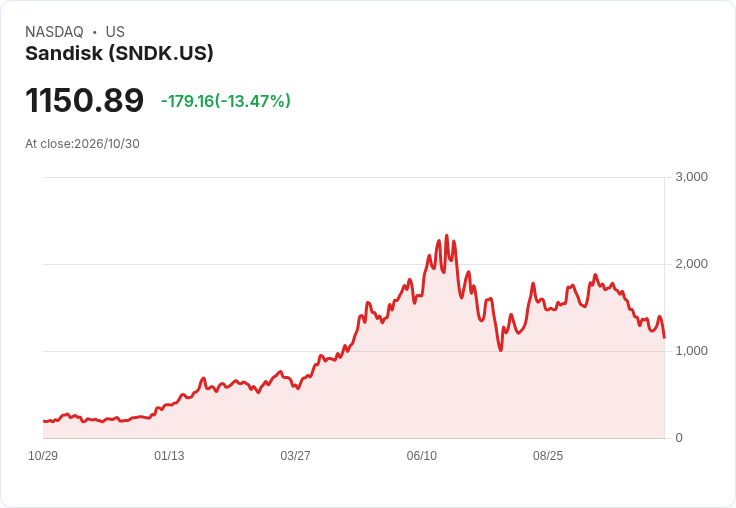
在全球市場瘋狂追逐人工智慧(AI)概念之際,專攻 NAND 快閃記憶體與儲存解決方案的 Sandisk Corporation(SNDK)卻上演「基本面亮眼、股價暴跌」的戲碼,成為半導體投資情緒矛盾縮影。該公司公布 2026 會計年度第一季財報後,股價單日重挫逾 13%,從前一交易日的 1,330.05 美元滑落至 1,149.45 美元,盤中最低一度觸及 1,115.16 美元,量能更接近過去一個月平均的兩倍,顯示市場資金急於重新評價這家在 AI 記憶體鏈中地位關鍵的龍頭。

從財務數字來看,Sandisk 本季可說交出「超標成績單」。公司公布非 GAAP 攤薄每股盈餘高達 49.51 美元,營收達 1,103 億美元,雙雙優於市場預期。展望下一季,管理層預估營收區間為 1,220 億至 1,260 億美元,非 GAAP 每股盈餘則落在 55 至 57 美元(拆股前基準),意味著在 AI 伺服器與資料中心需求推動下,營運動能不僅沒有放緩,甚至還有進一步上攀的趨勢。然而,財報公布當天與隔日股價卻連續下殺,顯示投資人並不完全買單這樣的成長故事。
值得注意的是,Sandisk 董事會同步宣布將實施 8 比 1 普通股拆分,股東只要在 2026 年 11 月 9 日名冊登記日持股,即可每股獲得 7 股新股,預計 11 月 20 日起以拆分後價格交易。一般而言,這類高價股拆分被視為「利好」,有助於提高散戶參與度與市場流動性;也有部分投資人認為高價科技股拆分往往象徵管理層對未來成長具信心。不過,Sandisk 股價在拆分消息釋出後仍持續走弱,顯示市場當下更在意產業結構性風險與循環高點疑慮,而非交易面上的「親民化」利多。
從產業面來拆解,Sandisk 本季表現背後的主旋律其實非常清楚:AI 驅動的資料中心與企業級 NAND 需求強勁,成為營收與獲利的主要支撐。公司在法說會上強調,AI 大型語言模型與推理工作負載,正帶動伺服器端儲存需求急速擴張,資料中心業務占比顯著提高,並透過所謂的「New Business Model」合約模式,與超大規模雲端業者建立多年度、具預測性的合約關係,使營收能見度與毛利率結構優化,並在本季貢獻可觀的自由現金流。
然而,在企業與雲端客戶狂掃高階 SSD 與 NAND 的同時,消費端卻明顯「失溫」。Sandisk 管理層坦言,隨著過去幾季價格調漲反映記憶體市況吃緊,消費性產品營收本季呈現季減,部分通路客戶仍在調整庫存與終端銷售節奏。更棘手的是,晶圓生產前置期較長,讓公司在短期內難以迅速將產能由消費品轉向企業與資料中心,更凸顯半導體產業在供給彈性上無法「急轉彎」的結構問題,也加深市場對未來一旦 AI 記憶體需求降溫時,是否將遭遇供過於求的擔憂。
在股價技術面上,Sandisk 現價相較 52 週高點 2,354.39 美元已腰斬超過一半,但距離 52 週低點 183 美元又高出約 6 倍,顯示過去一年股價劇烈震盪。50 日均線約在 1,566.91 美元,現價約折讓 15%;200 日均線約 1,255.35 美元,股價目前仍略低於該水平附近徘徊。14 日 RSI 指標為 40.98,落在中性偏弱區間,反映近期賣壓尚未完全出清。短空比率約為 3.33%,不算極端,但在 15.7 百萬股高成交量的背景下,部位調整壓力不容忽視。更關鍵的是,Sandisk 目前前瞻非 GAAP 本益比僅約 6.17,PEG 比率更低至 0.16,從估值角度看几乎是「高成長、低估值」的教科書案例,卻仍讓部分投資人裹足不前。
外界看法也呈現高度分歧。包含 Mizuho 及 Citi Research 在內的多家券商,先前紛紛重申對 Sandisk 的優於大盤或買進評等,理由集中於 AI 帶動伺服器 CPU、DRAM、NAND 的結構性需求,以及市場供給持續緊俏,認為該公司在資料中心客戶與長約模式上的布局,可穿越短期景氣波動。但也有分析師如 Louis Gerard 提出較為悲觀的論點,直指 Sandisk 大幅倚賴企業級 SSD,若消費端持續疲弱、AI 投資進入成熟期,再加上來自中國 YMTC 與韓國 SK Hynix 等競爭對手壓力,未來在供給擴張與資本支出上恐面臨更大考驗。
從投資人情緒來看,Sandisk 在部分投資社群中的討論偏向長線樂觀派居多。不少評論者認為,本次股價急跌更像是前期大漲後的獲利了結,基本面並未出現惡化,且 8 比 1 拆股與積極回購策略,可能有助於中長期股東報酬;也有人視拆股為提高流動性與散戶參與的重要契機。然而,也有少數聲音警告,半導體產業高度循環性不容忽視,若現階段正處於 NAND 價格與 AI 投資周期結合的「甜蜜高點」,一旦供給擴張、終端需求放緩或企業改採更節制的 AI 支出節奏,當前看似便宜的估值可能只是尚未完全反映未來下行風險。
綜合來看,Sandisk 的處境凸顯 AI 浪潮下記憶體產業的兩難:一方面,AI 與雲端資料中心成為新的長期成長引擎,透過長約與新商業模式提升營運穩定度與現金流;另一方面,消費端需求疲弱、產能配置僵化、競爭對手伺機搶市,加上產業本身的價格循環特性,讓市場不敢輕易給予過高估值。對投資人而言,未來關鍵不僅在於 Sandisk 是否能持續鞏固在 AI 記憶體鏈中的戰略位置,也在於管理層能否在價格與產能周期中保持節奏,避免在盛宴過後成為「最後站著沒椅子的人」。在 AI 概念股普遍享受溢價的當下,SNDK 這檔兼具高成長與低估值的記憶體巨頭,究竟是被錯殺的「價值股」,還是下一輪記憶體循環修正的前兆,恐將成為未來幾季市場持續拷問的核心命題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





