亞馬遜、Alphabet、Meta、Microsoft三年資本支出飆破1.6兆美元,第三季再增36.9億美元至2,019億美元,卻讓自由現金流跌破-264億美元新低。AI基建風光背後,科技股估值正面臨殘酷現實壓力,投資人開始重新計算成長與回報。
在市場一片「AI改變世界」的樂觀敘事下,Big Tech 的財報數字卻悄悄敲響警鐘。亞馬遜(Amazon)、Alphabet、Meta Platforms 與微軟(Microsoft, MSFT)四大科技巨頭,過去三年已砸下約1.6兆美元資本支出,主要用於雲端與 AI 資料中心建設。最新統計顯示,光是今年第三季,四家公司合計資本支出就再增加36.9億美元,總額飆升至2,019億美元,較一年前直接翻倍,較2024年第一季更是暴增356%。

問題在於,現金並不是無限。伴隨這波瘋狂擴產,這四家公司合計自由現金流第三季竟掉到負2,640億美元,創下統計以來最低紀錄,一季之內就倒退3,310億美元。一年來自由現金流累計減少達8,820億美元,僅剩微軟仍維持正向自由現金流,其餘巨頭短期都在用資本市場信心與過去累積的財務實力,硬扛 AI 基礎建設的燒錢速度。
資本市場立刻給予反饋。上週五,美股「AI 概念」遭遇重擊,一天之內就有超過1兆美元市值蒸發。Miller Tabak 首席策略師 Matt Maley 直言,「AI 敘事正在出現裂痕,獲利疑慮急速升溫。」過去一年,市場多半只看營收成長和 GPU 算力擴張,如今開始回頭盯著最傳統、卻也是最殘酷的指標:現金流與投資報酬率(ROI)。
這波資本支出狂潮,背後是前所未見的 AI 基礎建設競賽。從雲端資料中心到高速網路與光通訊,整個供應鏈都被拖進高壓成長模式。晶片設計商 Marvell Technology(MRVL)近日宣布將收購光通訊元件製造商 Lumentum(LITE),雙方預估合併後可觸及的總市場規模(TAM)上看5,500億美元。Marvell 董事長暨執行長 Matt Murphy 表示,AI 基礎建設正在經歷一次「世代級的架構轉變」,高速光連接從選配升級成必要條件。
交易條件顯示,Lumentum 股東將以每股 LITE 換取四點五股 Marvell 股票,整體估值約1,150億美元,較10月28日收盤價溢價約23.9%。這也凸顯一個現象:在巨頭大舉拉高 capex 的同時,上游關鍵技術供應商反而成為併購與資本追捧焦點。Lumentum 本身最新一季財報亦不俗,營收約126億美元、調整後每股盈餘4.57美元,皆略優於分析師預期,並預估下一季營收可望升至158至163億美元、EPS 5.9至6.2美元區間,顯示 AI 相關光學需求仍在加速。
類似情況也出現在晶圓代工與特殊製程領域。以色列 Tower Semiconductor(TSEM)第三季營收5.26億美元,年增19.5%,每股盈餘1.05美元優於市場預期,並預告第四季營收可達6億美元上下,年增約36%、季增約14%。執行長 Russell Ellwanger 直言,公司正「進入史上最強勁成長階段」,今年收尾年營收將達20億美元、年化營收跑速約24億美元,背後主力動能就是高頻寬光通訊(SiPho)、射頻高速連線(SiGe)等基礎建設產品。為了趕上需求,Tower 正加速日本300毫米產線擴建,並透過客戶長約一路鎖定到2029年。
供應鏈另一端,物流業也在以 AI 重塑效率,以支撐資料中心實體建置潮。數位貨代商 Flexport 創辦人暨執行長 Ryan Petersen 指出,公司貨量年增40%,但人力只增5%,差距主要來自 AI 工具導入,從報關分類、路線規劃到工程團隊流程,都大幅提高產能。更關鍵的是,他估計現在全球約8%空運載能用來運輸資料中心相關貨品,包括 GPU、伺服器機架及建材,且預期明年將再「三倍成長」,台灣與東南亞往美國的空運航線將變得「極度吃緊」。
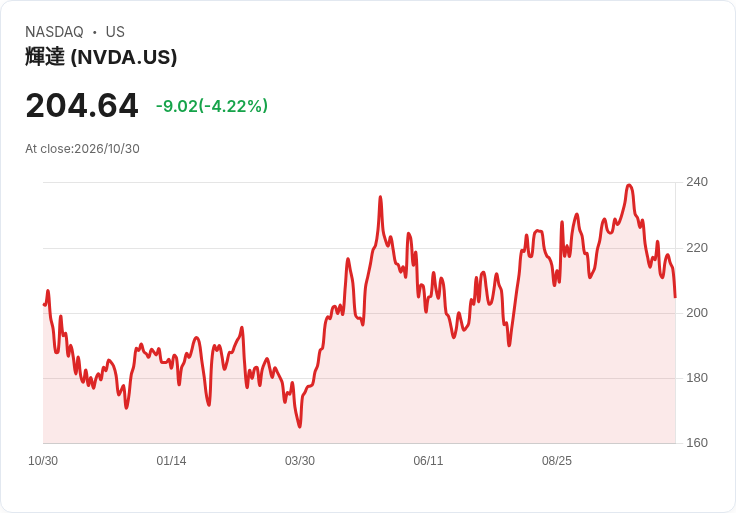
在這樣的實體與數位雙重擴張下,市場對 AI 的長期需求並不悲觀,疑慮集中在兩點:第一,這樣的資本支出曲線是否可持續;第二,目前股價是否已反映未來多年才會實現的現金回流。以 NVIDIA(NVDA) 為例,執行長 Jensen Huang 年初曾稱 Marvell 是「下一家兆美元公司」,也讓 MRVL 股價今年迄今飆漲逾130%,Lumentum 同期亦大漲逾128%。然而,當四大雲端巨頭的自由現金流同步惡化,投資人將開始檢視整個 AI 生態系從 GPU 到光模組、再到雲端服務的定價權與毛利能否長期維繫。
持反對意見的分析師認為,眼前現金流轉負只是「建設期必經之痛」,有點類似過去行動網路或光纖世代的重投資循環,一旦基礎建設到位,後續服務與算力租賃的高毛利現金流就會浮現。然而,多頭論點有一個前提:需求必須如預期持續爆發,而且競爭格局不能導致過度殺價。若未來 AI 應用成長不如現行敘事,或新進者與開源方案壓低價格,這波 capex 可能在事後被回頭認定為「過度投資」。
對投資人而言,當前 AI 題材不再只是「故事好不好聽」,而是回到財報數字與現金流折現的理性計算。面對 NVDA、MSFT 甚至雲端四巨頭的估值,市場接下來將更重視資本支出與自由現金流的比例,以及每一美元 capex 能帶來多少可持續的 EBIT 與 FCF。AI 基建是否真能撐起未來十年的獲利高地,抑或只是另一個資本開支循環的高點,如今仍無定論,但可以確定的是,AI 狂潮背後的現金壓力,已開始改寫科技股的風險與報酬敘事。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。