AI 概念股熄火,Nasdaq-100 周跌逾 3%,南韓科技股 ETF 重挫 12%;資金轉進美股防禦族群,Coca-Cola、Kimberly-Clark 本週漲約 7%。同時,印度盧比在高油價與資金外流夾擊下,被多家機構預期恐走貶至 1 美元兌 100 盧比。
美股盤後氣氛明顯轉變,原本一路瘋漲的 AI 題材,近期出現明顯「踩煞車」跡象。Nasdaq-100 指數本週迄今下跌 3.07%,雖然今年以來仍上漲 18%,但高位震盪使短線資金開始轉向防禦型與傳統消費股,顯示市場情緒進入「由成長轉防禦」的新階段。
在成長股降溫的同時,道瓊工業指數本週反而上漲 1%,今年以來累計上漲 8.6%;NYSE 綜合指數本週也上漲 0.5%,年初至今漲幅達 9.4%。這種大型藍籌與價值股相對抗跌的走勢,被《Mad Money》主持人 Jim Cramer 形容為「多元化盛宴」(diversification bonanza),提醒投資人重新思考為何要持有像 Kimberly-Clark(KMB)、Nike(NKE) 以及 Coca-Cola(KO) 這類防禦性標的。
具體數據也呼應這個轉向。Kimberly-Clark 本週大漲約 7%,Nike 也上漲 6.6%。其中,Coca-Cola 10 月迄今股價上漲近 7%,今年更已大漲 31%,並帶動其所屬的 S&P 消費必需品指數本週上漲 3.7%,距離今年 2 月高點僅剩約 3.3%。在 AI 興奮情緒退潮之下,穩定配息、現金流穩健的消費必需品族群,成為避風港。
相較之下,科技股的修正壓力並不僅限於美國。重壓科技股的 iShares MSCI South Korea ETF(EWY) 本週迄今已大跌約 12%,自 6 月高點計算跌幅達 29%。這顯示全球資金對高估值科技股的耐心正在下降,新興市場科技權重市場首當其衝,資金撤出速度遠快於美股大型權值股。
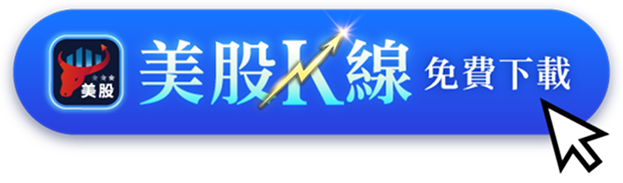
即便如此,部分大型科技龍頭仍展現韌性。Apple(AAPL) 因新摺疊手機即將開放預購,股價近四個交易日上漲 1.6%,今年以來漲幅接近 26%,距離本週高點回落不到 2%。這種「仍賺錢但不再瘋漲」的走勢,凸顯市場對於個別具實質產品動能的科技龍頭,與缺乏明確獲利模式的 AI 題材股,開始做出明顯區別。
除了股市風向轉變,全球資金流也對新興市場貨幣造成壓力,印度盧比 (INR) 就是典型案例。近期在印度央行(RBI)干預下,盧比自每美元 96.79 升值回 95 區間,但多家機構警告,這些措施只能帶來短中期穩定,無法扭轉長期走貶趨勢。S&P Global Market Intelligence 亞太區經濟主管 Hanna Luchnikava-Schorsch 直言,RBI 難以「完全抵消高油價、擴大中的經常帳赤字,以及全球資本流動環境惡化所帶來的基本面壓力」。
預測數字相當具體。S&P Global 預估,盧比在 2026 年底可能落在每美元約 97 盧比,2027 年中進一步貶至 98。新加坡 Mizuho Securities 也預期,盧比將在 2026 年底至明年初走貶到約 98。更悲觀的情境是,若油價再度上攻、外資再啟大規模賣超、經常帳赤字超越目前預期,盧比不排除貶破心理關卡,每美元兌 100 盧比。
RBI 已祭出多重工具抗貶。除了在外匯市場積極透過拋售美元干預,近期並宣布提高盧比投機交易成本、限制已取消外匯衍生合約的重訂,並開設特別窗口,直接滿足三家國營石油行銷公司每日的美元需求,避免這部分大量購匯擾動即期市場。早在 6 月,RBI 更推出外幣非居民存款(FCNR-B)等方案,鼓勵海外印度人將外幣存入國內銀行,短期內替外匯存底增加 105 億美元。
但干預代價沉重。Nomura 指出,自 FCNR-B 計畫 8 月 30 日結束至今,盧比對美元仍貶值 1.9%,RBI 為了穩匯在現貨市場賣出美元,導致外匯存底流失約 510 億美元。Ambit Capital 進一步估計,各種外匯掉期操作累積的遠期美元承諾已達 2000 億美元,實際可動用存底「被折損」,使得印度目前的進口支付能力僅約 6.2 個月,創 2013 年美國縮減量化寬鬆「縮減恐慌」(taper tantrum)以來新低。
雪上加霜的是能源與資金兩頭燒。印度約 85% 的燃料仰賴進口,而伊朗戰爭引發的供應風險,使經由霍爾木茲海峽的油運更顯脆弱,高油價壓力直接反映在貿易收支與通膨風險上。外資方面,因風險趨避情緒升溫,加上印度股市欠缺具話題性的 AI 代表企業,今年截至 10 月 13 日,外國投資人已淨賣出 325 億美元直接持有的印度股票。
面對匯率壓力,印度總理 Narendra Modi 先後在 5 月及上月呼籲民眾減少出國旅遊與購買黃金,以緩解對外匯需求。但企業端壓力更大。Anand Rathi Global Finance 資深主管 Harsimran Sahni 指出,在 2027 年 3 月結束的財年之前,盧比很可能持續承壓,企業應強化匯率避險策略,並針對外幣曝險進行壓力測試,因為央行干預再怎麼積極,也不可能「無限期」彌補外部失衡。
從美股資金轉向防禦股,到印度盧比可能邁向 1 美元兌 100 盧比的壓力,本輪全球資產重定價透露兩個核心訊息:一是市場對高估值與題材股的容忍度正在下降,更偏好具穩定現金流與股息的標的;二是高油價與地緣風險重新成為主導資金流向與匯率的關鍵變數。未來一段時間,若能源價格居高不下,而 AI 題材熱度持續降溫,「防禦為王」與「強美元壓力」恐怕將是全球投資人無法迴避的主旋律。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。