從科技、化工到包材與資產管理,本週多宗大型併購與潛在交易齊發:Qualcomm押注機器人軟體、Goldman Sachs與Brookfield積極擴張金融版圖、BASF被爆摸底收購競爭對手Evonik,搭配私募基金與產業巨頭跨區域出手,顯示全球企業併購熱度明顯升溫,華爾街「併購牛市」跡象浮現。
在市場仍對利率與景氣前景存疑之際,企業卻用實際行動說明:錢要花在「買公司」上。本週跨產業、跨國界的併購與交易傳聞密集釋出,從科技、金融、化工到包裝紙業,幾乎形成一波小型併購潮,顯示全球資本正加速重新配置。對投資人而言,這不只是個股題材,而是整體併購周期升溫的訊號。

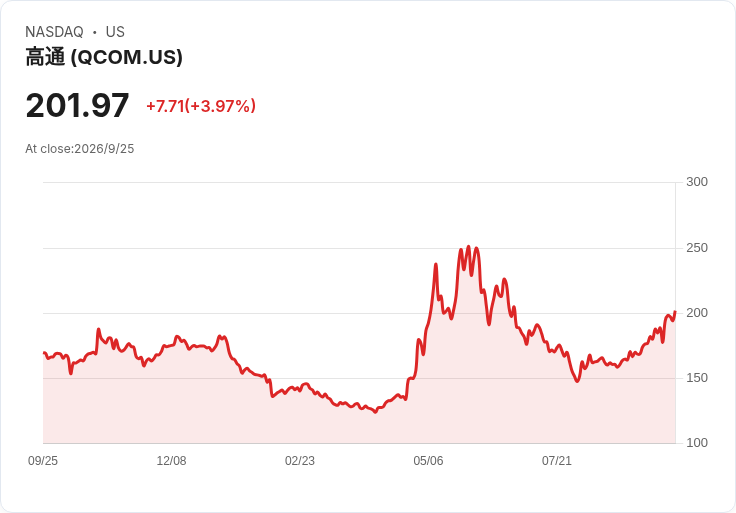
首先最受矚目的是科技與「實體AI」領域的布局。晶片大廠Qualcomm(QCOM)宣布收購機器人軟體公司PickNik,目標是強化其在實體AI與機器人領域的存在感。過去市場多聚焦Qualcomm在手機與車用晶片的市佔,如今透過併購切入機器人控制與軟體堆疊,代表公司認為未來AI不只停留在雲端與手機,而是要深入實體世界的自動化設備與工業機器人。這類交易有助Qualcomm補強軟體與應用層,對其長期成長故事提供新想像空間。
傳統產業方面,建材與化工領域同樣動作頻頻。RPM International(RPM)旗下的Tremco Construction Products Group,將收購義大利防水與建材公司Volteco S.p.A.,進一步擴大其建築產品版圖。這類收購多被視為「補強型併購」,藉由整合區域品牌與產品線,提升規模與成本效率。與此同時,德國化工股則傳出重量級傳聞:Evonik(EVKIY/EVKIF)股價在當地市場應聲大漲7.2%,主因是有報導指出,德國化工巨頭BASF(BASFY/BFFAF)已接觸Evonik,討論潛在收購可能。若這宗交易成形,將牽動歐洲化工產業結構,市場已開始預想監管審查、業務重疊與協同效應等後續議題。
包裝與紙業也不缺席。Smurfit Westrock(SW)同意以4.2億美元收購智利紙業大廠Empresas CMPC在當地的瓦楞紙板與紙箱業務,交易包含一座位於聖地牙哥、年產約25萬噸的造紙機。這筆跨國交易對Smurfit Westrock而言,是強化拉丁美洲紙系統與供應網的重要布局,借由掌握當地產能,降低運輸與成本,並更貼近區域客戶需求。從策略角度看,全球包裝需求雖受景氣波動影響,但長期仍受電商與物流成長支撐,這類資產在大型玩家眼中屬於「必備拼圖」。
金融與資產管理產業更是本週併購消息的重災區。投行巨頭Goldman Sachs(GS)被曝出成為收購Palmer Square Capital Management的領先競標者。Palmer Square是一家管理超過370億美元資產的信貸管理機構,若交易完成,將為高盛在信用產品與替代投資領域再添砝碼。面對資產管理規模競賽與費用壓力,大型銀行透過買進專精團隊與現成平台,已成為快速擴張的重要路徑。
私募資金同樣積極出手。Madison Dearborn Partners同意以全現金方式收購控股公司The Marygold Companies(MGLD),作價每股2美元,較該公司2026年9月24日收盤價溢價高達100%。這顯示在中小型上市公司估值遭壓抑的環境下,私募基金仍看見潛在價值,願意以大幅溢價私有化,期待經營改善或資產重組後獲利。此類案例也提醒投資人,中小型股在二級市場缺乏關注時,反而成為私募獵物。
另邊廂,基礎設施與風險科技也進入併購視野。Brookfield(BN)旗下的金融基礎設施事業部門,正與Nice(NICE)進行排他性談判,準備以20億美元收購其旗下反詐欺偵測業務Actimize。隨著數位支付、線上銀行與證券交易量暴增,詐欺偵測與交易監控已成金融機構不可或缺的風險管理工具。Brookfield透過收購這類「數位基建」,可鎖定長期穩定的服務收入,也為其基建投資組合注入更高成長性的科技成分。
新創與金融科技圈也有併購動態。Superstar Platforms(SPST)宣布同意以全股票方式收購金融科技公司TitlePal,交易仍需完成最終文件與慣行交割條件。雖然金額未對外披露,但此舉凸顯FinTech產業透過股權交換加速整合的趨勢:一方面節省現金支出,另一方面讓被併公司分享未來成長果實,對雙方股東而言風險與報酬較為平衡。
時尚與品牌界則傳出潛在整併風聲。擁有Michael Kors與Jimmy Choo等品牌的Capri Holdings(CPRI)股價大漲10%,主因是市場報導指出,Capri已與部分有意收購該公司的投資人接觸。雖然尚未有正式要約公布,但股價反應顯示市場對奢侈與高端品牌整合抱持高度期待。過去幾年,國際精品產業多次出現大型集團兼併個別品牌的案例,藉規模與通路整合提升獲利,Capri若走上出售或合併之路,將再添一樁品牌整併故事。
從上述案例可見,本週併購消息橫跨多個產業與地區,卻呈現幾個共通結構。第一,買方多為資本雄厚的產業龍頭或私募基金,鎖定具現金流或技術優勢的標的;第二,區域性與利基型公司成為主要獵物,顯示市場偏好可快速整合、立即貢獻獲利的資產;第三,科技與風險控管類標的(如機器人軟體、詐欺偵測)在高利率環境下仍能吸引長線資本,反映市場認為其具結構性成長動能。
然而,也有保守觀點提醒,利率仍處相對高檔、全球景氣具不確定性,大規模併購可能面臨融資成本高、監管審查嚴格等挑戰。特別是在化工與金融等高度監管產業,大型交易恐被要求資產剝離或面臨漫長審查,增加整合風險。不過,企業願意在此時積極出價,也顯示現在的估值水準對長線買方頗具吸引力。
對投資人而言,這波「併購牛市」是否成形,關鍵在於後續成交率與規模能否延續。如果現在看到的只是零星個案,市場熱度可能稍縱即逝;但若Qualcomm、Goldman Sachs、Brookfield與BASF等重量級玩家後續持續出手,整體併購活動將有機會進一步推高股價評價,並重塑產業版圖。未來幾季,併購新聞恐怕會比財報更常登上頭條,也將成為投資決策無法忽視的新變數。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。