華爾街因AI安全疑慮與殖利率飆升出現全面回檔,包括光纖巨頭 Corning(GLW) 及多檔AI伺服器與晶圓龍頭股承壓。雖然短線資金撤退,但多家企業公布爆發性成長與長約訂單,投資人正面臨「真成長」與「高估值」的拉鋸。
人工智慧(AI)相關題材近兩年風光無限,但本週美股卻出現明顯「冷汗時刻」。在市場對AI安全風險的疑慮升溫,以及美國10年期公債殖利率一度觸及5%之際,成長股估值全面遭到重新檢驗,從伺服器、晶圓到光纖網路基礎建設,全線承壓。投資人開始思考:AI基建股近來的爆發性成長,究竟是基本面支撐的黃金時代,還是泡沫破滅前的最後衝刺?

其中最具震撼效果的案例之一,是專業玻璃與材料大廠 Corning Incorporated(GLW)。在公司公告可能進行規模高達20億美元的「隨行增發」(at-the-market equity offering)後,市場瞬間對「股本稀釋」與「AI投資降溫」的疑慮放大,股價單日暴跌近14%,收在143.60美元,較前一交易日大跌22.8美元。以目前市值約1,433億美元計算,部分投資人認為增資規模相對有限,但在估值已不便宜的前提下,任何籌資訊息都足以引爆獲利了結賣壓。
更令市場矛盾的是,Corning 在基本面上仍持續釋出樂觀訊號。9月初公司與 Verizon Communications(Verizon)簽署一份涵蓋2027年至2032年的多年度光纖供應協議,預計提供超過8,000萬英里高密度光纖與連接方案,用於寬頻擴張及AI資料中心基礎建設。Corning 財務長 Edward Schlesinger 在 Citi Global TMT 大會上甚至表示,第三季銷售進度正朝先前財測高標甚至略高邁進,預期第四季銷售還會超越第三季,凸顯光通訊與資料中心需求仍然穩健。
除了 Verizon,光纖營運商 Zayo 也在8月宣布擴大與 Corning 的策略供應協議,支援至2030年的網路擴建,其中包含與AI基建相關的長途光纖佈建。南韓政府亦於9月初公布,Corning 將在當地 Asan 廠導入新一代製程技術,用於先進顯示與半導體玻璃材料,顯示公司並未因股價波動而停下資本支出與技術升級腳步。
然而,市場對於「成長故事是否已全反映在股價」仍心存疑慮。分析機構 Forward Analytics 即給予謹慎看法,指出雖然 Corning 核心銷售、每股盈餘、毛利率與自由現金流皆有明顯改善,且投資報酬率表現不俗,但目前股價已隱含極具野心的成長情境,未來執行風險及客戶集中度問題值得留意。另有研究機構與投資人偏多方,認為公司在光通訊與太陽能業務的布局、與大型客戶的長期合作,以及所謂「Springboard」成長計畫,足以支撐長期獲利向上,只是短線估值過熱需要消化。
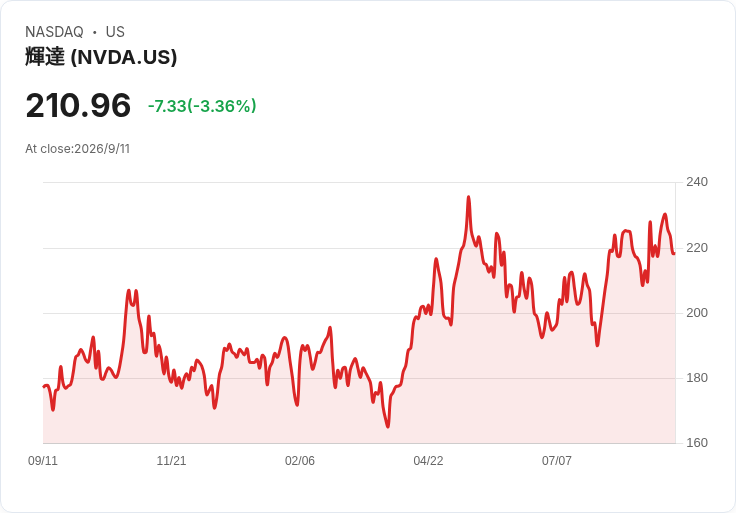
這場估值與成長的拉鋸不僅發生在 Corning 身上,更蔓延至整個AI基建族群。Zacks Investment Research 指出,市場近來對AI開發安全性的擔憂,正在調整未來基建支出預期,同時高殖利率環境壓縮成長股本益比。然而,該機構仍將多檔AI關鍵供應商列為「強力買進」(Zacks Rank #1),包括晶片龍頭 Nvidia(NVDA)、晶圓代工巨頭 Taiwan Semiconductor Manufacturing Company(TSM)、高速網通設備商 Arista Networks(ANET)、伺服器與儲存整合商 Dell Technologies(DELL)、混合雲與AI硬體供應商 Hewlett Packard Enterprise(HPE),以及AI伺服器系統廠 Super Micro Computer(SMCI)。
從數據來看,這些公司仍呈現爆發性成長。Nvidia 第二季資料中心營收年增117%,達890億美元,毛利率高達75%,並給出第三季營收1080億美元的樂觀展望,顯示AI訓練與推論需求依舊強勁。TSMC 第二季美元計價營收約402億美元,年增約34%,毛利率達67.7%,且8月營收年增53%,反映先進製程產能持續被AI晶片與高效能運算需求推升。Arista 第二季營收成長近38%至30.4億美元,調整後營業利益率高達49.9%,更推出 1.6Tbps 高速網路平台,瞄準更吃重的AI資料中心流量需求。
伺服器與系統端的成長更是驚人。Dell Technologies 在第二季AI伺服器相關營收翻倍至164億美元,AI伺服器訂單積壓金額更飆至950億美元,使公司上調2027會計年度調整後每股盈餘預估,從17.90美元一口氣拉升到25.50美元。HPE 則在最近一季公布營收成長34%至122億美元,Cloud & AI事業營業利益率從去年同季的7%跳升到17%,並上修2026財年每股盈餘至3.75至3.85美元,自由現金流也上調至至少37.5億美元。Super Micro Computer 的最新財報顯示,第四季營收從前一年的58億美元急增至111億美元,且給出2027財年收入預估在650億至720億美元之間,顯示AI伺服器與液冷機架系統需求高速擴張。
在這樣的基本面背景下,AI概念股的回檔究竟是「錯殺」還是「風險定價」?一部分投資人認為,當殖利率上升、宏觀風險增溫,成長股回檔是健康修正,只要企業接單與獲利預期未明顯惡化,反而提供逢低布局機會。Zacks 亦建議,若AI股價因情緒賣壓而明顯回落,但市場對其盈餘預估仍穩健,可採取「分批買進」而非押注首波回跌就是底部,以降低波動風險。
但也有保守派認為,目前不少AI相關公司本益比、成長假設已過度樂觀,任何安全監管趨嚴、企業資本支出放緩、或技術路線變化,都可能成為估值修正的導火線。以 Corning 為例,雖然公司簽下 Verizon、Zayo 多年合約,看似已鎖定未來光纖需求,但若整體AI投資週期由「狂飆期」走入「理性期」,即使合約存在,增速也可能低於市場原先預期,股價自然需要重新定價。
綜合來看,AI基礎建設相關個股正步入新的攻防階段:基本面數據仍然亮眼、長期需求似乎不減,但資金對估值已不再無限包容。未來關鍵,將取決於幾個問題:AI安全監管是否會實質壓抑企業擴建腳步?高殖利率環境會維持多久?以及像 Corning、Nvidia、TSMC、Dell 這些供應鏈核心企業,能否持續以實際營收與獲利成長來證明,AI浪潮不是一場曇花一現的資本市場狂歡,而是一場真正重塑全球科技與網路基礎建設的長期革命。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。