美股市場配息型 ETF 全面升溫,從 YieldMax 高收益週配息到 Vanguard 債券穩健報酬,在聯準會面對通膨數據陷入觀望之際,投資人加速轉向「現金流掛帥」策略,掀起一波收益產品攻防戰。
美股市場近期雖持續消化通膨與利率變化,但在波動與不確定中,一類產品反而逆勢竄紅——以選擇權與債券為主的配息型 ETF。從每週固定派息的高收益策略,到傳統債券 ETF 穩健提供利息收入,投資人正集體往「看得到的現金流」移動,為當前資本市場的結構變化,寫下顯著的新註腳。

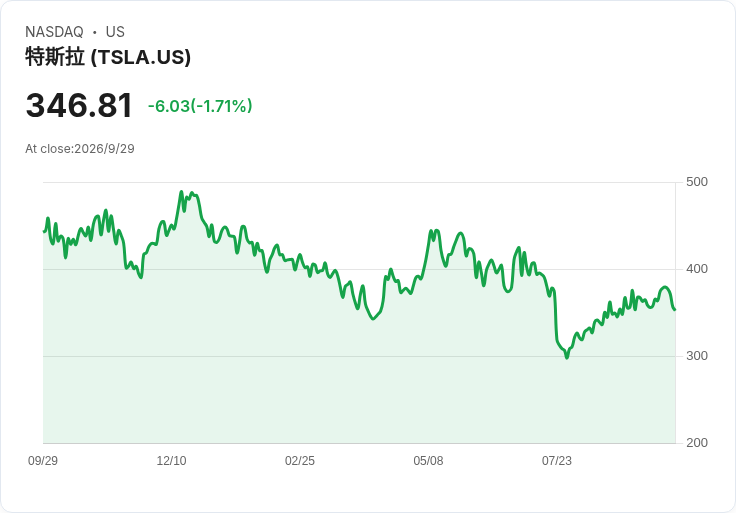
首先引人注目的是一系列主打標的股票選擇權收入的 YieldMax 系列 ETF。YieldMax RBLX Option Income Strategy ETF (RBLY) 宣布每股 0.1303 美元的週配息,除息與登記日均落在 10 月 1 日,10 月 2 日即可入帳。同一系列的 YieldMax TSLA Option Income Strategy ETF (TSLY) 更開出每股 0.23 美元的週配息,節奏相同,讓持有者幾乎以「領週薪」模式享受現金流。這類產品透過對 Roblox (RBLX)、Tesla (TSLA) 等高波動股進行覆寫買權、賣權策略,將市場波動轉化成可定期分配的權利金,吸引偏好高現金回饋的投資族群。
在科技股及創新能源題材上,REX FANG & Innovation Equity Premium Income ETF (FEPI) 也加入收益戰局。FEPI 宣布每股 0.2074 美元週配息,同樣在 9 月 30 日除息與登記,10 月 1 日支付。基金鎖定 FANG 類股及創新產業,藉由權證與選擇權策略,從高成長、高波動標的中「榨出溢價」,再回饋給投資人。這種把未來成長故事轉化為當期現金流的模式,使科技題材不再只有資本利得想像,也多了持續收益的現金面向。
更極端的收益工具,則出現在以 0DTE(當日到期選擇權)為核心策略的 YieldMax Nasdaq 100 0DTE Covered Call ETF (QDTY)。該基金宣布每股 0.2149 美元週配息,9 月 30 日為除息與登記日,10 月 1 日支付。QDTY 對 Nasdaq 100 指數成分股進行當日到期覆蓋買權操作,幾乎每天在市場上「收權利金」,再匯聚成每週穩定配息。這種高度動態、短天期衍生品運用,凸顯收益型 ETF 正朝向更精細的交易技術與更頻繁的現金分配邁進。
在較為傳統但仍具攻擊性的收益產品中,加拿大掛牌的 abrdn Asia-Pacific Income Fund VCC (FAP:CA) 宣布將月配息自每股 0.0200 加幣調高至 0.0225,加幅約 12.5%,10 月 23 日除息與登記,10 月 30 日支付。這檔主打亞太區固定收益與高息標的的基金,透過調高配息向市場釋出訊號:在利率仍維持相對高檔、區域收益率具吸引力的環境下,管理團隊有信心維持更高的現金回饋水位,也提供投資人一個兼具地域分散與收益增強的選項。
另一方面,資產配置保守派則多留意傳統債券型 ETF,如 Vanguard Mortgage-Backed Securities ETF (VMBS)。VMBS 最新每股配息為 0.1632 美元,30 天 SEC 殖利率來到 4.51%(截至 9 月 28 日),除息與登記日均為 10 月 1 日,10 月 5 日支付。以美國抵押貸款債券為主要持有標的的 VMBS,提供的是相對穩健、貼近利率基本面的利息收入,對於在股市波動下尋求防禦性現金流的投資人而言,是重要的配置工具。
這波收益型 ETF 熱潮,背後與美國通膨與利率環境的變化密不可分。最新公布的個人消費支出物價指數(PCE)顯示,8 月整體物價月增 0.3%,年增 3.4%,低於市場預期的 3.7%。若排除食品與能源,核心 PCE 月增 0.2%,年增 3%,也低於預期。雖然數據略有降溫,但仍高於聯準會 2% 通膨目標,使利率走勢仍充滿變數。面對這樣「不算爆炸、但仍偏高」的物價環境,不少投資人選擇強化收益部位,藉由高配息 ETF 抵銷物價侵蝕購買力的壓力。
值得注意的是,這些收益產品的吸引力,不只來自配息金額本身,也來自市場對利率方向的重新定價。聯準會 9 月已升息 1 碼後,市場原本高度押注 10 月將再度升息,但在 PCE 數據略低於預期,加上紐約聯準銀行總裁 John Williams (約翰・威廉斯) 表示「沒有迫切性,年底再看是否需要加碼」後,10 月升息機率明顯降溫,市場轉而預期若再升息,時間點可能落在 12 月。利率不再急速上行,配息率較高、且相對可預期的 ETF 自然成為資金追逐焦點。
然而,配息型 ETF 熱賣也並非毫無爭議。以選擇權收入策略為主的產品,往往透過賣出買權或 0DTE 覆蓋操作,換取權利金,但同時可能放棄部分股價上漲空間,或在極端行情下承受額外風險。部分保守派投資人批評,過度追求每週或每月高配息,等於把衍生品短期交易變成「現金流幻覺」,若不理解基礎風險結構,很可能在市場劇烈波動時遭遇淨值回吐,甚至侵蝕本金。相對而言,像 VMBS 等債券型 ETF 雖殖利率不如高波動權利金策略亮眼,但風險輪廓較清晰,適合中長期持有。
從資產管理產業角度觀察,配息型 ETF 的爆紅也反映金融商品設計的競爭加劇。YieldMax、REX 等品牌鎖定具話題性的美股標的(如 TSLA、RBLX 及 Nasdaq 100 科技股),以「每週派息」、「權利金變現金」作為行銷主軸,搶攻散戶及高淨值投資人目光;同時,傳統大型機構如 Vanguard 則以規模、成本與穩健債券收益守住基本盤。兩種路線在市場上形成鮮明對比,代表投資人行為正在「現金流優先」與「風險控管」之間來回拉鋸。
整體來看,在通膨尚未回到聯準會目標區間、利率可能再升一碼的情境下,收益型 ETF 仍有機會持續受到關注。短線上,高配息與頻繁派息將繼續吸引希望抵抗物價壓力、追求穩定現金流的投資人;中長期則考驗產品能否在利率循環與市場波動中維持合理的風險報酬比。未來一年,隨著通膨路徑與聯準會政策更加明朗,這場「配息戰」的勝負,將不只取決於誰配得多、配得勤,更取決於誰能在高收益與風險控制之間找到真正的平衡點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。