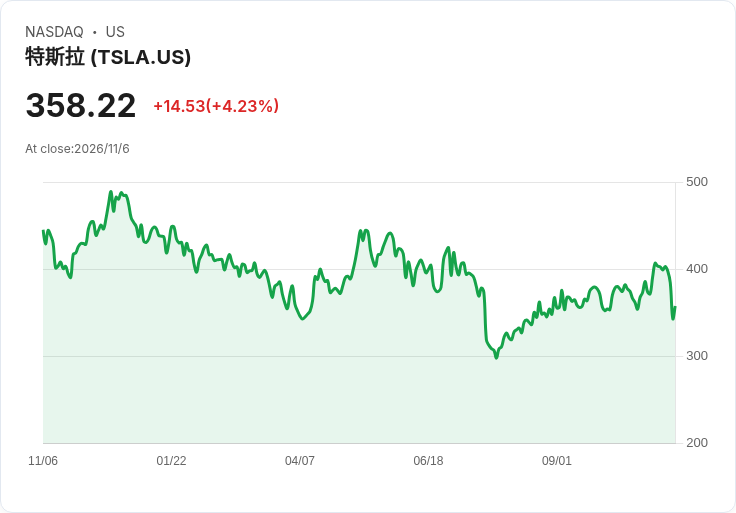
特斯拉( Tesla, TSLA )宣布Cybertruck明年停產,象徵炫技電動車夢醒時分;同時,自駕配送與機器人物流資金狂潮升溫,Zipline、Harbinger等新創急攻最後一哩路,傳統車廠與平台業者關係版圖全面重組。
在未來運輸的戰場上,一邊是曾經被視為顛覆汽車設計的特斯拉(Tesla, TSLA)Cybertruck黯然退場,另一邊則是自駕配送與物流機器人新創資金不斷湧入,形成截然不同的兩個世界。這場對比,正好勾勒出運輸產業從「炫技硬派車款」走向「實用AI物流網路」的結構性轉向。

回顧Cybertruck的登場,幾乎就是一場世紀級話題行銷。七年前在發表會上,設計總監Franz von Holzhausen當場以金屬球砸向車窗,卻意外砸出兩片裂玻璃,搭配執行長Elon Musk尷尬的玩笑,畫面在全球瘋傳。儘管外型充滿後末日風格,現場不少特斯拉鐵粉一開始甚至難以接受,但震驚很快被支持取代,最後變成集體追捧。預售期間,Musk曾在2023年第三季法說會上表示,Cybertruck預訂量一度飆破100萬台,看似氣勢如虹。
然而,熱烈預約並未轉化為實際銷售。產業專家估計,自2023年11月開始交車至今,約僅有71,000台Cybertruck被售出。如今Musk已在最新談話中表態,特斯拉將在明年停止生產Cybertruck,這款話題十足的電動皮卡正式走向「退場」。外界常以其激進設計風格解讀為「太前衛」,但更務實的原因恐怕是產品條件與市場期待出現落差——Musk曾承諾500英里續航與不到4萬美元的售價,最後兩者皆未達成,正如資深記者Sean O'Kane在報導中指出,也削弱了消費者的實際購買意願。
Cybertruck的案例,凸顯出電動車市場已逐步從情緒與信仰,走向對價格、續航與使用場景更精算的現實主義。在這樣的氛圍下,同樣使用電動與自動化技術的新創,反而選擇從「低調但高頻」的物流場景切入,形成另一股升溫中的勢力。例如,成立於2014年的Zipline,以自主飛行的無人機配送起家,近年穩健擴張,而2026年堪稱關鍵爆發年。
Zipline在今年初先完成6億美元募資,隨即再追加2億美元H輪融資,用來加速在2026年於至少四個美國城市拓展服務。但資金熱潮並未止步,該公司本週再宣布募得15億美元新資金,同時與零售巨頭Walmart深化合作,計劃在全美新增300個無人機配送據點。最新估值來到215億美元,已接近大型上市公司的量級。與Cybertruck「高調外型卻銷售失速」相較,Zipline選擇從醫療、日常民生補給與零售電商切入,瞄準的是運輸體系中成本高、痛點明確的「最後一哩路」。
除了空中的Zipline,地面運輸也出現一批主打電動與自駕技術的新創。電動卡車新創Harbinger剛完成2.4億美元D輪募資,並計劃將電動底盤技術延伸至電池儲能與國防應用,試圖以多元產品組合分散商業風險。新創Humble Robotics在成立不到一年內就拿下總計7,500萬美元資金,最新一輪由Obvious Ventures領投,Eclipse與Energy Impact Partners等既有投資人跟進,鎖定的是倉儲與自動化機器人市場,而非大眾乘用車。
產業鏈側翼也在整合。Static Media收購汽車新聞網站CarScoops,納入旗下已擁有Engadget、Jalopnik、SlashGear等34個品牌的內容矩陣,企圖在科技與車界話題上建立更強的媒體支配力。另一方面,從Rivian分拆出去的微型移動新創,則默默結束今年在肯亞的電動二輪試點案,將資源重新鎖定在消費級電動腳踏車與自駕車計畫上,顯示即使是創新公司,也必須不斷微調戰略與市場優先順序。
平台與物流生態系的合作關係,也在AI浪潮下重組。電商巨頭Amazon(AMZN)已宣布,將由Uber Eats成為美國Prime會員的官方餐飲外送夥伴,等同結束與Grubhub的既有合作。這一改變,一方面讓Uber(UBER)在外送市場取得更穩固的流量入口,另一方面也暴露出平台競爭的殘酷——合作關係並非牢不可破,而是依據使用者規模與技術整合能力隨時調整。
在自動駕駛領域,Waymo與Uber之間的關係也出現微妙轉折。Waymo證實,將自2028年1月起終止在Austin與Atlanta市場對Uber的獨家合作,外界解讀這是Waymo希望擴大自身服務範圍與合作彈性,不再將自駕叫車服務綁定單一平台。值得注意的是,過去報導曾揭露Waymo在營運過程中仰賴第一線救難人員協助處理機器人計程車遇到的突發狀況,也顯示自駕技術距離全面成熟仍有一段路,制度與社會協作仍是重要配套。
即便產業對「AI代理人會替人類自動叫車、訂餐、訂機票」充滿想像,但目前落地成效並不如預期。Uber就透露,在其今年10月萬聖節最繁忙的一週中,透過AI代理人下單的叫車次數只有四趟,遠低於外界對「全面智能助理時代」的憧憬。這反映出一般使用者在日常生活中,仍對AI自動決策保有謹慎態度,也暴露出產品設計與使用體驗仍有相當改善空間。
在監管與信任面向,傳統車廠開始意識到「資料透明」可能是競爭新戰場之一。Ford宣示推出「隱私承諾」,自稱是對車主在車輛資料運用上的明確承諾,強調將給消費者更大掌握權,並同步上線專門網站,具體說明車輛資料「如何、在哪裡、為何」被使用,教導車主如何調整設定。這樣的作法,一方面是回應市場對互聯車輛資料蒐集的疑慮,另一方面也可能成為車廠差異化行銷的素材。
值得一提的是,AI與自駕技術已正式跨入軍事與國防場域。May Mobility與Forterra攜手進入美國國防部「Robotic Operations for Autonomous Delivery and Sustainment (ROADS)」獎勵計畫第三階段,該計畫旨在測試並導入商用自駕車輛於軍事運補作業。這意味著自駕技術不再只是城市共享車的工具,而是可能成為後勤補給與戰場運輸的一環,也將牽動更嚴格的安全標準與倫理討論。
當然,並非所有人都認為運輸的未來必然由AI與電動技術完全主導。反對意見指出,過度依賴自動化容易造成系統脆弱,無論是機器人送餐或無人機配送,一旦通訊或雲端平台出現問題,即可能影響大範圍運輸能力。此外,像Cybertruck這類高度話題性的產品失敗,也讓部分投資人反思「科技敘事」是否過度凌駕於基本商業邏輯之上。
整體而言,特斯拉Cybertruck停產是一個重要象徵:炫技式的電動車敘事正逐漸退潮,取而代之的是圍繞成本效率、資料隱私與實用場景的AI運輸新秩序。從Zipline的無人機配送、Harbinger與Humble Robotics的自駕與機器人布局,到Amazon與Uber平台合作及Waymo重新調整獨家關係,未來運輸產業的紅利看來將集中在「看不太到,但每天都在運作」的物流與後勤系統。
展望未來,關鍵問題在於:當AI滲透到從軍事後勤到超市外送的每一個環節,誰來負責安全、誰掌握資料、誰最終取得定價權?Cybertruck的故事提醒市場,華麗的技術秀如果無法匹配清晰商業模式與可信任的體驗,終究可能被默默送進歷史車庫。投資人與業者接下來,必須在風險、創新與監管三者之間,找到更穩健的平衡點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。