



摘要 : Q3 每股FFO 1.87美元,收購The Summit 5.08億、回購87萬股並上調全年核心FFO指引。
新聞 : 聯邦地產(Federal Realty, FRT)在第3季交出強勁營運表現,同時完成旗艦級收購並上調全年核心FFO指引,管理層將此視為公司在中西部建立核心據點的重要里程碑。

業績亮點與營運動能 - 第3季每股FFO為1.87美元,較去年同期約成長6%,超出公司內部預期並帶動股價反應。管理層將本季表現歸因於租金與營運回收優於預期(包含租金與回收貢獻約0.02美元)以及停車與其他收入改善。 - 調整後的相當於現金基礎的可比POI(租金與營收增長)第3季為4%(若排除期權費為4.5%),GAAP指標為2.5%。辦公類資產續強,租賃率達99%;住宅部門POI年增約3.5%。
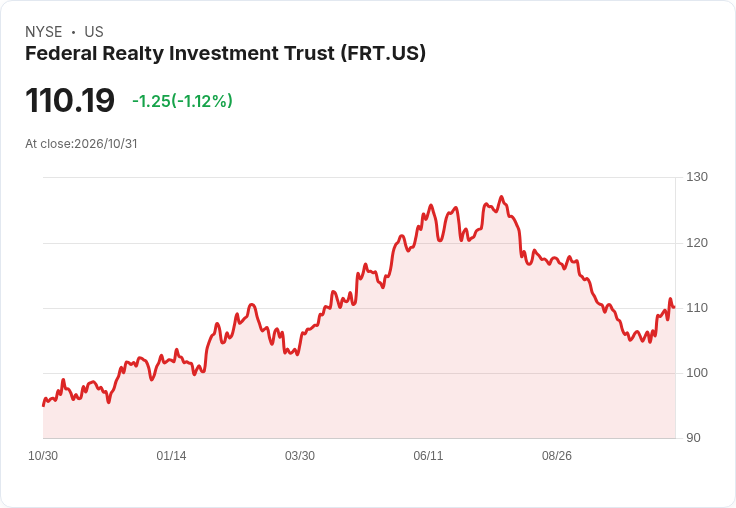
策略性收購與資本操作 - 公司於10月1日完成以約5.08億美元收購阿拉巴馬州Birmingham之The Summit,交易在GAAP基礎下進場收益介於低6%至7%,管理層預估該資產未來五年POI年均成長超過5%。 - 同步執行股權回購:9-10月期間以低於109美元的平均價格回購近87萬股,公司稱在股價走弱時抓到「具吸引力的投資」。此外,企業於季內發行4.6億美元、票面利率3.5%(2031到期)的可交換票據,GAAP利息成本約4%。
租賃與佔用率狀況 - 季度末整體租賃動能強勁:簽約案件現金租金升幅14%,整體租賃率達96.5%(較上季提升40個基點),實際佔用率93.8%,顯示約270個基點為已簽未起租的租約。管理層表示,衡量The Summit標的時接觸約40家零售商,且成交後有35家額外主動致電表示進駐興趣。
財務狀況與流動性 - 季末流動性超過15億美元,包括可全額動用的14億美元授信額度與逾1億美元現金。公司目前有超過6億美元的交易在進行中,預期多數處分案將在2027年完成,顯示短期槓桿呈現暫時性上升以利完成收購與隨後資產調整。
指引調整與未來展望 - 管理層收緊並上調2026全年Nareit與Core FFO指引至每股7.54至7.58美元(較前次7.48–7.56微幅調整);現金可比成長率指引上調25個基點至4.38%–4.58%,GAAP可比中點維持3.5%(範圍3.38%–3.58%)。對於第4季,FFO指引為每股1.92至1.96美元。 - 管理層提示,短期來自The Summit的收益增益在某種程度上受到融資時序影響(短期槓桿較高造成的加速入帳),後續淨影響仍依賴資產處分與再投資執行。
風險、質疑與管理層回應 - 分析師對於進場收益率、融資成本上升與處分時序表示懷疑;管理層回應指出Birmingham市場具不同層次的成長機會,且實地簽約及來電詢問的零售商數量支援其標的價值。對於利率攀升,財務長估計再融資逆風可能抬高約50個基點,資本回收(capital recycling)費用可能緊縮25–50個基點,且新開發在高利率下「的確更難算出可行方案」,不過管理層強調透過租金成長與既有開發管線仍可部分緩解壓力。 - 公司亦承認本季的部分收益呈現短期性(因為在完成資產處分前採用較高槓桿),投資者應關注資產處分的實際回款時間與價格。
結論與投資觀察重點 - 聯邦地產將Q3定位為營運穩健且具戰略意義的一季:以The Summit加速中西部版圖、在股價回撥時執行回購、並上調全年核心FFO指引;但未來表現高度依賴利率走勢、資產處分能否按預期在2027年落地,以及新開發案在高利率環境下的可行性。建議投資人持續關注公司處分進度、再融資成本變化與The Summit的實際POI成長驗證,以評估該次收購與指引上調的中長期價值。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





