



Q3現金轉化佳、回購擴至5億美元;Q4指引因出貨天數與需求趨軟下修。
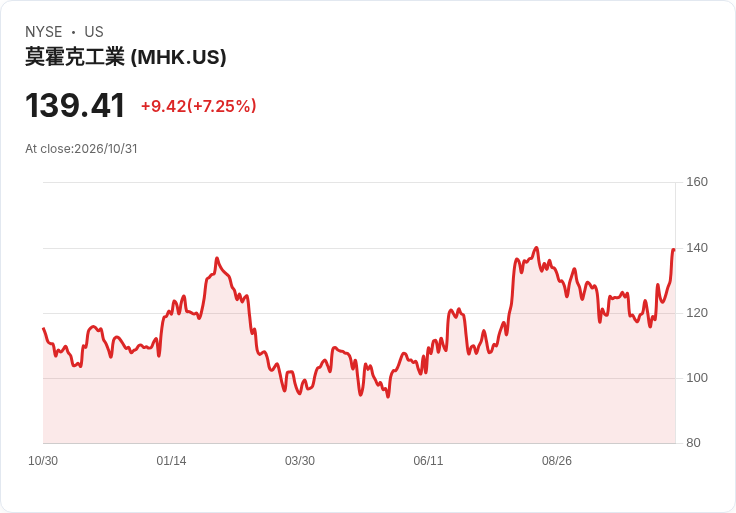
莫霍克工業(Mohawk Industries)在新任執行長保羅·德科克(Paul De Cock)首場電話會中表示,儘管季末需求走弱,公司第三季經營表現符合預期、現金流強勁,並宣佈新的5億美元庫藏股授權,但對第四季獲利給出較保守的指引。

背景與重點資料 - 第三季營收為28億美元、按報告口徑年增約1%。調整後每股盈餘為2.72美元,淨利163百萬美元,佔銷售比5.9%。 - 體現盈利能力的調整後EBITDA為353百萬美元,EBITDA率12.7%;銷量較去年同期下滑4%,但價格與組合提升帶來約4%的正面貢獻。 - 現金面表現亮眼:營運現金流471百萬美元、當季自由現金流390百萬美元,年初至今自由現金流達626百萬美元;本季資本支出81百萬美元。公司於本季回購股份261百萬美元,減少流通股逾3%,期末淨負債槓桿降至0.7倍。
為何調整Q4展望 公司預期第四季調整後每股盈餘區間為1.35至1.45美元,並預計單位數淨銷售成長;管理層指出關鍵因素包括: - 出貨天數較前期減少4天,對季節性業績造成直接影響。 - 隨近月利率上升,季末與10月普遍觀察到需求走弱,尤其在建築商通路。 - 歐洲天然氣價格自第三季起近乎翻倍,促使公司提前調整瓷磚價格,並在11月對歐洲板材與保溫產品調漲價格。管理層強調會以價格、產品組合與生產效率三管齊下來抵消通膨壓力,並預期通膨水準在短期內與第三季相近。
資本配置與風險管理 - 董事會核准新的5億美元庫藏股授權,顯示資本回報政策加碼;公司表示在全球各業務皆以現金回報為重。 - 全年資本支出預估由先前的約4.6億美元下修至約4.45億美元,且管理層認為在無需擴大產能下,業務基線資本支出約為每年3.75億美元。 - 對槓桿的容忍度,管理層表示長期可接受最高約2倍淨負債/調整後EBITDA,並會在到期結構上採取適當安排。
市場與分析員質疑 分析員在問答環節集中於回購時機與槓桿上限、出貨天數對利潤的影響、以及通膨何時完全反映至損益表(管理層估計平均需4至5個月)。另有投資者詢問是否會進行資產出售;公司回應已啟動全面性事業組合檢視,若某些事業未達預期,不排除重新思考。整體分析師語氣偏中性略帶保留,關切點落在資本配置節奏與利潤彈性,而非短期需求樂觀。
駁斥替代觀點與風險提示 針對外界可能認為在需求轉弱與能源成本上升之際大幅回購風險過高的看法,管理層強調:一是公司現金轉化與自由現金流穩健;二是淨負債槓桿處於保守水準(0.7倍),並有明確資本框架;三是大部分當年支出聚焦於維護、生產力與創新(約80%)。不過,公司仍面臨若需求進一步惡化、能源價格持續高位或價格轉嫁不及的情況,將壓縮獲利與現金流。
總結與後續觀察 莫霍克在領導層交接後明顯轉向「以現金為先」的資本配置:一方面透過回購回饋股東並改善槓桿;另一方面在面對歐洲能源漲價與市場出貨天數變動時,依賴價格與效率措施緩衝。但投資人需關注幾個關鍵指標:第四季實際調整後EPS能否達到1.35–1.45美元範圍、價格調漲的消化情況、10月後的需求走勢是否持續疲弱,以及公司對事業組合檢視是否會帶來實質資產處分或重組。對於追蹤者而言,下一步應密切關注未來財報披露與管理層在資本配置與組合檢視上的具體決策。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





