



摘要 : STOXX 600 下跌0.4%,科技回檔、油價重回百元上方。
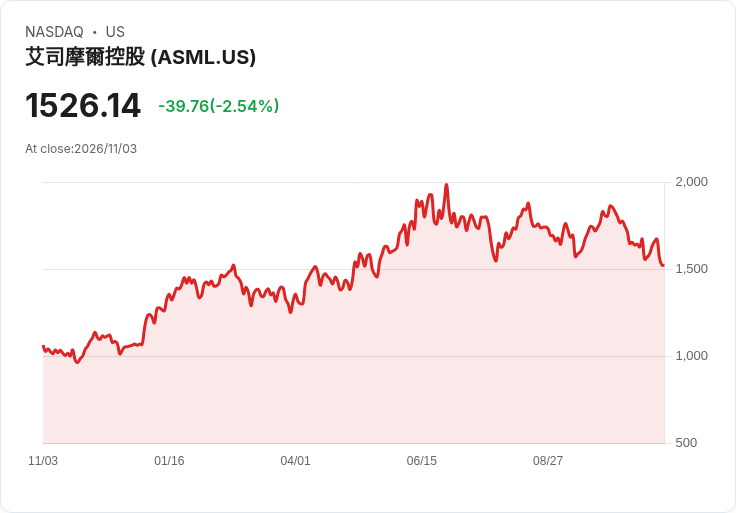
新聞 : 週二(11月3日),歐洲基準股指STOXX 600 小幅回落0.4%,至647.13點,市場情緒受AI前景疑慮與中東地緣政治升溫雙重打擊。科技類股表現疲弱,整體下跌1.6%,其中ASML與STMicro等權重股跌逾1.1%,Siemens Energy 也跌近1%。

背景與關鍵資料: - 亞洲科技股早盤走弱,投資人重新評估先前由AI題材推升的漲勢持續性,起因包括上週美國大型超大雲端業者(hyperscalers)財報未達市場預期,令市場擔心整體估值是否過高。 - 蘋果(AAPL)對關鍵假期季節的毛利率展望變差,進一步抑制科技板塊風險偏好。 - 地緣政治方面,美國對霍爾木茲海峽的伊朗格希姆島(Qeshm Island)採取攻擊行動,儘管伊朗前一日表示開放和談,該事態仍推升避險需求並刺激油價。布蘭特原油上漲約1.3%,重回每桶逾100美元,並從前一日約7%的重挫中反彈。 - 另一短期變數為美國中期選舉結果,市場對不同選舉結果對AI投資與監管的影響存在分歧。
個股與產業分化例項: - Drax 飆升約9%,因與Brookfield及AI基礎設施平臺Radiant合作興建資料中心,該案潛在吸引投資超過200億英鎊。 - 德國拜耳(Bayer)上漲4.4%,因上調2026年獲利預期;醫療保健因此被視為對抗AI行情波動的多元化資產。 - Lufthansa 上漲3.3%,分析師稱其財報整體仍具韌性,儘管調降全年獲利展望。 - Philips 上漲4.3%,與美國司法部達成初步協議,有望終結與2021年呼吸器召回相關的調查。 - Adidas 則下跌約2%,遭UBS從「中性」降至「賣出」。
分析與評論: 市場目前正處於兩股力量拉扯:一方面,投資者對AI長期需求與企業持續投入仍有預期;BNP Paribas 資產管理歐洲股權負責人Gilles Guibout 表示,估值已有降溫且企業收益動能仍然正向,他傾向「逢弱買進」,認為多數投資是為滿足日益增長的運算需求,短期可能出現專案延後但不會根本取消。另一方面,先前帶動漲幅的科技題材面臨業績驗證的壓力,若主要雲端業者或AI應用商接連不達預期,則整體估值回撥風險加劇。
駁斥替代觀點: 有觀點認為AI題材完全過熱、應立即全面撤出科技部位,但該論調忽略了產業資本支出持續增加與實際運算需求的結構性成長。短期波動與個別公司獲利差異並不等同於整體長期投資價值被否定;投資者應以公司基本面與長期現金流預期做判斷,而非僅憑題材熱度作出極端結論。
總結與展望(行動呼籲): 短期內,市場走勢將受AI相關公司財報、美元與利率動向、油價波動以及美國中期選舉結果互動影響。建議投資人: - 對科技股採取選股而非一刀切的策略,關注盈利穩定且擁有確實AI應用或基礎建設需求的公司; - 以醫療保健、基礎建設與能源等具防禦性或受惠於結構性投資的產業作為組合防護; - 密切追蹤美國超大雲端業者與晶片供應鏈後續財報,以及中東局勢與油市的即時變化,作為調整曝險的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





