Robinhood( HOOD )不再只靠零手續費當「散戶入口」,CEO Vlad Tenev把主戰場轉往退休帳戶、顧問網路與高階財富管理,押注逾100兆美元世代資產轉移,企圖讓年輕客戶從交易菜鳥一路成為終身高淨值客戶。
Robinhood( HOOD )曾以零手續費交易掀起美股散戶革命,如今這家平台正試圖從「玩股票的 App」,轉型成年輕世代的全方位財富管理中樞。最新訪談顯示,CEO Vlad Tenev已把公司成長主軸,從單純拉新用戶,轉向深度經營既有客戶、承接百兆美元級的世代資產轉移,這場牌局,遠比當年免佣金戰更長線也更關鍵。

從數字來看,Robinhood轉型的輪廓已開始浮現。公司在截至 6 月的季度,資金帳戶數達 2,800 萬,年增約 7%,表面看來用戶成長已邁入成熟期;但更重要的是,每位用戶平均營收(ARPU)卻跳升 24%。這代表 Robinhood不再只是靠大量新戶堆營收,而是成功讓現有客戶「用得更深」,開始把更多資產與金融需求放進同一個 App 裡。
Tenev在接受 CNBC「Mad Money」節目專訪時坦言,活躍交易者仍是公司「引擎室」與基礎:零手續費股票、加密貨幣與各式預測市場,讓年輕人願意下載 App、開第一個帳戶;但真正拉高終身價值的,卻是後續延伸出的退休帳戶、理財建議與財富管理服務。他直言,交易產品是用來「把人帶進門」,真正長期重要的,是那些看起來比較不性感、卻攸關人生資產配置的工具。
在產品層面,退休帳戶已成為 Robinhood向上延伸的重要支點。公司為付費會員「Robinhood Gold」提供合格 IRA(個人退休帳戶) 3% 配對機制,實質相當於平台自己出資,鼓勵年輕族群提早存退休金。Tenev強調,這類帳戶相較傳統雇主提供的 401(k) 更具可攜性,年輕人換工作不必在不同雇主間搬移資產,而是能始終留在同一套數位介面內,強化他們對平台的黏著度與信任感。
但 Robinhood真正看準的是更宏觀的結構性機會:世代資產的大規模轉移。Tenev在節目中提到,未來幾十年,將有逾 100 兆美元的財富,從年長世代移轉到年輕世代。這批資產的承接者,正是 Robinhood當初瞄準的 Gen Y、Gen Z 客群——那些習慣用手機買股、用 App 管錢的一代。一旦這批人從月光族進化為資產持有者,他們對信託、遺產規劃、私人銀行與財富顧問的需求,就會全面浮現。
這也是為何 Robinhood近年積極往高附加價值服務靠攏。公司已跨足管理型投資、數位銀行與信用卡,並在 2025 年收購投組管理平台 TradePMR,今年進一步推出理財顧問網路,把使用者媒合到註冊投資顧問(RIA)。過去只屬於「有錢人專用」、必須走進大理石柱門廳,與西裝筆挺顧問面談的服務,正在透過 Robinhood的科技界面,被拆解為更標準化、費用更低、更大規模可用的商品。
Tenev在訪談中形容,公司當前的挑戰,是如何「用非常低的價格,讓大眾也享受到過去高淨值客戶才拿得到的服務」。他的比喻頗具畫面感:過去得走進有巨大柱子的大樓,才能獲得這些服務,現在則是用科技把前門開得更大,讓千萬用戶都能走進來。這樣的敘事,明顯是在淡化「散戶投機平台」的印象,改塑 Robinhood成為民眾版的數位私人銀行。
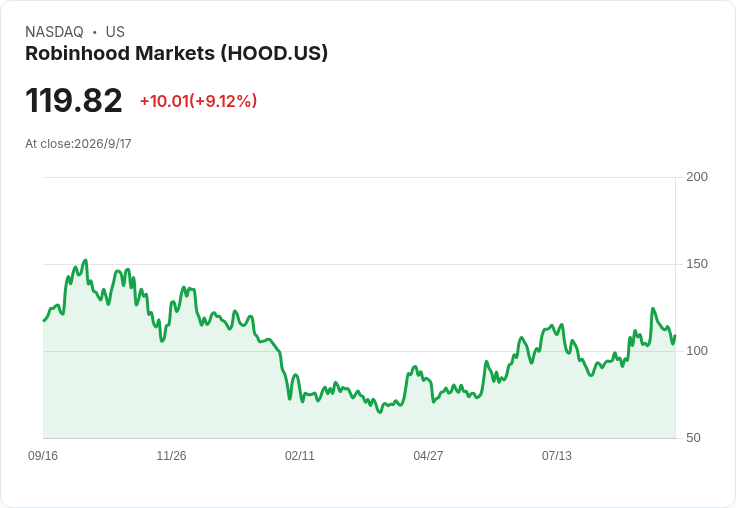
市場已開始對這條新路線給予一定肯定。Robinhood股價今年約上漲 6%,自 8 月以來更反彈約 38%。Morgan Stanley近期也將該股評等調升至「overweight」,並把目標價從 124 美元上調至 150 美元。分析師 Michael Cyprys指出,Robinhood持續擴張的產品組合,給了用戶更多理由把資產整合於一平台之上,降低過去常見的「畢業風險」——也就是年輕人累積到某個資產規模後,轉往傳統券商或私人銀行的情況。
但從監理與風險角度看,這條道路並非毫無爭議。Robinhood以高介面易用性與「遊戲化」操作走紅,如今卻要同時承載更嚴肅的退休金與長期財富管理責任,如何避免年輕客戶在同一個 App 裡,一邊高頻交易,一邊設定終身理財目標,彼此互相拉扯,是外界關注的焦點。此外,大量將顧問服務線上化、標準化,也可能遭質疑是否能充分掌握個別客戶的風險承受度與財務全貌。
在更廣的金融科技版圖中,Robinhood的布局也反映出一個重要趨勢:從「功能型 FinTech」走向「關係型 FinTech」。過去不少平台主打的是某個單點創新——例如零手續費、即時轉帳、加密資產交易——如今真正能撐起市值與估值的,則是能否建立跨產品、跨生命週期的長期關係,把客戶從第一筆小額交易一路帶到退休、甚至代際傳承。Robinhood押注的是,自己已擁有那批未來資產持有者的起始關係,只要前門開得足夠大、工具做得足夠全,就能把這段關係延伸到整個人生。
展望未來,Robinhood能否成功從「零手續費代名詞」進化為「平民版私人銀行」,仍有多重問號:監管機構如何看待其在顧問與財富管理上的角色、年輕客戶是否願意在收入與資產增加後仍留在同一平台、以及面對傳統機構加速數位轉型的競爭壓力。可以確定的是,這場百兆美元世代財富爭奪戰,早已不再只是佣金高低之爭,而是誰能用科技改寫「誰有資格獲得高階金融服務」的遊戲規則。Robinhood已經亮出自己的新劇本,下一步,就看能否在長線執行中證明,自己不只是把前門開大,而是能讓走進門的每一位年輕客戶,真的在裡面安身立命。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。