摘要 : 英偉達人事不確定拖累科技股,PPI走高令升息疑慮加劇。
新聞 : 美股週五走低,投資人對英偉達(Nvidia)領導層的不確定性感到憂心,加上生產者物價指數(PPI)年增6.5%超出預期,讓市場對美聯儲進一步升息的預期保持緊繃,進而拖累科技類股與整體指數表現。

開場與核心衝擊:英偉達股價下挫約2.2%,面臨連六週下跌,是自2012年10月以來最長跌勢。緣由為執行長黃仁勳(Jensen Huang)在週四宣佈辭職,隨後爆出他與一名被美國懷疑為北京監視活動相關的女商人有交往關係。金融時報並報導英偉達董事會已接觸英國晶片商Arm執行長Rene Haas,尋求可能的接任人選。市場擔憂:領導層真空是否削弱英偉達在AI浪潮中的核心地位,以及其與多家AI相關企業的財務連結,可能使整體AI題材受創。
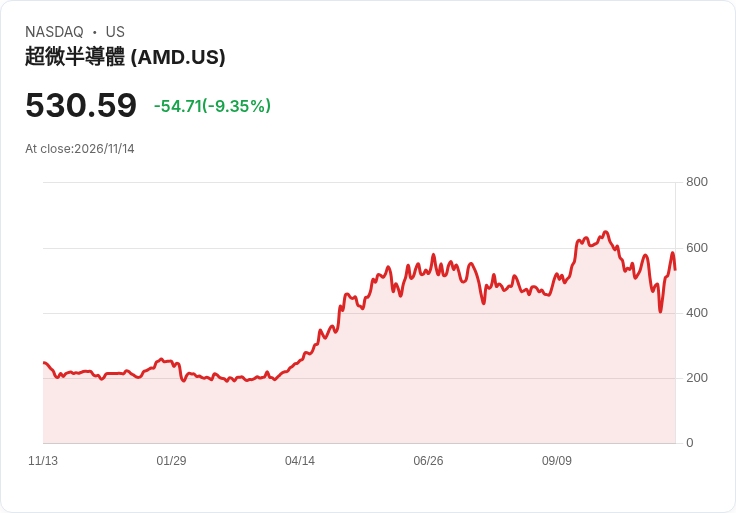
市場表現與產業連鎖:道瓊工業平均指數下跌5.36點(-0.01%)至52,291.73,標普500下挫38.87點(-0.51%)至7,553.53,納斯達克綜合指數跌236.49點(-0.93%)至25,129.60。費城半導體指數下滑3.7%,其中Advanced Micro Devices(AMD)與Broadcom成為最大拖累;Neoclouds、CoreWeave、Nebius、IREN與Applied Digital等資料中心相關股亦大幅走弱。儘管當日下跌,主要指數仍有望收周線上漲,標普與納指預計可結束連四周跌勢。
分析與市場情緒:分析師Anthony Saglimbene指出,英偉達是AI題材的象徵人物,黃仁勳的離開造成信心流失,短期內市場將經歷多空拉鋸。支持者則強調,AI與資料中心需求具結構性成長,長期基本面仍在;反方則認為,英偉達的領導與資本政策是推升整體AI投資熱潮的重要因素,若不穩定可能導致題材轉弱。兩方論點並陳,投資人須在短期波動與長期成長故事間取捨。
宏觀面與政策風險:勞工部公佈之PPI年增6.5%,為2022年11月以來最大年增幅,未能緩解市場對通膨的擔憂。市場已將美聯儲12月至少再升息25個基點的機率視為既定(約鎖定),CME FedWatch顯示市場僅約10%機率預期有機會升至50個基點。多位聯準會官員,包括舊金山聯儲主席Mary Daly與波士頓聯儲主席Susan Collins,本週表態偏向需要更緊縮的政策,強化升息預期。
替代觀點與駁斥:有人認為此次波動只是短期反應,AI長期趨勢不變;然而,必須注意英偉達在生態系與資本動員上的關鍵角色,領導層突變可能改變公司策略與資本運用速度,進而影響整個AI供應鏈的投資節奏。換言之,長期趨勢存在,但短期風險不可忽視,且可能改變資本流向(例:投向新上市的Anthropic)。
結論與展望/行動建議:短期內,投資人應密切關注英偉達董事會進展、任何新任高層人選與公司資本策略的訊息,以及下月美聯儲會議和後續通膨數據。若持有高度集中在AI或半導體的部位,建議檢視風險暴露並考慮適度分散或避險;長線投資者則可透過基本面檢視企業競爭力與營收成長潛力,分批佈局以應對波動。下週重點還包括Anthropic的IPO,其表現可能進一步影響資金對既有AI龍頭與新勢力的配置。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。