標普收低0.4%但周漲2.5%;納指下跌0.9%,英偉達股價再受挫、殖利率上揚成關注。
美股週五(11/13)在震盪中收低,但整體仍錄得自十月初以來的首周上漲。標普500當日下跌0.40%,收在7,561.67點;那斯達克綜合指數挫跌0.91%,收25,136.27點;道瓊工業平均微幅上揚0.10%,收52,347.55點;小型股指數羅素2000下滑0.31%,收2,790.49點。能源期貨小幅上漲(CL=F +0.56%),債市則出現殖利率上升走勢。

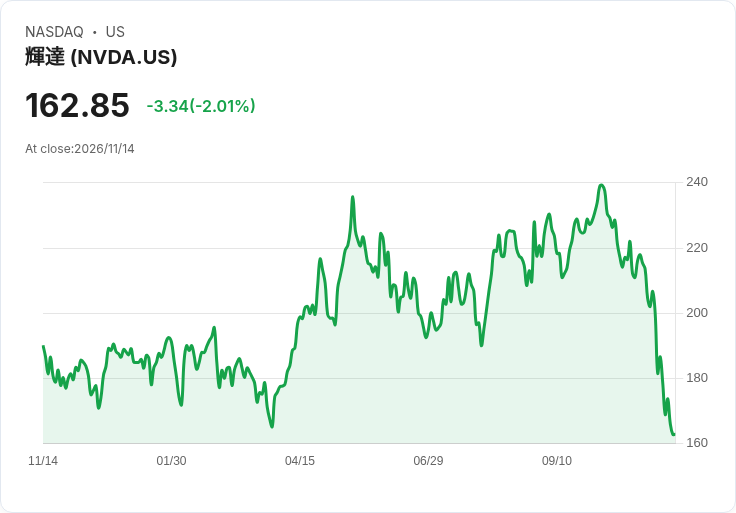
背景與重點: - 週表現:本週標普500上漲184.81點、漲幅2.5%;道瓊週漲1,061.82點(2.1%);那指週漲556.85點(2.3%);羅素2000週漲36.38點(1.3%)。年初迄今,標普累計漲幅約10.5%,道瓊8.9%,那指8.2%,羅素12.4%。 - 產業輪動與關鍵個股:科技股為本日拖累市場主因。英偉達(NVDA)股價續跌——市場正消化AI產業衝擊性訊息(傳出執行長Jensen Huang辭職),使投資人對大型成長股風險重估。相對地,道瓊表現相對抗跌,顯示資金在本波回升中有向傳統價值、工業類股輪動的傾向。 - 其他市場訊號:油價走勢平穩、債券殖利率上升,顯示市場對經濟前景與利率預期仍有分歧;歐股當日走勢混雜,反映全球市場的選擇性回撥。
深入分析: - 技術股受壓的結構性因素仍在:利率上升會壓縮成長股未來現金流折現值,英偉達作為市值與指數權重都高的成長股,其股價波動能迅速放大指數表現。短期內,若公司高層訊息或盈利展望未清晰,股價承壓風險會延續。 - 週漲幅是否代表 broad-based 復甦?表面上的「首周上漲」需分辨內部結構:若上漲由少數大型股或能源、金融等週期股推動,代表風險偏好改善有限;若同時見到小型股與科技同步回升,則較具廣泛性。現況顯示輪動性上升,但科技仍脆弱,故復甦尚非全面確立。 - 債市與油價訊號:殖利率上升通常對利率敏感股不利,但對金融、能源等部位可能有利;油價平穩減少通膨擔憂短期衝擊,但需留意供需與地緣政治變化。
回應替代觀點: - 有觀點認為「週漲證明市場已回穩」,但資料指出上漲並不均衡,科技和少數大型權重股仍具高度主導力;因此僅以周度漲幅下定論恐過於樂觀。相反,也有人主張英偉達等個股的波動只是短期情緒反應,不改長期AI成長趨勢;此觀點成立的前提是公司治理、業績與產業應用持續穩健,投資人應關注未來營收與毛利率等實質指標來驗證。
結論與展望(行動建議): 重點在於監控三大變數:英偉達及大型科技股的後續訊息與業績、債券殖利率走勢(尤其美國公債)、以及接下來的經濟資料與央行政策訊號。投資人應謹慎評估倚重單一權重股的敞口,考慮分散、調整資產配置或使用風險管理工具來因應可能的高波動。未來一週若英偉達訊息明朗或殖利率回落,市場可能延續上行;反之,若資金再度撤出成長股,短期內指數仍有回撥風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。