Q3 客戶淨值與帳戶均增7%,手續費與交易收益改善,但股權借貸業務疲軟使總營收年減。
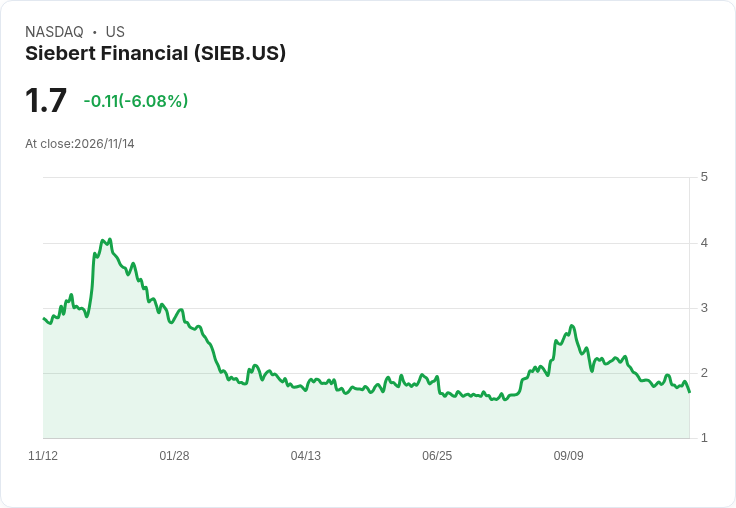
Siebert Financial(NASDAQ:SIEB)於2026會計年度第三季呈現一組矛盾數字:零售客戶資產與帳戶規模穩健成長,帶動顧問費與交易性收入上揚,卻仍難抵因市場因素導致的股權借貸(stock borrow/stock loan)收入下滑,致使單季總營收自去年同期的2,680萬美元降至2,470萬美元。

關鍵資料與比較 - 顧問費(Advisory fees)季增38%,達110萬美元(前年同期約80萬美元)。 - 主要交易收入(Principal transaction revenue)增8%,為470萬美元(前年同期430萬美元),公司註明主因為市場條件所致。 - 傭金與手續費(Commissions and fees)上升5%,達240萬美元(前年同期230萬美元)。 - 零售客戶淨值較2025年12月31日增加7%,自195億美元升至208億美元(截至2026年9月30日)。 - 零售帳戶數同期間成長7%,從166,217戶增至177,666戶。 - 然而,總營收由去年同期的2,680萬美元降至2,470萬美元,主要反映股權借貸相關收入減少。
背景與分析 Siebert 的數字顯示其客戶基礎與以客戶為導向的收入專案(顧問費、傭金)正穩步擴大:零售客戶淨值與帳戶數雙雙成長,代表平臺的吸客與資產累積策略有成,這類收入通常比交易性或借貸性收益更具穩定性與可預測性。顧問費增幅達38%,凸顯該公司在財富管理或顧問服務上的擴張與變現能力。
相對地,股權借貸收入受市場供需與資本市場波動影響甚大,當前市場條件使該項收入下滑,成為拉低總營收的主因。主要交易收入雖有8%的年增,但仍不足以彌補股權借貸的減少,導致總體營收出現下滑。
反駁負面觀點 針對僅以總營收下降作為負面結論的看法,應注意營收結構正在向更穩健的客戶服務型收入轉變:顧問費與手續費的成長,加上零售客戶資產與帳戶規模擴大,提供公司較為穩定的現金流來源。當然,若投資人只看短期營收數字,會忽略這些體質改善的正面訊號。
潛在風險與未來展望 風險方面,若資本市場持續低迷或做空需求長期萎縮,股權借貸收入可能繼續承壓,進一步影響獲利表現。展望未來:若市場條件回穩,股權借貸及與市場波動相關的交易性收入有望回升;若無,Siebert 將需更仰賴顧問、傭金等客戶導向收入與成本控制來維持獲利能力。
結論與行動建議 Siebert 第三季顯示業務重心正在往更穩定的零售與顧問服務傾斜,客戶資產與帳戶成長為長期利基。投資人與利害關係人宜關注下一季公司對股權借貸收入走勢的管理策略、費用控制及資產管理業務的持續成長情況,作為評估公司未來營運韌性與價值的重要依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。