



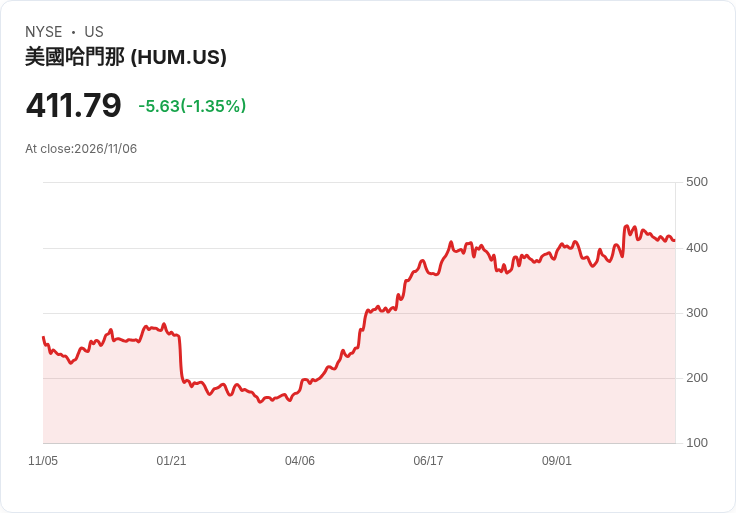
Humana因醫療及藥費走低,上調年度每股調整後獲利至至少9.50美元,會員成長強勁。
Humana週五宣佈上調全年獲利預測,並將主要功勞歸於醫療成本持續受控,這使公司在同業普遍縮減Medicare Advantage業務之際,選擇擴大入會規模。執行長Jim Rechtin表示,公司正「為會員、病患及健康帶來正面成效」,同時在財務與營運上逐步超前計畫。

背景說明:Humana為美國大型Medicare Advantage(MA)方案供應商,近三年MA方案面臨醫療費用上升與給付壓力。儘管大環境不利,Humana於第三季前的個別MA會員年增達23%,公司仍預估至2026年可達約25%的會員成長目標。
關鍵資料與事實:保險業務的季度醫療成本比率(MCR)為93.7%,低於市場預期的94.39%;公司指出醫療與藥品費用趨勢對新舊會員均「符合或優於」預期。基於此,上調每股年度調整後盈餘下限自9.00美元至至少9.50美元;分析師對2026年的平均預估為每股9.15美元。季調整後每股虧損0.70美元,也優於市場預估虧損1.00美元。
分析與評論:成本比率優於預期反映理賠組合、風險選擇與藥費管理成效;同時會員快速成長有助分攤固定成本與提高保費規模經濟。Humana在競爭者退場時擴張,可能取得市場籌碼與議價優勢,短期內可支撐利潤率回升。
替代觀點與風險:然而,MA方案過去三年仍受醫療通膨與給付緊縮影響,未來若藥價或醫療利用率突增、或監管給付條件改變,成本可迅速回升,侵蝕利潤空間。此外,競爭者策略轉向或收購潮亦可能改變市場供需與定價動態。
結論與展望:若Humana能持續維持較低MCR並把握會員成長,獲利上修具可持續性;投資人應持續關注未來季度的醫療與藥品成本趨勢、會員淨增數及公司對2026年指標的更新,以判斷這波擴張是否能長期轉化為實質利潤。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





