



第三季FFO每股0.22美元,但公司報告GAAP虧損1.41美元,營收132.4百萬美元。
JBG Smith Properties(JBGS)在第三季公佈的財報呈現表面矛盾:以REIT行業常用的獲利指標「營運資金(funds from operations, FFO)」計算,公司為正值;但以通用會計準則(GAAP)計算則出現大幅虧損。這兩種結果引發市場對公司基本面與會計處理差異的討論。

背景與主要資料 - 公司位於馬裡蘭州貝塞斯達(Bethesda)。 - 主要資料:第三季FFO為1,270萬美元,摺合每股0.22美元;GAAP淨損為8,200萬美元,摺合每股1.41美元;營收為1.324億美元,調整後營收為1.081億美元。 - FFO在REIT評價上被廣泛採用,因其將折舊與攤銷等非現金項目加回,更能反映物業經營現金流。
事實與分析 - FFO為正顯示公司核心物業營運產生現金,短期營運面未必出現問題,對依賴租金收益的REIT而言是重要正面訊號。 - GAAP報虧通常反映折舊、攤銷、資產減損或一次性重整成本等非現金或非經常性專案,這些項目會放大會計損益波動,但不一定反映日常現金流動性。 - 調整後營收低於總營收,暗示公司在報表調整或剔除某些專案後的可比營收狀況較弱,投資人應進一步追蹤調整項目的性質(例如一次性租約終止、出售收益或重估影響)。
替代觀點與駁斥 - 觀點一:GAAP虧損代表基本面惡化,應嚴重看待。回應:GAAP損益雖重要,特別是發生永久性減值或現金流受損時,但在REIT分析中,單靠GAAP數字可能高估非現金因素的影響;需結合FFO、經營現金流與資產負債表來判斷。 - 觀點二:FFO正值即代表安全、可投資。回應:FFO為正是正面訊號,但它不揭露資本支出需求、債務到期結構或利率風險;若利率上升或租賃市場轉弱,FFO未來仍可能受壓。
風險與未來展望 - 關鍵風險包括利率走勢、租賃需求、空置率變化及資本市場融資成本。REIT若需再融資或面對租金回升阻力,現金流面臨挑戰。 - 近期資料顯示JBG Smith在本季維持正向FFO,但投資人應關注管理層對未來季的營收與FFO指引、資產減值情形及負債到期分佈。若公司能在未來數季穩定FFO並避免更多資產減值,市場信心可望回升。
結論與行動建議 - JBG Smith本季呈現「FFO正、GAAP虧」的混合訊號,短期內營運現金流仍有支撐,但會計虧損提醒投資人留意非現金調整背後的資產與估值變動。 - 建議投資人:1) 關注公司未來幾季FFO趨勢與管理層說明;2) 檢視資產負債表、債務到期與利率敏感度;3) 對於尋求穩定股息的投資者,評估現金配息可持續性與潛在調整風險。
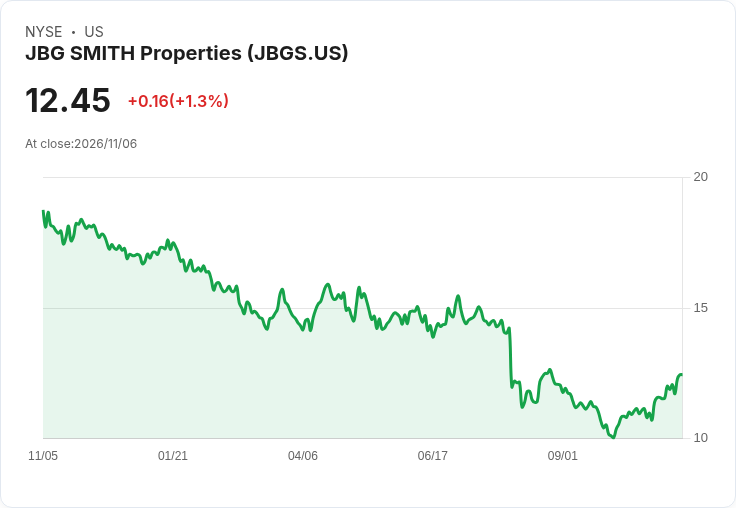
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





