UBS最新報告顯示,美國非住宅營建熱度全面升溫,核心動能從傳統基建與商辦轉向AI與雲端驅動的數據中心與製造設施。數據中心開工年增飆248%,帶動相關機械、工程與建材股中長線受惠,但高利率與政策不確定性仍為產業前景投下陰影。
美國工地上的熱度,正在從馬路與橋梁,悄悄轉移到伺服器與晶片機房。根據UBS以 Dodge Data & Analytics 數據整理出的最新分析,美國非住宅營建開工在8月持續擴張,其中由人工智慧(AI)與雲端需求驅動的數據中心專案,已成為整個市場最關鍵的成長引擎,強勢抵消基礎建設與傳統商業空間的疲弱。

UBS分析師 Steven Fisher 團隊指出,8月美國非住宅營建開工總量較去年同期成長5.8%,如果拉長到最近三個月,增幅更達17.4%,六個月期上升25.8%,過去12個月則累計成長22.1%。這些開工數據被視為未來幾年營建支出與設備投資的領先指標,意味著目前在圖紙與工地上的專案,將在接下來的周期陸續轉化為對機械、工程服務、鋼材與建材的實際需求。
然而,表面看似溫和的成長率,掩蓋了建築類別之間劇烈的結構轉變。UBS報告顯示,8月「建築」類開工年增高達31.8%,其中數據中心更是暴衝248%,成為推升整體的絕對主力。同期間,製造業設施開工增加33%,政府機關建築飆升201%,飯店建設也成長55%。若拉長觀察期間,數據中心擴張的幅度更驚人:最近三個月開工量年增262%,六個月期成長246%,過去12個月累計增加197%。
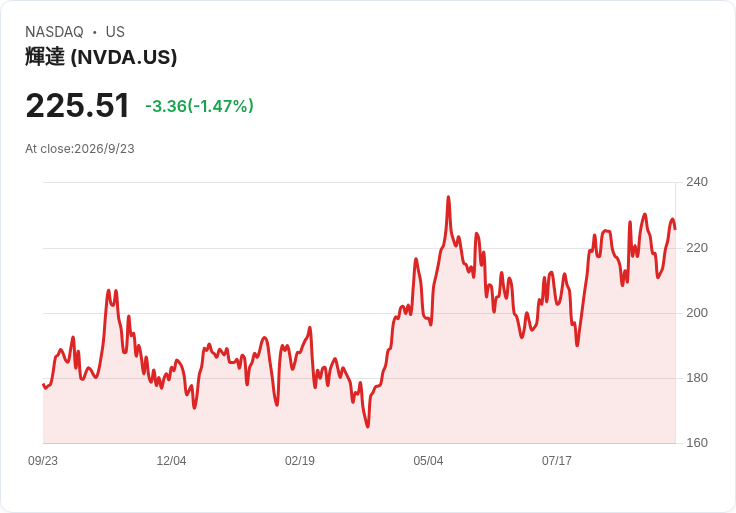
這波數據中心熱潮,直接呼應AI算力與雲端服務對實體基礎設施的龐大需求。AI模型與雲端平台的擴張,雖然多半發生在像 Nvidia(NVDA)、Microsoft(MSFT) 等科技巨頭的資料機房內,但UBS認為,真正落在地面的,是一棟棟高耗電、高密度伺服器的數據中心建築,進而帶動從電力工程、冷卻系統,到鋼筋水泥與重型機械的完整供應鏈。
相較之下,基礎建設的短期表現則顯得疲弱。8月基礎設施開工年減21.5%,與7月仍有9.2%成長形成鮮明對比。道路與高速公路開工衰退27.6%,橋梁更大跌38%,電廠與天然氣相關專案也下滑19.3%。只有水壩、水庫及河川開發為數不多的亮點,逆勢成長69%。UBS分析指出,這波回檔與「Infrastructure Investment and Jobs Act」在9月底屆期、僅暫延至12月的政策不確定性高度相關,聯邦長期資金走向未明,可能讓公共工程單位與承包商暫時按兵不動。
儘管短期有雜音,UBS強調基建的中長期動能並未熄火。若看最近六個月與12個月,基礎設施開工分別成長23.1%與27.6%,其中「電力」專案在這兩個期間的增幅更達54%與88%。在AI數據中心與新能源轉型的雙重需求推動下,電力相關建設被視為未來幾年非住宅營建的第二大支柱,但目前受到法案續期與預算談判拖延,使短期數據走弱。
更明顯遭到邊緣化的,是傳統商業空間。UBS數據顯示,倉儲設施8月開工年減21.7%,過去12個月累計也下滑17.7%;若把數據中心排除在外,一般辦公室建築在8月更出現15%的衰退。這也突顯出一個關鍵現象:在官方統計中仍被歸類於「office」的數據中心投資,其實已扭曲了整體辦公室市場的真實景況。UBS預期,由於長期利率仍處高檔,商業不動產融資成本居高不下,傳統商業營建要到2026年底前都難以擺脫負成長。
在投資層面,UBS把聚光燈從科技股,移向背後支撐這場建築熱潮的工業與材料群族。重機械製造商如 Caterpillar(CAT)、Deere(DE)、United Rentals(URI),工程與承攬商包括 Quanta Services(PWR)、Jacobs Solutions(J)、Fluor(FLR)、EMCOR(EME),以及鋼鐵與建材大廠 Nucor(NUE)、Steel Dynamics(STLD)、Martin Marietta Materials(MLM)、Vulcan Materials(VMC),都被點名為對美國非住宅營建高度曝險、且有機會在未來幾年持續受惠的企業。
UBS最新預測也反映這種結構性轉移。該行預期美國非住宅營建支出在2026年雖將小幅衰退0.9%,但在數據中心、電力專案、半導體與製藥等製造設施,以及後續基建回溫的推動下,2027年名目支出可望再度加速成長6.7%。這一預估也較先前「明年成長6%、今年成長3%」的原始路徑有所調整,顯示在AI與雲端需求持續加碼下,整體產業有望快速回到擴張軌道。
不過,這場由AI帶動的營建浪潮並非沒有風險。一方面,聯邦基建法案資金能否順利延長,牽動電力與交通建設的時間點;另一方面,市場利率走勢與商辦資產估值修正,將決定傳統商業空間是否出現更大幅度供需調整。再加上美國對中國的晶片與設備出口管制趨嚴,雖然有利於國內數據中心與製造回流,卻可能為部分半導體設備商帶來海外訂單壓力。
總體來看,美國非住宅營建正處於「舊世界降溫、新世界升溫」的交會點:路橋與辦公大樓不再是主角,機架滿載GPU的數據中心與高規格製造廠房,才是推動工地起重機持續運轉的核心需求。對投資人而言,未來幾年的關鍵,不僅是關注 Nvidia(NVDA) 或 Microsoft(MSFT) 在雲端與AI的營收,而是看清這些虛擬算力背後,哪一些實體工程、設備與材料供應商,能在長線趨勢中穩穩接住這波基礎建設與數據中心共振的巨大商機。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。