美債殖利率走高、曲線再度逼近倒掛,資金重新估算風險報酬;Nvidia(NVDA)與AMD(AMD)連漲後同日回檔,Ambarella(AMBA)併購傳聞升溫,AI晶片與科技股在「高利率時代」面臨估值壓力與結構性洗牌。
在全球資本市場持續圍繞人工智慧(AI)題材狂飆的同時,利率與殖利率這個看似枯燥的變數,正悄悄改變科技股尤其是AI晶片股的命運。近期美股交易日中,Advanced Micro Devices(AMD)與Nvidia(NVDA)在連續多日大漲後同日出現明顯拉回,配合美國公債殖利率全面走高、2年期與10年期利差再度壓縮逼近倒掛,顯示市場正在重新計算風險與報酬,也為高估值晶片股的下一步投下變數。

先看個股端的劇烈波動。AMD股價在前六個交易日大漲約24%,今年迄今更飆升逾180%,遠遠甩開僅上漲約13%的S&P 500指數。九月行情尤為火熱,綠盤天數明顯多於下跌日,並在週一首度突破1兆美元市值門檻,成為繼Nvidia、Broadcom(AVGO)、Micron(MU)之後,又一家站上「兆美元俱樂部」的晶片與AI概念股。量化評等顯示,AMD在獲利前景與動能獲得A+評級,整體量化分數達4.99分(滿分5分),華爾街共有44位分析師給予買進或以上評級,無人喊賣,顯示市場情緒極度樂觀。
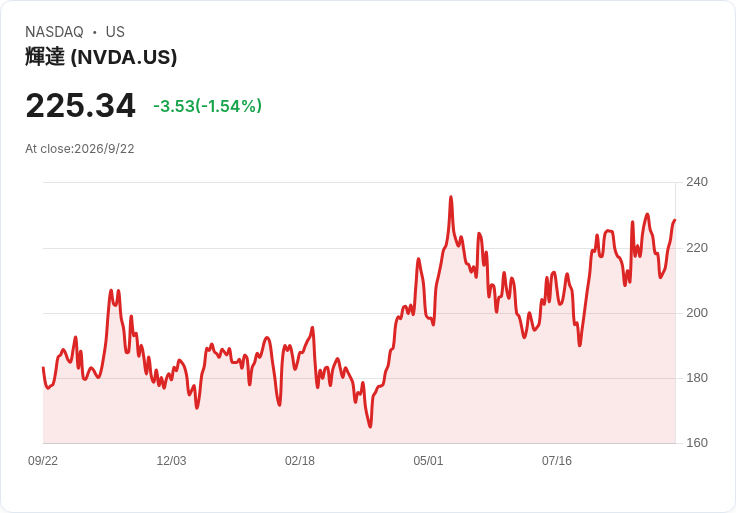
然而就在樂觀情緒高點,AMD股價於週三盤中下跌逾1%,面臨終結六連漲的壓力。幾乎同一時間,Nvidia在連漲六個交易日、9月中旬以來累計漲幅近8%之後,股價於週三盤中回落近2%,收在約224美元一帶。更引人注目的是,Nvidia董事Mark Stevens申報出售約136.6萬股、總價值約3億美元的持股,平均售價約落在220美元上下,象徵內部重要股東趁高減碼,引發市場對短線漲勢是否過熱的聯想。
Nvidia仍然獲得量化系統與華爾街一致給予「Strong Buy」評級,在成長與獲利獲得A+,但在估值項目僅拿到C-,凸顯股價已反映高度成長預期。一部分分析師認為,NVDA的競爭優勢已從GPU與CUDA,進化為「自我強化的資本型生態系」,透過戰略投資、供應承諾與融資合作形成飛輪效應,創造持續需求。但也有投資人Blue Harbinger提出警示:當前最炙手可熱的AI股,可能如同網路泡沫時代,在產業轉折時出現劇烈修正或長期沉寂。這種分歧觀點,正是高估值結構下的典型現象。
在個股劇烈震盪背後,更關鍵的是利率環境的轉變。近期美國公債殖利率在各期限全面攀升,反映市場對通膨的擔憂再度升溫。最受矚目的2年期/10年期利差(US2Y/US10Y)已壓縮至約正19個基點,是自2024年12月以來最趨近於零的水平。值得注意的是,此次是「殖利率升高下的曲線趨平」,與先前景氣衰退疑慮主導下、殖利率走低的曲線趨平截然不同,傳遞的是政策利率路徑可能「更高更久」的訊號,而非立刻衰退的預期。
回顧歷史,2022至2024年間,美債殖利率曲線曾長期倒掛,直到2024年末才重新回到正值區間,但隨後的曲線再陸續拉平,顯示長天期利率遲遲未能建立相對短天期利率的穩定溢價。如今,在整體殖利率再度走高的情況下,若2年期與10年期利差再度跌破零、重返倒掛,將釋出利率與通膨結構性壓力未解的信號。對於估值主要依賴未來現金流折現的高成長科技股而言,更高的折現率,等同於對現有股價合理性的再次拷問。
這樣的利率環境也反映在市場工具的活躍上。多檔放空指數與產業的槓桿ETF,如UltraPro Short Dow30(SDOW)、UltraPro Short S&P500(SPXU)、UltraPro Short Russell2000(SRTY)、UltraShort Semiconductors(SSG)、UltraShort Technology(REW)與多款放空公債ETF,包括UltraShort 7-10 Year Treasury(PST)、UltraShort 20+ Year Treasury(TBT)、UltraShort SmallCap600(SDD)等,相繼宣布股利派發安排,顯示逆向或槓桿產品在波動加劇時的交易需求明顯升溫。另有針對AI與加密貨幣相關股票設計的REX AI Equity Premium Income ETF(AIPI)、REX Crypto Equity Premium Income ETF(CEPI)與REX FANG & Innovation Equity Premium Income ETF(FEPI),透過股息與權利金策略,為追逐成長又希望降低波動的資金提供選項。
在企業端,產業整併與財報預期也同樣在重新塑造科技股的基本面。晶片設計公司Ambarella(AMBA)再度傳出併購風聲,今年7月已有報導指稱NXP Semiconductors(NXPI)洽談收購,最新市場訊息則稱有另一家於美國上市的戰略買家考慮出價,交易架構可能為75%現金、25%股票,價格區間落在每股95至105美元之間。此前Ambarella股價曾因相關傳聞暴漲16%。即便尚未有正式公告,頻繁的併購猜測反映出在AI與視覺運算需求擴張下,中小型晶片商的戰略價值正被大型業者與資本市場重新評估。
同時,科技產業供應鏈與終端需求也可從其他產業公司財報前瞻側面觀察。IT與電子設備分銷商TD SYNNEX(SNX)預計公布第三季財報,市場合意預期EPS為4.70美元、年增逾三成,營收估達189.1億美元、年增約21%,過去兩年多數時間皆優於預期,顯示企業IT支出與硬體需求仍具韌性。相對地,連鎖餐飲集團Darden Restaurants(DRI)預期第一季EPS年增僅約4%,且在近期EPS預估中出現多次下修,反映消費端在物價與利率雙重壓力下較為敏感。這種企業端的分化,凸顯科技與AI相關支出仍被視為「戰略性投資」,在高利率環境下相對較不易遭刪減,但股價能否持續反映超前成長,仍取決於實際獲利能否跟上故事。
在風險管理角度,部分投資人改採「收息對沖」策略。除了前述逆向與槓桿ETF股利公告外,如E Split Corp.(ENS:CA)維持每股0.14加幣的月配息不變,亦提供投資人穩定現金流來源。在利率高企、公債殖利率走升、股市波動加劇的環境下,資金在成長股與收益型資產間的配置拉鋸,將成為影響未來一段時間科技股評價的核心變數。
綜合來看,AI晶片股從基本面到資金面仍具強勁動能:AMD與Nvidia獲利與市占展望亮眼,市場評級偏向買進,產業整併如Ambarella可能帶來題材推升。然而,美債殖利率曲線在高位再度逼近倒掛,代表貨幣政策與通膨的不確定性尚未落幕,折現率攀升意味著投資人願意為「未來成長故事」支付的溢價勢必需重新計算。未來若通膨數據再度超出預期、利差跌破零,美股尤其是高估值科技與AI股恐面臨新一輪估值調整。
對投資人而言,關鍵不在於短線股價回檔,而是在「高利率新常態」下,如何區分真正具備長期競爭優勢、能將AI題材轉化為可持續獲利的公司,以及僅依靠情緒與故事支撐的標的。當曲線與利率持續擾動,AI狂潮是否會走向「良幣驅逐劣幣」的成熟階段,抑或重演網路泡沫的高峰與泡沫,將是未來幾季最值得追蹤的重大疑問。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。