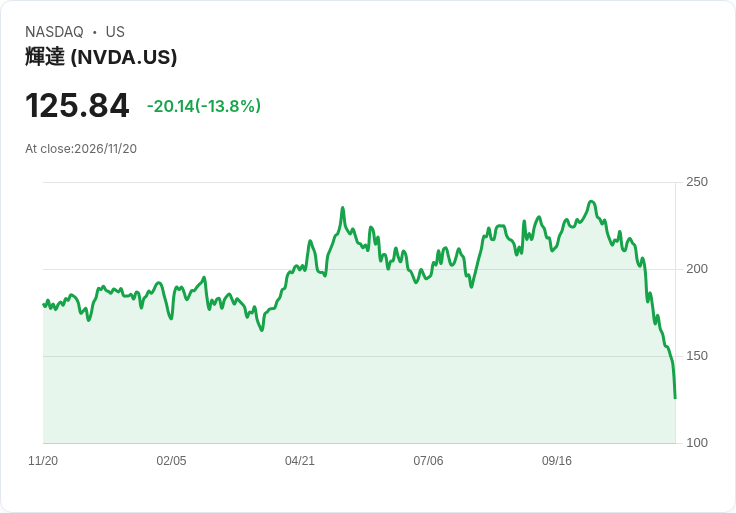
Anthropic(ANT) IPO 大受追捧、AI 故事看似依舊火熱,卻難掩整體科技股遭到血洗的現實。Nvidia(NVDA) 五個交易日重挫 23%,創 2008 年以來最慘一週,反映華爾街對 AI 估值、政治風險與產業前景進入冷靜期。
在市場歡呼 Anthropic(ANT) 風光登場那天,科技股卻同時上演了一場「無聲崩跌」。投資人用真金白銀擁抱這家備受矚目的 AI 新兵,領導團隊在 Nasdaq 笑容燦爛,AI 夢似乎依舊耀眼;但交易終場,Nasdaq 指數卻重挫逾 2%,晶片族群血流成河,Nvidia(NVDA)、AMD(AMD) 等 AI 指標股首當其衝,S&P 500 也連挫不止。

最具象徵意義的是 Nvidia 的股價表現。短短五個交易日,Nvidia 股價累跌 23%,寫下自 2008 年 10 月金融海嘯以來最慘一週,市值更被擠下全球市值排行前三的寶座。對於一度被視為「AI 中央銀行」的公司而言,這不只是股價修正,更是市場情緒徹底翻轉的縮影。
華爾街人士形容,這波科技股賣壓是一場「完美風暴」,政治、監管、公司治理與技術面壓力同時湧現。美國選後出現「藍色浪潮」,民主黨掌控國會,讓市場開始押注華府很可能對 AI 與資料中心建設踩剎車,尤其是在用電、資安與壟斷等議題上可能祭出更強監理,原本無限上綱的 AI 成長故事被迫回到現實。
更雪上加霜的是,Nvidia 失去了這波 AI 革命最具象徵性的靈魂人物——創辦人黃仁勳(Jensen Huang) 不再掌舵,公司由財務長 Colette Kress 暫代 CEO。雖然接班機制仍在過渡,但市場信心明顯動搖,長期押注 Nvidia 的資金不得不重新評估風險與溢價空間。前 Bridgewater Associates(橋水基金) 投資策略長 Rebecca Patterson 直言,既然「AI 中央銀行的總裁」都換人,股價被重新定價是合理反應。
同一時間,中國變數再度回到半導體戰局核心。華府出口管制持續收緊,外界擔憂對高階 AI 晶片的限制將愈來愈嚴,而 AMD 則遭遇做空機構報告狙擊,投資人開始重新計算中國市場貢獻度與地緣政治風險折扣。當中國需求成長受制、供給端又面臨政策高牆,整個 AI 晶片鏈難免承受估值向下調整壓力。
從技術面來看,近期也出現多項「清算事件」,迫使大型機構投資人被動賣股籌錢,加劇了科技股殺盤力道。再疊加頑固的通膨數據、聯準會(Fed)偏鷹的談話,以及未來金融環境可能再度收緊的預期,成長股首當其衝,過去兩年被視為「只會漲、不會跌」的 AI 類股,如今被迫回到基本面檢驗。
有趣的是,Anthropic 在此時成功 IPO,市值想像空間一度被市場吹捧到接近 2 兆美元等級,顯示資本市場對 AI 長期前景仍充滿渴望。這也形成一個鮮明對比:一邊是新創 AI 公司受到追捧,另一邊則是整體 AI 交易在公開市場被無情折價。換言之,投資人並非不信 AI,而是不再願意「不計代價」買單。
Patterson 指出,目前科技股回調在邏輯上屬於「理性重新定價」。她認為,多項新事實同時浮現:AI 核心公司的領導變動、出口管制與監管風向急轉、近期各種系統當機與技術事故暴露出基礎建設脆弱性,這些都讓市場意識到,AI 進程勢必伴隨更多「邊建邊修」的風險與成本,原先天馬行空的估值應該降溫。
至於該不該趁這一波大跌「逢低買進」?Patterson 給出的答案相當保守。她坦言,自己透過指數就已擁有大量 AI 曝險,目前不會急著加碼。對想要提高 AI 配置的投資人,她建議可以等待估值更具吸引力時分批布局,並強調目前更偏好具通膨保護與政府支出題材的基礎建設、能源與國安相關產業,以提高投資組合的防禦性與分散度。
這場從狂熱瞬間轉為冷靜的 AI 修正,透露出市場一個關鍵訊號:AI 不再是「只漲不跌」的神話,而是必須接受政策、供需、技術風險交互拉扯的成熟產業。未來,隨著華府對資料中心、出口管制與產業監管的政策輪廓逐步成形,加上企業在實際部署 AI 時面臨成本與穩定性的雙重考驗,科技股估值究竟會落在哪個「合理區間」,仍有待時間驗證。
對投資人而言,真正值得思考的問題,已經不是「AI 會不會改變世界」,而是「在什麼價格、用什麼方式參與這場改變」。而這,也將決定下一輪 AI 投資周期的勝負格局。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。