債券市場波動急升、全球央行同步升息,金融條件卻仍寬鬆,德意志銀行示警:市場恐再度低估本輪緊縮規模。MOVE指數飆高、油價走強、風險資產仍接近歷史高點,AI行情與美股估值面臨新一輪壓力測試。
美股投資人近來在「AI牛市」與「債券風暴」之間拉扯,風險情緒呈現矛盾走勢。一方面,標普500指數仍在歷史高位附近徘徊,科技股與人工智慧題材持續獲資金追捧;另一方面,被視為「債券版VIX」的ICE BofA MOVE指數近期劇烈升溫,加上海外大型機構示警全球緊縮循環恐被市場低估,使得這波股市漲勢籠罩新的陰影。

根據《The Kobeissi Letter》在社群平台X上的分析,過去30天MOVE指數與標普500指數(SPX)的相關係數已降至-0.58,創下今年6月中旬以來最負值。負相關加深,代表美國公債殖利率波動愈大,股價向下修正的力度就越明顯。最近一週MOVE指數暴升8%,來到80.7,逼近5月中旬高點。《The Kobeissi Letter》指出,今年3月與2025年4月都出現類似情況:債券波動急拉,隨即加劇股市拋售,顯示債市已再度成為股市的關鍵風險變數。
在利率環境上,德意志銀行(Deutsche Bank)最新宏觀報告更直接點出:市場可能再度錯估全球緊縮的幅度。該行宏觀策略師Henry Allen指出,美國聯準會(Federal Reserve)、歐洲央行(ECB)與日本央行(BOJ)在過去兩週先後升息,象徵全球再次進入「同步升息」節奏。與2022年不同的是,本輪啟動加息時通膨已降到當年一半以下水準,但央行反而更為鷹派,反映對通膨再度失控的容忍度顯著下降。
德銀報告提到,2021至2023年的通膨風暴期間,央行被批評行動過慢,通膨長期高於目標區間。報告引用前聯準會理事Kevin Warsh的說法,指稱通膨「已超過目標逾五年」,使得決策者現階段對物價再度失控的戒心更高。加上9月起油氣等大宗商品價格再度走強,布蘭特原油雖然近期從高位拉回,但仍在102美元附近,明顯高於8月均價,未來幾個月通膨數據與預期可能再度被推高。
更令人不安的是,在這樣的升息與債券波動環境下,全球金融條件竟仍偏寬鬆。德銀指出,目前美股標普500距離歷史高點僅約2%,遠優於2022年緊縮初期當時逾一成的修正幅度;美國高收益債利差現約270個基點,也顯著低於2022年初逾400個基點的水準。歐股方面,STOXX 600距歷史高位僅約3%,顯示風險資產韌性仍強,資金並未明顯撤出股市與信用市場。
在利率預期上,德銀提醒,市場一向習慣低估緊縮循環的實際規模。回顧2022年,投資人原本只預期聯準會一年內升息約200個基點,最後卻迎來超過400個基點的暴力升息。本輪Cycle,市場目前僅匯入至少100個基點的Fed加息與逾125個基點的ECB緊縮(包含已實施的50個基點),一旦經濟與企業獲利持續展現韌性,央行可能有更大空間繼續升息,風險資產反而面臨「因太強而被打壓」的情境。
有趣的是,在貨幣政策轉趨鷹派的同時,部分產業仍呈現分化走勢。例如PC市場龍頭HP(HPQ)在向美國證券交易委員會(SEC)提交文件時預估,2027年全球個人電腦出貨量將較2026年「中個位數百分比」下滑。雖然公司強調這只是內部規劃假設,並非正式財測,但消息已讓HP股價在盤前跌約2%。相較之下,Apple(AAPL)股價僅小幅波動,而Dell Technologies(DELL)則逆勢在盤前漲約2.3%。這種產業前景分化,凸顯在高利率環境下,資金更偏好具成長或結構轉型題材的個股,而非整體景氣高度敏感的傳統硬體。
同時,部分企業透過策略投資與併購來對沖景氣與利率風險。例如加拿大礦業公司Capstone Copper(CSCCF)宣布出售位於墨西哥的Cozamin銅銀鋅鉛礦予Luca Mining(LUCMF),交易總額最高估計可達3.85億美元。Capstone將獲得2.75億美元現金、1,500萬美元Luca股票、3,500萬美元延後款項,以及最多6,000萬美元與未來銅價掛鉤的額外對價。Capstone執行長Cashel Meagher表示,這是公司邁向「一級成長銅礦商」的重要一步,有助聚焦於智利與美國的關鍵擴產計畫,藉此在波動加劇的商品與利率環境中提升營運彈性。
在黃金領域,Artemis Gold(ARGTF)則宣佈以約4.27億美元全股換股方式,收購尚未持有的Vista Gold(VGZ)全部股權。交易完成後,Artemis與Vista股東將分別持有新公司約95%與5%股權,核心資產為位於澳洲的Mt. Todd金礦計畫,目前具備910萬盎司的探明與推斷資源,外加140萬盎司的推測資源。Artemis強調,此案不涉及新增負債與現金支出,能讓公司專心推進加拿大卑詩省Blackwater金礦擴產。若Blackwater優化完成、Mt. Todd順利開發,長期有機會將年產量推升至逾百萬盎司。對投資人而言,在利率走高、實質殖利率上揚的背景下,能否靠規模經濟與資產組合優化維持黃金股吸引力,是未來觀察重點。
面對債券波動升溫與升息前景未明,一些企業也選擇透過資本市場操作來平衡股價與流動性。例如MDA Space(MDA)獲多倫多證交所批准,啟動普通股回購計畫,未來一年最多可買回並註銷約811萬股,占已發行股數約5%。公司指出,此上限相當於過去六個月日均成交量的25%,回購時程自9月23日起一路延續至2027年9月22日,或至授權額度用罄為止。這類回購在高利率環境中,既可向市場傳遞公司對自身價值的信心,也可能成為股價的下檔支撐。
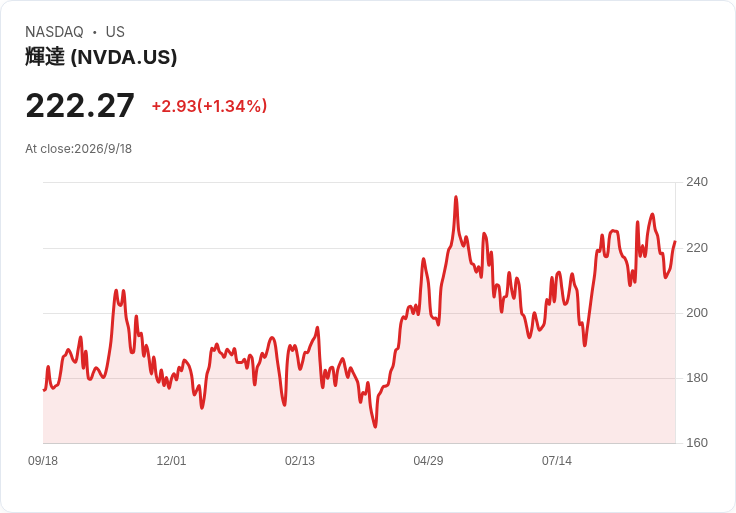
值得注意的是,儘管利率壓力升溫,創新與AI相關投資仍持續推動部分板塊走強。瑞典自駕貨運公司Einride AB(ENRD)宣布與Nvidia(NVDA)展開策略合作,將導入Nvidia DRIVE Hyperion平台到重卡自駕系統,強化運算、感測器、軟體與安全架構,以符合貨運場景的要求。Einride也計畫透過Nvidia Exemplar Cloud合作夥伴,在大規模部署Nvidia Blackwell架構,用於訓練與測試自駕模型。Einride技術長Henrik Green表示,公司已具備客戶資源與實際營運經驗,下一步就是在既有貨運網路上擴大自駕車隊規模。消息公布後,Einride股價在盤前約上漲8.6%。這顯示即使利率走高、債市波動升溫,市場對能提升生產力、降低成本的AI與自駕技術仍具高度偏好,對Nvidia(NVDA)、Microsoft(MSFT)等相關供應鏈形成支撐。
站在資本市場的角度,本輪環境的複雜性在於:一方面,債券波動與升息風險明顯攀升,理論上應壓抑高估值股與高槓桿資產;另一方面,生成式AI與高科技創新持續拉高企業獲利預期,使股市下跌空間被壓縮,金融條件遲遲無法明顯收緊。德銀報告更直言,如果企業獲利維持強勢,AI確實帶來生產力與成長提升,股市未必會因利率升高而大幅修正,反而可能迫使央行再度加碼升息,以防金融條件過於寬鬆,形成新的政策兩難。
在此背景下,投資人短期須留意兩大關鍵變數:其一,MOVE指數等債券波動指標是否持續攀升,並導致股市技術性拋售加劇;其二,油價與其他大宗商品是否延續漲勢,推動通膨預期再度抬頭,迫使各國央行延長「高利率更久」(higher-for-longer)路線。若兩者同時發生,現階段仍高檔徘徊的美股與AI概念股,恐面臨一波更具結構性的估值重定價。
展望未來,市場將在利率風險與成長故事之間尋找新的平衡。對長線資金而言,關鍵不在於下一次升息的時間點,而在於企業是否能在高利率環境下持續提升效率、穩定獲利,並透過併購、資產重組與技術創新,降低對單一資金成本與週期的依賴。AI浪潮是否會成為抵禦緊縮風暴的保護傘,或只是延後修正時間的「麻醉劑」,仍有待時間與數據驗證。可以確定的是,在債券與利率重新成為市場主角之際,忽視風險、單押科技成長的投資策略,正面臨前所未見的壓力測試。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。