美國長天期公債殖利率衝破5%、聯邦赤字逼近2兆美元,舉債成本失控引發「準債務危機」疑慮;同一時間,AI 基礎建設掀起企業發債潮,反讓晶圓代工龍頭 TSMC(2330.TW/TSM)與雲端運算業者 CoreWeave(美股代號以文中描述為準)業績、擴產與資本支出全面暴衝,呈現財政陰霾與產業繁榮強烈對比。
美國財政體質正快速惡化,卻在另一端意外孕育出一場前所未見的 AI 資本支出盛宴。當長天期公債殖利率升破 5%、聯邦赤字飆向 2 兆美元之際,AI 晶片與運算資源需求卻熱到供不應求,形成「國家負債在流血、科技供應鏈在狂飆」的戲劇性反差。這場由利率、赤字與 AI 產業鏈交織而成的結構變化,正改寫全球資本流向與科技競局。
首先,利率環境急速翻轉,已開始實質壓縮美國經濟與財政空間。10 年期美債殖利率近期攀升至約 5.19%,較 2 月底大增 123 個基點,帶動 30 年期房貸利率逼近 7.5%。房市已明顯感到寒意,房仲業者 Redfin 指出,9 月待完成房屋銷售較前月驟跌 4%,是三年來最大月減幅。這代表高利率不再只是金融市場的數字,而是實打實壓在民眾購屋與企業融資成本之上。
殖利率飆升背後,既有地緣政治,也有財政與通膨預期壓力。伊朗戰事自 2 月底爆發後,油價與柴油價格大漲,市場開始押注包括聯準會在內的各國央行可能被迫再度升息,要求更高報酬才願意抱長天期公債。同時,投資人也擔心華府將持續大量發債「灌水」市場,為了吸引買盤,不得不付出更高利息成本,形成惡性循環。
更棘手的是財政赤字的結構性擴大。根據國會預算辦公室推估,本會計年度美國赤字將逼近 1.993 兆美元,估計約占 GDP 的 6% 至 6.2%,遠高於財經官員所嚮往、低於 4% 的水準。若未來利率長期維持在預期之上,壓力將倍數放大:CBO 試算,若利率僅比基準情境高 0.5 個百分點,10 年累積赤字就會多出 1.9 兆美元;若高出 1.5 個百分點,累積赤字更將增加 6 兆美元。
在這樣的環境下,企業與政府對資金的爭奪空前激烈,因為企業端也在瘋狂借錢。許多公司為了建構 AI 所需的龐大雲端與資料中心基礎設施,正以「數千億美元」規模發行公司債。結果就是:公債與公司債兩邊一起搶同一池全球資金,推升整體借貸成本。對保守投資人來說,除了美債,其他國家低風險長天期債券也變成有吸引力的替代品,削弱美國財政的「特權」地位。
諷刺的是,華府口中被寄望為「救星」的 AI 成長動能,雖然確實帶來驚人產出,卻無法單靠經濟成長化解債務高牆。財政監督團體 Committee for a Responsible Federal Budget 試算,若要單靠 GDP 成長「長期跑贏」債務,理論上得連續 10 年維持約 7.2% 的經濟成長率,才有機會大致平衡預算。但美國第二季成長率近期才從 1.5% 上修到 2.2%,要在短期內跳躍到 7% 以上,幾乎是「經濟奇幻小說」等級的情境。
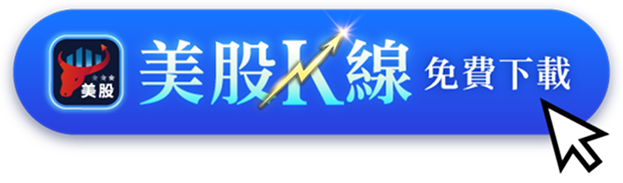
然而,站在產業端,AI 卻正創造實打實的金流。全球晶圓代工龍頭 Taiwan Semiconductor Manufacturing Co.(台積電,TSMC) 最新公布的第三季財報就充分體現這股浪潮。公司單季營收達 1.49 兆新台幣,優於市場預估,淨利更達 7,631 億新台幣,年增高達 68.7%,連續第六季刷新歷史新高。營業利益率衝上 58.7%,超越先前最高 58% 的預測上緣,在製造業成本壓力普遍升高的年代,這樣的獲利能力極為罕見。
TSMC 對未來也展現極度信心。公司預估第四季營收將介於 523 億至 543 億美元區間,季增約 14%,以中值計較去年同期成長約 58%。更關鍵的是,2026 至 2028 年的資本支出將「顯著高於」過去三年,反映公司正全速擴充先進製程產能,以滿足源源不絕的 AI 晶片訂單。SemiAnalysis 分析師 Sravan Kundojjala 指出,即便在嚴格審視客戶資金與配套條件後,TSMC 認為 AI 相關需求仍遠高於其供給能力。
從產品組合來看,先進製程(7 奈米及更先進)已占 TSMC 晶圓營收的 79%,其中 3 奈米一枝獨秀,第三季已貢獻 33% 營收,其次為 5 奈米與 7 奈米。按應用別拆解,高效能運算(HPC)平台貢獻 68% 營收,智能手機則占 21%,顯示 AI 伺服器與資料中心晶片已成為營收主引擎;車用電子雖然基期較小,卻是季增最快的項目,成長達 23%。
AI 需求的質變也在發生。TSMC 指出,隨著 agentic AI 與開源模型加速普及,AI 應用將更加「平民化」,推升對 AI 加速器、網路處理與各類專用處理器的需求。公司自由現金流在第三季暴衝至 4,765.6 億新台幣,較去年同期的 1,393.8 億新台幣大幅成長,提供更雄厚的資本支出彈藥。另一方面,TSMC 也加速在美國布局,亞利桑那第二座晶圓廠已完成主體建設並裝機中,量產時程自原規畫略為提前至 2027 年第三季,董事會同時通過每股 7 元的現金股利。
在雲端與運算服務端,專攻 AI 基礎設施的 CoreWeave 則是另一個典型案例。這家獲 Nvidia(NVDA)、以及 Dell、Meta、OpenAI 等業界巨頭緊密合作支持的雲端基礎建設公司,近期股價卻遭遇劇烈修正。德意志銀行分析師 Brad Zelnick 指出,過去一週公司股權與債券價格大幅下挫,原因包含市場情緒轉弱與對其高額舉債的疑慮——CoreWeave 9 月宣布將透過可轉換債籌資 30 億美元,放大了槓桿印象。
Zelnick 認為,CoreWeave 的基本面與 AI 基建市場環境仍「相當支撐」,即便大型語言模型 (LLM) 的 token 價格有所回落,整體算力需求並未鬆動。他強調,CoreWeave 與 Nvidia、Dell、Meta、OpenAI 等「產業權力核心」之間的客戶與技術關係緊密,未來就算外部融資環境偏緊,這些戰略夥伴也能提供多元的資金與合作選項。德銀給予該股「買進」評等與 150 美元目標價,較近期股價仍有逾一倍上漲空間。
從宏觀財政到產業個股,一條清晰主線浮現:美國政府與企業正在同時「為未來借錢」。華府為了維持現有支出與政治承諾持續擴大赤字,而科技與雲端公司則為了搶占 AI 世代先機,密集發債建置超級電腦與資料中心。差別在於,前者缺乏可驗證的長期償債機制與跨黨共識,後者則以具體的營收成長、技術領先與產能擴張對投資人「交作業」。
然而,高利率與高負債終究不可能無限延伸。若美國未來真的步入全面性債務危機,屆時公債殖利率將急劇飆升、全球資金大規模撤出美元資產,無論是 TSMC 的高效能運算客戶,還是像 CoreWeave 這類高度依賴資本市場的雲端業者,都勢必感受資金成本暴增與需求波動的連鎖衝擊。換言之,今天支撐 AI 興起的,同樣是那個正在侵蝕美國財政穩定的「高槓桿世界」。
展望未來,關鍵不在於 AI 能否創造足夠成長,而在於美國能否在政治上找到一條兼顧創新投資與財政紀律的路徑。如果華府能以可信方式壓低赤字比例、穩定市場對長債供給的預期,美債殖利率將有機會回落,減輕整體融資壓力,讓 AI 產業鏈得以在更健康的金融條件下擴張;若改革持續癱瘓,則今日的「高利率壓力測試」,恐怕只是未來真正債務風暴前的序曲。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。