歐盟新車銷量連七月成長,電動車與混合車成市場主軸;中國品牌在歐洲市佔暴衝,壓力直逼Volkswagen、Stellantis等傳統車廠,Ford等美日韓車商反而明顯失血。
歐洲車市在電動化浪潮下,版圖正悄悄改寫。最新數據顯示,歐盟乘用車市場不僅走出疫情與經濟不確定陰霾,更在電動車強勁需求推動下,連續七個月維持成長。真正震撼業界的,是中國與新興電動車品牌的銷量暴衝,讓過去稱霸歐洲的傳統車廠壓力驟增,產業競爭進入新局。歐洲車市不再只是德、日、美車廠的主場,中國品牌與純電車玩家正一步步侵蝕既有優勢。

根據歐洲汽車工業協會(ACEA)公布,2026年8月歐盟新乘用車註冊量年增4.5%,達708,200輛,延續7個月成長態勢,且增速較7月的3%明顯加快。西班牙、法國、義大利及德國四大市場全數成長,其中西班牙年增11.8%最為亮眼,顯示在能源價格高漲與地緣政治風險仍在的環境下,民眾購車意願並未明顯退卻。累計今年前八個月,歐盟新車註冊量年增5.3%,呈現溫和但穩健的反彈走勢。
支撐成長的關鍵,在於電動化產品線的全面擴張,以及政府持續透過補助與稅制鼓勵低排放車款。ACEA指出,純電動車(BEV)今年前八個月已占歐盟新車註冊的21.7%,較去年同期的15.8%大幅躍進,顯示電動車不再只是小眾選項,而逐漸走向主流。混合動力車(Hybrid)以36.6%的市佔居首,外插式混合車(Plug-in Hybrid)則占10%,整體來看,搭載電力系統的車型已占多數,燃油車份額持續被壓縮。
從各國表現來看,電動化領頭羊愈趨明確。法國純電車註冊量年增74.2%,德國成長53.1%,丹麥也有40.9%的驚人漲幅。三國合計占整體歐盟BEV註冊量的64%,等於近三分之二的純電車在這三個市場上路。這反映出在補助政策較為積極、充電基礎建設相對完善的國家,消費者接受度迅速攀升,形成加速滾動的「政策與市場正向循環」。
在品牌競爭面,最受矚目的莫過於中國車企在歐洲的猛烈攻勢。Chery Automobile(CRAUY)今年前八個月在歐盟銷量暴增250.9%,達116,318輛;BYD Company(BYDDY)也大漲163%,來到177,752輛。這些數字不僅象徵中國品牌在短時間內打破「價格低、品質疑慮」的刻板印象,更意味其在產品力與渠道建設上已具備挑戰歐洲本土車廠的實力。
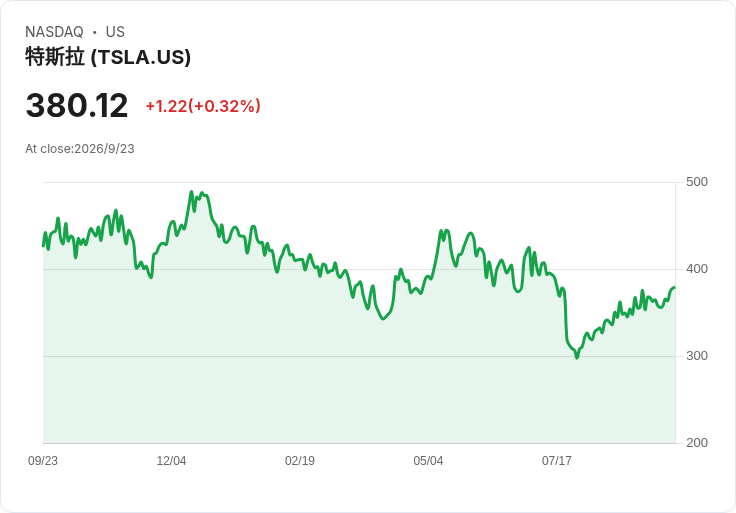
在電動車領域具代表性的Tesla(TSLA),在歐盟市場同樣維持強勢成長,銷量年增65.9%,達142,165輛。雖然Tesla不是中國品牌,但其在歐洲電動車市場的快速擴張,與中國電動車廠共同擠壓傳統燃油車與步調較慢的傳統車商。另一方面,中國國企與集團如SAIC Motor(上海汽車集團)銷量增長19.8%至163,707輛,Geely Group(吉利集團)則年增7.8%至205,047輛,在中高階與技術導向市場同樣展現穩健滲透力。
相較之下,傳統車廠的整體表現顯得分化。Volkswagen Group(VLKAF)今年前八個月銷量僅微增1.3%,約1.99百萬輛,勉強維持成長;Stellantis(STLA)則有5.2%增幅,達1.20百萬輛,顯示其多品牌策略仍有防守效果。然而,Ford Motor(F)在歐洲市場銷量卻大幅衰退17.7%,Renault Group(RNSDF)下滑4%,Hyundai(HYMTF)減少2.2%。在需求整體改善之際仍出現負成長,明顯顯示其電動化節奏與產品組合恐未完全迎合歐洲消費者期待。
在「其他值得關注」的車企當中,Toyota Motor(TM)、BMW(BMWKY)、Mercedes-Benz(MBGAF)、Volvo Cars(VOLAF)、Nissan(NSANY)、Suzuki(SZKMY)等,雖未於本次數據中逐一列出成長率,但它們在電動與混合動力布局上普遍採取較為漸進策略,部分品牌更押注高階電動產品與豪華車細分市場,試圖以品牌力與安全技術巩固客群。這些業者在歐洲市場仍具相當份量,但面對中國車企的價格競爭與Tesla的技術和軟體優勢,未來數年恐不得不加快產品更新與成本優化。
從結構面分析,歐洲車市正在從「供給主導」走向「政策與科技共構」的新常態。一方面,歐盟各國透過稅賦減免、購車補貼與低排放城市規範,實質拉高電動化車款的吸引力;另一方面,車廠則以更廣泛的車型、更長續航里程及更完整的充電生態系來回應需求。此一循環,使得電動車市佔快速成長,讓未能及時投入電動化研發或缺乏具競爭力產品的品牌,在銷量排名上快速遭到邊緣化。
然而,在中國車企急速擴張的背後,歐盟內部對於產業安全與公平競爭的憂慮也逐步升溫。面對Chery、BYD等以高性價比產品攻城掠地,歐洲本土車廠與政策制定者勢必會思考是否需要透過關稅、補貼調整或技術認證門檻來維護產業長期命脈。支持者認為,開放競爭有助壓低車價,加速電動化普及;反對聲音則警告,若任由中國品牌在歐洲取得過高市佔,恐削弱本土研發投資動能,長期不利歐洲在車輛科技與就業市場上的競爭力。
展望未來,歐洲車市短期內仍將受益於電動化政策紅利和多元車款選擇,ACEA所反映的穩健成長趨勢暫時未見明顯逆風。但隨著補貼政策陸續調整、消費者對電池壽命與二手車價值的關切升高,加上地緣政治可能帶來供應鏈變數,市場結構將持續演變。對Volkswagen Group(VLKAF)、Stellantis(STLA)、Ford Motor(F)、Toyota Motor(TM)、BMW(BMWKY)、Mercedes-Benz(MBGAF)等傳統巨擘而言,如何在維持獲利的同時加速電動化,並在中國與新創品牌夾擊下守住核心市佔,將是接下來十年歐洲車市的主戲,也是全球汽車產業無法忽視的關鍵戰場。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。