塔倫與投資等級PJM對手簽7年750MW供應合約,年收約1億美元,合約毛利率升至40%,未來十年能見度約10億美元收入。
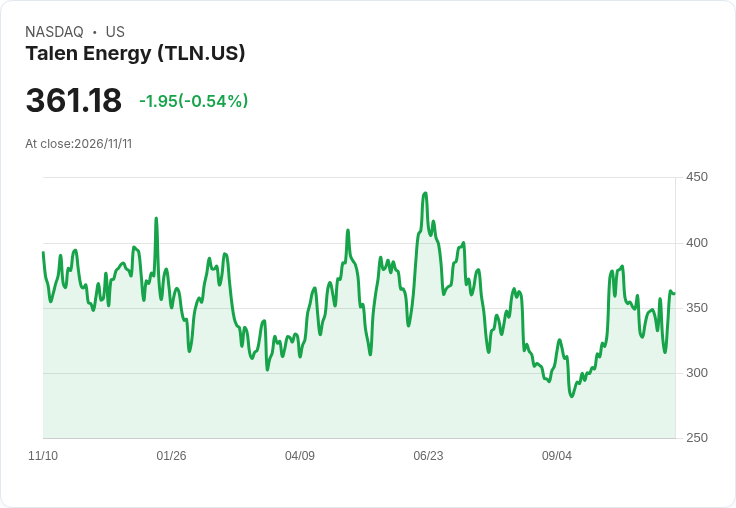
塔倫能源(Talen Energy)週一宣佈,已與一名投資等級的PJM(美東電力市場)對手簽署為期七年的容量出售合約,合約涵蓋PJM交付年(Delivery Years)2029/2030至2035/2036,將由瓜恩西(Guernsey)發電廠提供750 MW經認可(ELCC-accredited)容量。該合約預估可帶來約1億美元/年收入;訊息公開後,塔倫股價盤前上漲約4.9%。

背景說明:在PJM等容量市場,電廠透過長期容量合約鎖定未來交付能力與收入,能對沖能源現貨價格波動並提高現金流可預測性。塔倫過去已透過與AWS等合作案佈局長約,此次新增合約使其至2036年的合約毛利率提升至約40%,並為未來十年提供約10億美元的累計容量收入可見度。
合約規模與延伸佈局:本次主要七年合約包含Guernsey全數750 MW的認可容量,此外塔倫另簽訂將Guernsey剩餘可用588 MW在2029/2030交付年承包的獨立協議,並與Waterford能源中心簽3年(2029/2030至2031/2032)合約,涵蓋702 MW。合計結果是,對於PJM規劃年2029/2030,塔倫透過這波交易已承包超過2 GW的容量;而2030/2031與2031/2032兩個規劃年則分別有約1.45 GW的合約覆蓋。
財務與策略意義:公司表示,這些長約結合既有協議後,讓塔倫超過三分之一的ELCC認可容量進入長期合約,顯著提升營收穩定性與資本配置靈活性。分析指出,穩定的容量收入可支撐公司現金流目標與資本回饋計畫,例如先前提出的擴大回購計畫與2029年每股調整後自由現金流目標,並可能改善信用評級與融資條件。
利多與風險評估:利多面向包括與投資等級 counterparty 的交易降低對手方風險、延伸的收入可見度強化投資人信心,以及在高需求季節或電力供給緊張時的價格防護。風險則來自於發電廠實際可用率(出力受裝置故障或維運影響)、PJM規則或ELCC計算方法變動、以及若未來容量市場整體價格下滑則對仍有裸露部位的影響。對此,塔倫強調長約與多廠點、分期簽約的策略可部分緩解集中風險,但執行面仍需持續觀察。
替代觀點與回應:批評者可能認為長期容量合約在高峰外電力需求下仍不足以抵禦市場整體結構性變動,或質疑單一大型合約對公司估值短期膨脹的可持續性。回應上,公司既有多筆合約分散於不同發電廠與交付年,且與投資等級對手簽約降低信用品質疑慮;此外,約定的認可ELCC容量意味合約是基於經市場認可的供應能力而非理論產能。
結論與展望:此次交易為塔倫帶來即時股價反應與長期現金流支援,強化公司在PJM市場的定位,並有助於實現資本回饋與自由現金流目標。投資人與市場應持續關注後續交付年內發電廠可用率、PJM規則變動、公司回購執行進度與未來是否再拓展類似長約以進一步鎖定收益。建議關注塔倫未來財報與運轉報告,評估合約執行情況與對公司資本結構的實際影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。