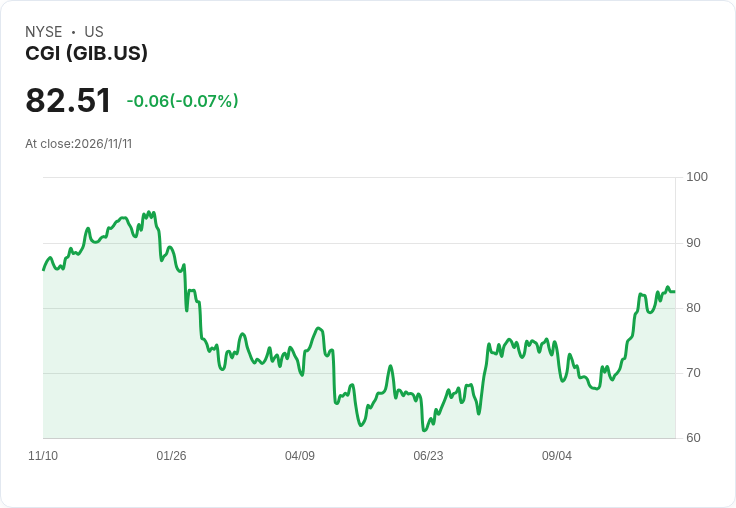
Q4調整每股盈餘C$2.31、營收C$4.15B,訂單強勢、股息上調至C$0.185。
加拿大IT與商業顧問龍頭CGI Inc.公佈第四季財報,顯示獲利與訂單動能仍在,但營收成長趨於溫和。公司同時宣佈將季度股息提高8.8%至每股C$0.185,向市場釋出信心訊號。

背景與重點資料: - 調整後稀釋每股盈餘(Adjusted diluted EPS)為C$2.31,年增8.5%,每股比預期高出C$0.01。 - 營收為C$4.15B,年增3.3%,略高於市場預期C$0.02B。 - 本季淨利C$460.7M,年增20.8%;調整後淨利為C$475.4M,年增0.8%。 - 調整後營業利益(Adjusted EBIT)C$678M,年增1.6%,營業利率為16.4%。 - 本季新簽訂單(Bookings)達C$4.53B,書單比(book-to-bill)109.2%,代表訂單量略高於本期營收。 - 待執行合約(Backlog)達C$32.07B,相當於約1.9倍年營收,提供未來收入可見度。 - 同時宣佈季度股息提升8.8%至C$0.185/股。
分析與評論: CGI的財報呈現「獲利改善但成長平緩」的混合訊號:每股盈餘與淨利年增強勁,部分受資本回購與成本效益驅動;然而營收僅小幅成長,調整後淨利僅微幅上升0.8%,顯示營運成長仍需時間恢復。值得注意的是,書單比超過1且龐大的待執行合約(1.9倍年營收)為未來營收提供了可預測性,降低短期需求波動的風險。
資本配置與市場解讀: 公司提高股息並持續以回購支援EPS,這在短期內提升每股獲利表現並回饋股東;支持者認為在成長尚未顯著回升前,穩定的現金回饋是合理策略。批評者則指出,回購可能掩蓋營收動能不足的結構性問題。對此,CGI透過保持高書單比和龐大的待執行合約,以及穩健的營業利率(16.4%),提供了部分反駁:公司並非單靠財務工程,而是建立在未來可交付工作的基礎上。
可能風險與替代觀點的駁斥: - 風險一:若這些待執行合約轉化速度放緩,未來營收與獲利可能受壓。回應:高書單比與多元客戶組合降低單一客戶風險,但仍需關注合約履約與變更需求。 - 風險二:資本回購與股息提升可能限制對成長投資的資源。回應:公司若同時公告資金籌措(如債券發行)或保有流動性規劃,即可兼顧資本回饋與投資需求;投資人應關注資本支出與研發/併購動向。
結論與展望(行動號召): CGI當季數字顯示利潤表現支援股東回報,但營收成長仍偏保守。投資人與利害關係人應持續關注:下一季的有機成長率、書單轉化速度、毛利與EBIT率走勢,以及公司在資本配置(回購、股息、併購或投資)上的平衡。短期內,訂單與龐大待執行合約為公司提供緩衝;中長期則取決於CGI能否將訂單轉化為穩健且擴張的營收成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。