摘要 : 英偉達估值降至12.9倍PE,市場擔憂大型科技現金流與資本支出走勢,AI熱潮短期受壓。
新聞 : 開頭吸引: 英偉達(Nvidia)近期成為市場焦點,但不再是「估值無上限」的代名詞。隨著科技股新一波拋售,市場對AI題材的樂觀預期遭遇現金流與資本支出(capex)現實的考驗,英偉達股價與估值同步承壓。

背景說明: 英偉達執行長黃仁勳近半年積極推廣AI願景,帶動市場對其長期需求的期待。然而,宏觀與企業財務數據指出,AI相關的需求節奏可能並非線性無限上升。大型雲端與社群平臺公司(如Alphabet、Meta、Amazon)面臨自由現金流減少與資本支出急增的雙重壓力,投資人開始質疑未來購買AI加速器的節奏是否會放緩。
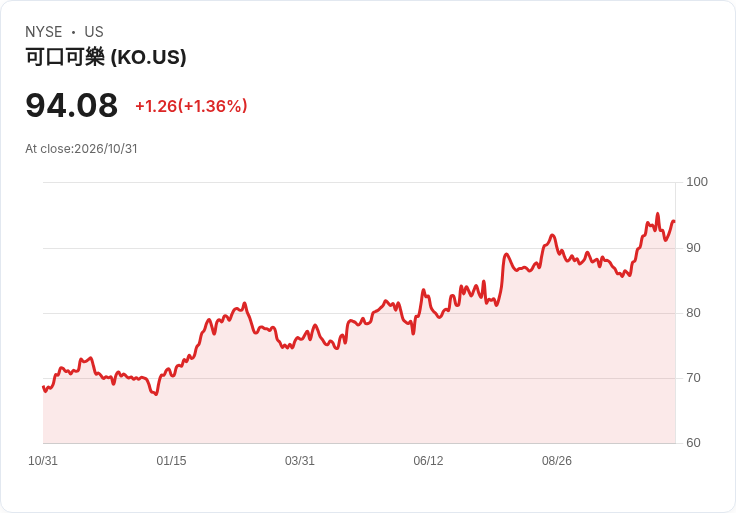
主旨與事實陳述: - 估值資料顯示,英偉達的預估本益比(forward PE)約為12.9倍,低於整體S&P 500的18.7倍,令人驚訝。 - 英偉達的PEG(市盈成長比)約0.27,與可口可樂(KO)約2.57形成強烈對比,顯示市場已將短期成長預期重新定價。 - 股價動盪:過去一個月下跌約11%,單日因AI題材受挫市值蒸發超過1兆美元,英偉達當日收低約4.22%。
深入分析與評論: 目前拋售並非空穴來風,而是建立在兩個基本面擔憂上:第一,Big Tech的自由現金流縮小與資本支出大增,削弱了它們在短期內下單大量AI晶片的能力;第二,市場擔心這些超大規模雲端業者在2027年前後可能被迫調整或削減資本支出以回應投資人壓力,進而引發晶片需求下降。策略師觀點指出,當獲利能力疑慮擴大,AI敘事就會被重新檢視,估值回落乃是市場調整的一部分。
替代觀點與駁斥: 多數看多論點強調AI長期需求、英偉達技術領先與壟斷性地位,認為短期波動不改長期趨勢。的確,從技術與市場佔有角度,英偉達依然具優勢;但反方也指出:市場估值反映不僅是終極需求,也包含資本支出節奏、客戶現金流與宏觀資金面。在這輪調整中,投資人更關注實際訂單與現金流,而非單一技術更迭的想像。
結論與未來展望/行動號召: 短期內,觀察指標應聚焦於大型雲端客戶的capex指引、英偉達的客戶訂單量與自由現金流走勢,以及季度財報中對AI加速器需求的實際揭示。對投資人而言,若仍看好AI長期前景,可考慮分批佈局並嚴格管理風險;保守者應等待更明確的現金流與訂單訊號再做決策。無論立場,未來數季的capex動向將是決定英偉達估值能否回穩的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。