



Q1營收年增69%至4.79億,管理層憑堅實備貨與不可退訂金上調全年展望。
Forgent Power Solutions(FPS)在2027財年第一季以強勁業績開局,並同步上調全年財測,讓市場重新評估其資料中心與AI驅動的成長動能。公司本季營收大增69%至4.79億美元,調整後EBITDA成長61%達1.05億美元,調整後每股盈餘為0.24美元,較去年同期大幅提升83%。

背景與主旨 管理層表示,來自資料中心與AI實驗室的訂單需求持續增溫,公司對2027財年與2028財年有「實質可見度」,主要基於延伸至後年度的堅實訂單背書與相當比例的非退還訂金。基於此,FPS將2027財年營收預估從原先的24.0–26.0億美元,上調至24.5–26.5億美元;調整後EBITDA上修至5.87–6.37億美元,調整後每股盈餘上看1.30–1.44美元。
關鍵資料與案例證明 - Q1營收分項:客製化產品成長73%至3.54億美元,動力傳動(Powertrain)成長62%至1.06億美元,標準產品成長18%至1,100萬美元,服務收入翻倍至800萬美元。 - 訂單面:管理層確認已取得一家AI實驗室的大量訂單,並獲得第二家實驗室的首筆訂單;預期在本財年結束前將直接從至少一個、可能兩個超大雲端業者(hyperscalers)取得訂單。 - 能力與交付:公司指出約2.5億美元的「book-and-ship」能力幾乎消耗殆盡,顯示短期出貨彈性有限,多數新增需求已安排到2028財年。
管理層論點與執行重點 新任CFO強調以「紀律化營運、明確溝通、以執行建立信譽」為運作方針,並列出三大優先事項:擴大利潤率、強化營運資本與現金轉換、以及維持自由現金流目標(>3億美元)。管理層同時披露,第二季營收指引為5.6–5.9億美元,調整後EBITDA為1.27–1.37億美元,EBITDA邊際約23%。
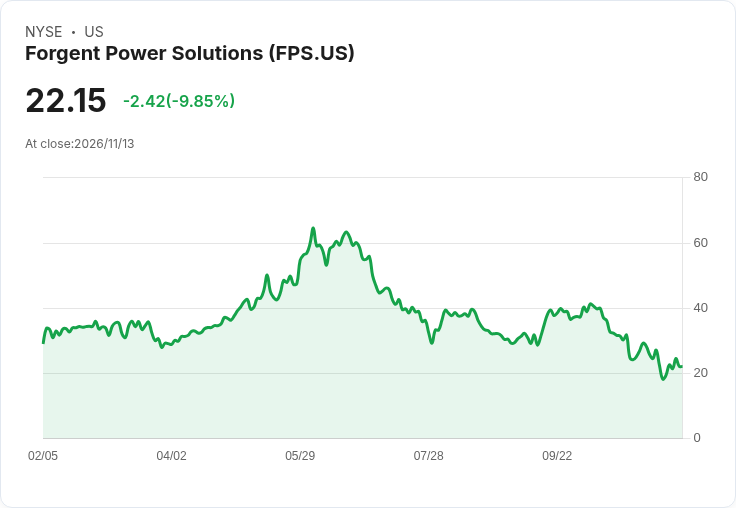
市場疑慮與公司反駁 分析師對股價波動性、監管與許可流程變動、以及遞延收入季增60%的訊號持偏中性至略負面觀點。對此,FPS回應: - 客戶集中風險有限:第一季並無單一客戶貢獻逾10%營收,且約15%的備貨屬於neocloud與相關中介。 - 遞延收入上升為時序性變動,並非政策性變更或收款政策鬆動。 - 關於監管或選後許可環境可能改變建設時程,管理層承認時間與地點或有移動,但強調既有備貨合約與非退還訂金降低需求流失風險,客戶亦表示「不打算縮減容量建置」。
深入分析與評論 FPS的上修反映兩個關鍵面:一是需求面由資料中心與AI推動的強勁增長,二是供應/合約面有實質保護(不可退訂金、已簽訂採購單)。Q1毛利表現優於預期,調整後EBITDA率達21.9%,並在第二季指引中預期進一步提升至約23%,顯示公司在規模擴張下仍有控制成本及提升效率的空間。然短期挑戰在於:若監管導致工程延後,會造成營收時序移動,且公司已指出短期可加速出貨的「book-and-ship」能量接近枯竭,代表想把未來訂單提早轉為本季營收的彈性有限。
駁斥替代觀點 部分觀點認為政治或監管風險會讓資料中心與電網類專案整體縮減,從而削弱FPS長期成長。FPS管理層以訂單合約品質、不可退還訂金與客戶端的建置計畫回應,指出雖然「何時、在哪裡」可能改變,但「建置總量」並未出現下修跡象。這一點若屬實,將把風險從需求端轉回時間排程,降低永續性衝擊。
結論與展望(行動號召) FPS把首季亮眼業績作為全年執行的證明,並透過上修財測、披露AI與超大雲端客戶進展,強化市場對其未來數季的可見度。投資人與監管觀察者應重點追蹤:1) 備貨轉收入的實際節奏(backlog轉化率),2) 與超大雲端及AI實驗室的直接訂單能否落地,3) 許可與監管變動是否影響工程開工時間,以及4) 自由現金流與資本配置(包括潛在回購)的執行情況。若上述指標持續正向,FPS有望在維持利潤率與現金生成的同時,延續成長動能;反之,若許可延宕或合約轉化不如預期,則短期營收時序與股價波動仍須警惕。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





