



生成式AI新星Anthropic喊出上看1.4兆美元估值,營收暴衝卻同步巨額虧損,與多家醫療、生技科技公司同陷「燒錢換成長」困局。市場一邊追捧AI題材,一邊對估值風險與獲利不確定性日益戒慎。
美股資本市場持續被人工智慧浪潮推高,但最新一連串數據顯示,「高成長、深虧損」正成為科技與醫療創新企業的共同樣貌,從準備掛牌的生成式AI巨頭 Anthropic,到一批醫療科技、生技公司,紛紛在營收飆升與虧損擴大之間拉鋸,讓華爾街開始重新檢視風險與估值水位。

聚光燈首先落在準備赴那斯達克掛牌、擬以代號 ANT 上市的 Anthropic。公司針對首次公開發行(IPO)開出每股70至78美元的區間,對應完全攤薄後估值約1.4兆美元,募資金額在區間高端上看1,000億美元,氣勢堪比過去十年最受矚目的科技股上市案。不過,這家生成式AI新星雖然業績成長驚人,獲利結構卻極為脆弱,引發長線價值投資人顧慮。
從最新遞交的修正版S-1文件來看,Anthropic 第三季營收年增高達1,127%,來到170億美元,但成長動能已明顯趨緩:第一季營收成長132%,第二季跳升至144%,第三季則降至47%。更令人關注的是,公司在同一季錄得高達232.9億美元的巨額虧損,反映其在運算資本支出、模型訓練與資料中心等方面投入極為驚人,短期內仍屬「燒錢換速度」的典型AI成長股。
對於這種「估值衝天、獲利未明」的AI題材,長期價值投資人態度趨於謹慎。Pershing Square Capital 創辦人 Bill Ackman 直言,Anthropic 可能是本世紀最驚人的商業故事之一,從零到現在的規模非常不可思議,但要精準估價「極為困難」。他指出,公司未來價值將高度取決於幾個難以預測的變數,如果Anthropic無法維持技術領先,龐大的資本支出將讓商業模式面臨根本考驗,因此難以符合其基金「低風險、可高度預測」的投資準則。
與Anthropic高舉AI旗幟不同,傳統科技巨頭多半已走向穩健獲利與現金流路線。網通大廠 Cisco Systems(CSCO)最新公布的會計年度第一季,調整後每股盈餘(EPS)達1.40美元,優於華爾街預期的1.33美元;營收亦以185.2億美元略勝市場估計。公司進一步預期本會計年度EPS介於5.47至5.53美元,營收落在748億至758億美元之間,顯示在企業與網路基礎設施需求支撐下,仍具穩定獲利能力。對比Anthropic仍在尋找穩定商業模式,Cisco此類成熟科技股成為保守資金的相對避風港。
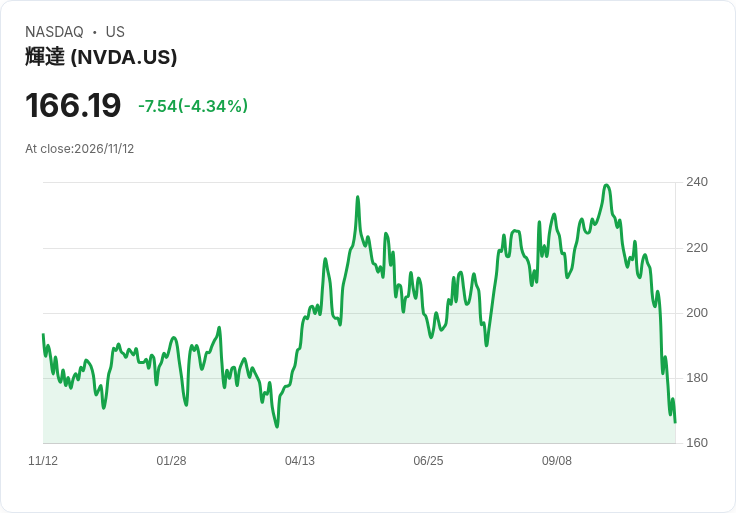
然而,真正承受股價壓力的,反而是被視為AI關鍵受惠股的 Nvidia(NVDA)。在最新一個交易日,受到執行長黃仁勳(Jensen Huang)突然請辭衝擊,Nvidia 盤中一度暴跌14%,隨後跌幅縮小一半;雖然其他AI晶片股趁勢上漲,整體大盤仍小幅收黑,S&P 500、道瓊指數與那斯達克指數均下跌0.4%。這起事件凸顯,即便是基本面強勁的AI龍頭,只要管理層變動或市場情緒轉向,股價波動仍可能極端。
醫療與生技科技股方面,「高研發投入、長期虧損」的景象同樣明顯。專注RNAi藥物開發的 Arrowhead Research(ARWR)公布會計年度第四季虧損4.28億美元,換算每股虧損3.04美元,遠遜於分析師普遍預期的每股虧損1.59美元。該季營收僅3,780萬美元,也低於市場估計的6,630萬美元。累計全年,公司虧損擴大至7.242億美元,每股虧損5.11美元。即便如此,ARWR股價自年初以來下跌29%,但過去12個月仍上漲14%,顯示部分投資人願意押注其長期研發成果。
另一家生技公司 Lineage Cell Therapeutics(LCTX)第三季雖然帳面盈餘420萬美元,但實際每股仍虧損3美分,且不如華爾街預期的虧損2美分。其當季營收僅140萬美元,明顯低於分析師估計的350萬美元。同為研發階段公司,Assembly Biosciences(ASMB)則在第三季虧損2,030萬美元,每股虧損0.93美元,營收僅300萬美元,股價自年初以來重挫42%,過去一年更跌掉45%,反映市場對早期藥物開發風險已採取更嚴苛的折價。
相較之下,醫療科技領域也出現兼具成長與「縮小虧損」的案例。心血管成像科技公司 HeartFlow(HTFL)第三季虧損1,150萬美元,每股虧損0.13美元;若排除股票選擇權與非經常成本,調整後虧損縮小至每股3美分,優於市場預期的虧損10美分。營收則達7,290萬美元,明顯高於分析師預期的6,510萬美元,公司並預估全年營收將落在2.62億至2.64億美元區間。這類「虧損可控、成長具體」的醫療科技股,逐漸受到尋求成長又不願承受極端虧損風險的資金青睞。
若將視野拉高,可以看到不同次產業呈現出截然不同的資本市場敘事。HawkEye 360(HAWK)身為國防科技公司,第三季僅虧損16.3萬美元,每股虧損不到1美分,遠優於市場預期的每股虧損3美分;5,930萬美元營收也優於估計,並預估全年營收介於2.25億至2.27億美元。Once Upon A Farm(OFRM)則在兒童食品領域以成長股姿態現身,第三季虧損380萬美元、每股虧損9美分符合預期,8,910萬美元營收優於市場,看好全年營收可達2.9億至3億美元。與生技、AI不同,這兩類企業雖仍虧損,但商業模式與需求相對可預期,市場對其估值心態也更趨平穩。
整體來看,華爾街目前呈現「故事滿天飛、現金流為王」的矛盾局面。一方面,像 Anthropic 這樣的AI新創,以驚人成長曲線與震撼估值吸引市場目光;另一方面,Cisco 這類穩健科技股與部分具實質現金流的醫療科技、防務與消費公司,正成為避險資金的配置重心。對台灣投資人而言,面對美股AI與創新醫療題材,如何在成長夢想與財報現實之間取得平衡,將是未來幾季操作成敗的關鍵。
短期內,隨著 Anthropic 正式掛牌、AI龍頭 Nvidia 經歷管理層變動後的股價再定價,以及各家醫療與生技企業陸續公布財報,市場對「高成長、高虧損」商業模式的容忍度將受嚴峻考驗。究竟資金會繼續追逐估值高掛的AI夢,還是轉向穩健獲利與可預測現金流的傳統科技與防務、醫療股,恐怕要交由接下來幾季的營運數據與利率環境來給出答案。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





