Guggenheim 指出 Oklo 在 Groves 計畫與同位素、燃料等業務具體進展,評級上調;惟投資人因整體市場情緒與 AI 概念股回檔而拋售,股價短期承壓。
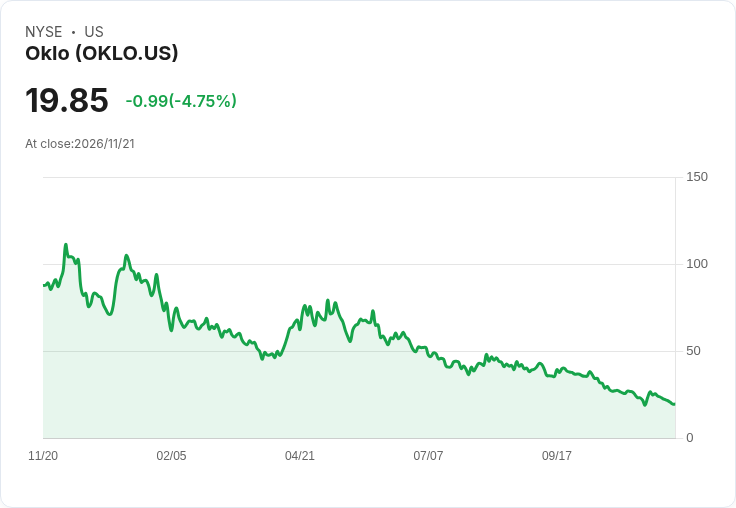
美國核能技術公司 Oklo 因第三季營運進度獲得 Guggenheim 分析師 Joseph Osha 評價正面,該行將 Oklo 評級從「中性」上調為「買進」,並給予 38 美元目標價。不過市場反應冷淡,股價在週五下跌 2.9%,近兩週已暴跌約 25%,自今年 1 月 9 日高點以來更累計下跌約 80%,同期 S&P 500 則上漲約 3%。

背景與進展:Guggenheim 指出,Oklo 在推進商業化目標方面呈現實際執行力,涵蓋電力、同位素與燃料三大事業線。Groves-1 反應爐工程被強調為提早且自力完成的成功案例,該專案的提前達標促使公司立即展開第二座反應爐 Groves-2,目標盡快在明年啟動首批商業同位素供應。此外,Groves-1 已被能源部(DOE)納入研發階段,將進行同位素測試,這被視為為 Groves-2 的商業產品開發提供「意外的先發優勢」。分析師並指出,關鍵場址 INL 已開工、進入垂直興建階段,代表實體工程推進可視為下一波里程碑。
事實與資料:關鍵資訊包括 Guggenheim 將評等從 Neutral 提升為 Buy、目標價 38 美元;股價短期下挫 25%、自高點已跌 80%;Groves-1 提前完工並獲 DOE 研發認可;Groves-2 已在動工並鎖定明年開始同位素商業交付。分析師強調公司「事前去風險化(de?risking)」的策略開始轉化為可見成果,企業重心正由開發逐步轉向部署。
深入分析:Guggenheim 的升評反映對 Oklo 執行力的高度評價——提前完成 Groves-1、獲得政府研發資源、並迅速推進 Groves-2,均具體降低未來商業化的不確定性。若同位素試驗與交付時程如期,將成為公司營收與估值重估的實際催化劑。此外,電力與燃料業務線若同步獲利,將使公司營收來源多元化,降低單一專案風險。
替代觀點與駁斥:反對意見主張股價已反映基本面疲弱、核能專案長期且資本密集,且目前整體股市由 AI 類股主導,造成核能板塊遭到拋售。對此,支援論點則指出,當短期市場情緒(如 AI 概念輪動)扭曲價格時,具有可驗證里程碑與政府支援的企圖更值得長線關注;Oklo 若能持續交付關鍵里程碑,市場情緒有機會追上基本面。當然,這並不否認真實風險,包括監管審核、施工時程延誤、資金需求與商業化推廣不及預期等。
結論與展望(行動號召):Guggenheim 的升評顯示專業機構對 Oklo 執行進度抱持樂觀看法,但短期股價仍受市場情緒拖累。投資人與利害關係人應關注數項關鍵催化劑:同位素測試結果與 Groves-2 的商業交付時程、INL 垂直施工進度、可能的政府或商業合約,以及公司資金與現金流狀況。若公司能持續達成里程碑,估值回升具合理性;若出現重大延宕或資金缺口,風險亦不可小覷。建議投資者以里程碑達成為觀察基準,謹慎衡量風險承受度後再做佈局。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。